Metale zajmują kluczowe miejsce w kształtującym się krajobrazie ryzyka gospodarczego. Są to surowce, ale także czynniki produkcji przemysłowej, aktywa strategiczne i ukryty potencjał militarny.
W związku z tym branża ta jest w znacznym stopniu narażona na działanie wielu czynników, które obecnie zmieniają oblicze światowej gospodarki. Ograniczenia handlowe i cła przekształcają globalne przepływy towarowe. Koszty energii pozostają strukturalnie wysokie w kluczowych regionach produkcyjnych. Popyt i moce przerobowe coraz bardziej koncentrują się w Azji, co ogranicza elastyczność w przypadku wystąpienia zakłóceń. Jednocześnie napięcia geopolityczne, konflikty regionalne i niestabilność na morzu wprowadzają do łańcuchów dostaw nowe rodzaje ryzyka.
Dla firm wydobywczych, producentów i przedsiębiorstw z branży wyzwaniem nie jest już zarządzanie pojedynczymi rodzajami ryzyka. Chodzi o zrozumienie, w jaki sposób ryzyka te oddziałują na siebie i jak szybko mogą wywołać kaskadę skutków w zakresie działalności operacyjnej, marż i decyzji inwestycyjnych.
Nowa era ryzyka gospodarczego
Aby lepiej zrozumieć, jak firmy z branży metalowej postrzegają te zmieniające się uwarunkowania, Oxford Analytica oraz Willis – submarka należąca do grupy WTW – połączyły siły i zorganizowały spotkania z ekspertami oraz przeprowadziły badanie wśród doświadczonych ekonomistów i specjalistów ds. zarządzania ryzykiem z branży wydobycia metali, produkcji, handlu i analiz w Europie i Ameryce. Ich spostrzeżenia stanowią podstawę niniejszego raportu oraz zawartego w nim „radaru ryzyka gospodarczego”.
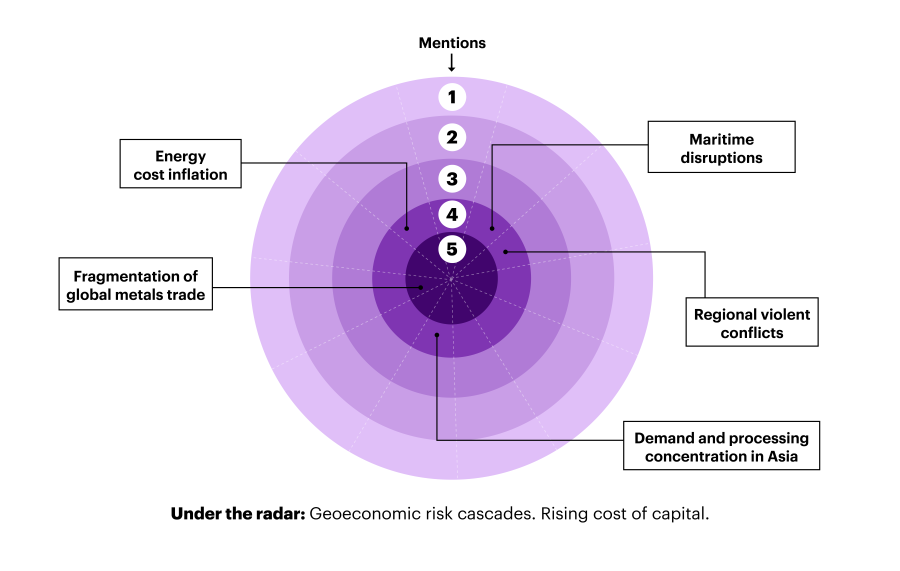
Pięć największych zagrożeń gospodarczych dla sektora metalowego
Radar ryzyka gospodarczego dla sektora metalowego
Radar ryzyka gospodarczego według liczby wzmianek
- Podział światowego handlu metalami: Cła, ograniczenia eksportowe, przepisy dotyczące udziału lokalnych dostawców oraz sankcje zmuszają przedsiębiorstwa do przebudowy łańcuchów dostaw, przekierowywania przepływów handlowych i ponoszenia wyższych kosztów transakcyjnych — co znacznie utrudnia długoterminowe planowanie
- Inflacja kosztów energii: Podwyższone ceny energii, zwłaszcza w Europie, osłabiają konkurencyjność producentów metali i zagrażają inwestycjom niezbędnym do dekarbonizacji
- Koncentracja popytu i przetwórstwa w Azji: Azja dominuje w zakresie konsumpcji i przetwórstwa metali, a znaczna część światowych zasobów rudy przechodzi przez regionalne centra dystrybucyjne, zanim dotrze na rynki końcowe, co w przypadku zakłóceń dostępu stanowi poważny punkt wrażliwości dla globalnych łańcuchów dostaw
- Regionalne konflikty zbrojne: Konflikty mogą pośrednio wpływać na ceny energii, koszty ubezpieczeń, trasy transportu morskiego, sankcje oraz ryzyko kontrahenta, zmieniając przepływy handlowe daleko poza obszar ich powstania
- Zakłócenia w transporcie morskim: Zakłócenia na kluczowych szlakach transportowych mogą gwałtownie zmienić ekonomię handlu, zwiększając narażenie na ryzyko morskie związane z szarą strefą
Ryzyka te już teraz zmieniają kierunki przepływów handlowych, struktury kosztów i decyzje inwestycyjne w całym sektorze metalowym. Raport omawia każde z tych zagrożeń i ich konsekwencje, zawierając szczegółowe analizy przygotowane przez Oxford Analytica oraz spostrzeżenia ekspertów WTW, które mają pomóc członkom władz spółek zrozumieć złożone siły gospodarcze kształtujące przyszłość sektora metalowego oraz nauczyć się poruszać w tym złożonym środowisku.
Aby uzyskać więcej informacji na temat raportu lub skutecznego zarządzania ryzykiem gospodarczym i politycznym, prosimy o kontakt z naszym zespołem.
Kontakt
ZARZĄDZANIE RYZYKAMI W SEKTORZE METALI
PRZECZYTAJ RAPORT (W JĘZ. ANGIELSKIM)