Utrata zysku – ryzyko dodatkowe czy główne
W kwietniowe popołudnie, z uwagi na nagłą burzę w górach, konieczne było tymczasowe wyłączenie kolejki linowej w celu zapewnienia bezpieczeństwa. Niestety, w trakcie tego postoju, nastąpiły trzy wyładowania atmosferyczne, które spowodowały uszkodzenie bezpieczników głównego zasilania kolei. W chwili zatrzymania się kolejki, w górach znajdowało się ok. 1000 turystów.
Willis Towers Watson Polska może pomóc w uniknięciu potencjalnych pułapek przy tworzeniu umowy
Roszczenia ubezpieczonego:
- Zniszczony sprzęt elektronicznego i elektrotechniczny
Ubezpieczenie majątkowe (PD) – 30.000 PLN
- Utrata przychodu ze sprzedaży biletów oraz działalności restauracyjnej w związku z przestojem kolei w okresie 7 dni
Ubezpieczenie od utraty zysku (BI) – 600.000 PLN
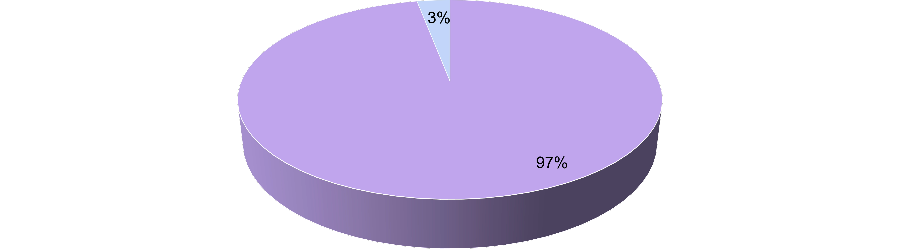
Ryzyko strat ubezpieczonego w podziale na dwie główne kategorie: koszty związane z naprawą zniszczonego mienia i utracone zyski
Powyższy przykład obrazuje, jak może rozkładać się ryzyko strat ubezpieczonego w podziale na dwie główne kategorie: koszty związane z naprawą zniszczonego mienia i utracone zyski wynikające z przerwy w prowadzeniu działalności gospodarczej.. Co istotne, nawet pozornie niewielkie szkody w majątku ubezpieczonego mogą prowadzić do znacznie większych strat, jeśli ten majątek stanowi kluczową część funkcjonowania całego przedsiębiorstwa.
Potencjalne pułapki w ubezpieczeniu utraty zysku, których uniknąć pomaga WTW
Wysoka franszyza redukcyjna w ubezpieczeniu majątku. Wypłata odszkodowania z tytułu utraty zysku następuje pod warunkiem wypłaty odszkodowania za uszkodzony majątek.
Umowa ubezpieczenie utraty zysku – dodatkowe korzyści
Połączenie ubezpieczenia utraty zysku z ubezpieczeniem majątkowym ma istotne znaczenie dla procesu likwidacji szkody i podejmowanych przez Towarzystwo Ubezpieczeń decyzji.
Wartość dodana ubezpieczenia utraty zysku w procesie likwidacji szkody:
- Zaangażowanie ubezpieczyciela – szkody z ryzykiem wystąpienia start finansowych są traktowane priorytetowo;
- Decyzyjność ubezpieczyciela – czas podejmowania decyzji w odniesieniu do strat majątkowych ulega skróceniu;
- Elastyczność kosztowa ubezpieczyciela – znacząco rośnie skłonność do akceptacji kosztowniejszych rozwiązań naprawczych o ile skracają one czas przestoju przedsiębiorstwa;
- Doradcze działanie ubezpieczyciela – ubezpieczyciel skłonny jest rekomendować rozwiązania minimalizujące rozmiar szkody.
Zarządzenie ryzykiem utraty zysku
Zawarcie umowy ubezpieczenia utraty zysku jest kluczowym narzędziem zarządzania ryzykiem finansowym w firmie. Szczególnie istotne jest to w przypadku strat finansowych, które mogą znacznie przewyższyć koszty naprawy uszkodzeń w majątku. Ubezpieczenie utraty zysku wpływa także na proces likwidacji szkody i broker, takim jak Willis Towers Watson Polska, może pomóc w uniknięciu potencjalnych pułapek przy tworzeniu takiej umowy.
Kontakt
ROZWIĄZANIE
Kontrola ryzyka i wsparcie w zakresie roszczeń