

去る2023年8月2日に開催した「WTWセミナー『取締役会の変革』~グローバルのステークホルダーが期待する実効性とは~」の第2部では、日本の長期エンゲージメント投資家として名高くご活躍されているみさき投資株式会社社長の中神 康議様をゲストとしてお招きし、「日本企業の取締役会がスチュワードシップを果たすためには」をテーマとして、弊社Shai Ganuも交えてパネルディスカッションを行いました。
以下はそのセミナーのパネルディスカッション部分の講演録を編集したものです。セミナー全体を視聴されたい場合は、右の「ウェビナーリプレイ」リンクからの視聴登録を経てご覧いただけます。(日本語と英語で視聴可能です。)
パネラー紹介
<パネルディスカッション>
「日本企業の取締役会がスチュワードシップを果たすためには」(前編)
はじめに
櫛笥:まず中神さんに伺いたいと思います。日本企業の株価が非常に伸びていますが、投資家のお立場から見て、これは日本企業に対する変革期待の高まりと感じていますか。
中神:みさき投資の中神です。 どうぞよろしくお願いいたします。我々みさき投資は上場企業に対する投資をやっております。最初にいただいた質問への回答にもなると思いますが、実は最近、欧米・中東の投資家をずっと回ってきまして、そこで僕が受けた大きな衝撃についてお伝えしたいと思います。
我々はファンドの運用を受任していますので、ファンドに投資してくれる投資家に対して、運用方針の説明を行っているわけですが、今回50社ぐらいを回り色々ディスカッションをした際に、正直ものすごくショッキングなことを言われました。“Japan is the country of low expectations”、 つまり「もう日本には期待してない」ということです。投資家は、現在の株高はデフレの終焉、為替、インバウンドの復活など、マクロ要因のおかげだと考えています。あとは消去法ですね。ウクライナ戦争の影響を受けやすいヨーロッパや様々な政治的問題を抱える中国などには投資しづらいけれども、その中では日本は安定しているからという消去法的理由で日本株が選ばれていると。日本をよく知っている投資家ほど、そのように言いますね。
櫛笥:残念ながら、日本企業に対する変革期待の高まりを背景にした株高というわけではないということですね。
中神:そうですね。むしろ彼らは、日本には20年間騙され続けてきた、裏切られ続けてきたと考えています。「君たちは“Japan is changing, Japan is changing”とずっと言ってきたが、全然変わってないじゃないか」というのが彼らの見解です。実際、資本生産性も上がってない、事業ポートフォリオの変革も進んでいない、ましてや身売りなどあり得ない。要するに日本企業は何にも変わっておらず、君たちが「変わった」と言っているものは全部“コスメティック”、つまりお化粧だよねと。だからもう日本は“country of low expectations”だと言い切っていました。ものすごくショックでしたし、悔しかったですね。
一方で、彼らは「日本が本当に行動を伴って変わるのであれば我々は長期投資をしたい」とも言っていました。ただ、現状では日本が構造的に変わるように思えないという話でしたね。
櫛笥:海外投資家のそのような認識を変えるためには何をすべきでしょうか。また、ご自身も就任されている社外取締役というお立場から、取締役会はどう行動すべきかについてもお考えをお聞かせいただければと思います。
社外取締役は真に構造的な変革をスピーディーかつダイナミックに推進していかなければならない。
中神:我々がやらなければならないのは、真に構造的な変革をやっていく、しかも、それをダイナミックにスピード感ある形でやっていくということです。そうでないと、“country of low expectations”と言われ続けるでしょう。確かに今株価は上がっていますが、現状のままだと多分この株高は終わると思います。過去を振り返っても、だいたい日本株は6年か7年に1度大きく上がり、その後またlowレベルに戻るということを繰り返してきました。投資家は日本で本当に改革が進むのかを注視していますし、社外取締役はこれを推進していかないといけない。スピーディーにダイナミックに変わらなければ“company of low expectations”のままだということを、社外取締役が言わなければならないと思っています。
CEOと取締役会の関係
櫛笥:ありがとうございます。そうすると、やはり社外取締役が取締役会を変える上でキーになってくるということですね。そして、その社外取締役に対峙するのはCEOだと思います。そこで次にShaiに聞きたいのですが、CEO の権限を考えた時、グローバル企業や東南アジア企業で実効性の高い取締役会をかなり見てきたであろうShaiにとって、CEOと取締役会の理想的な関係とはどういうものだと考えていますか?
Shai: CEO の権限が取締役会と比べてどこまで強いのか、これは世界の各地域によっても異なります。例えば米国では取締役会に比べてCEOの権限がかなり大きく、米国企業では、たとえ大手でさえも、CEO が議長を兼務するケースが多くなっています。この2つの役割をCEOが1人で担えば、当然ながらCEOの権限は支配的になり、牽制も効かなくなります。したがって、米国企業がコーポレートガバナンスの良いモデルであるとは思いません。
欧州では様々です。大陸欧州では、例えば株主構成が分散している企業の場合、取締役会の監督機能が強く効いています。もちろんCEOの役割は重要ですが、CEOの権限が特に大きいというわけではありません。その一方で、欧州の上場企業にはファミリー企業が多く、こうした企業で一族が株式を保有しており、かつ、CEO がファミリーとの繋がりが強い場合、CEOの権限は大きくなります。
南アジア、シンガポール、東南アジアの企業、また中国企業にもある程度同じことが言えますが、上場企業の多くが支配株主を持っています。支配株主はファミリーだったり、政府系企業では政府だったりします。こうした企業の場合、 CEOの権限は米国企業ほど強くありません。なぜなら、取締役会議長の方がより強い監督権限を持っているからです。ただ、取締役会議長が独立しておらず、ファミリー、あるいはソブリン・ウェルス・ファンド(政府系ファンド)が指名しているケースが多くあります。こうした企業では、独立社外取締役が必要になります。
最後に英国については 、EU と分けて考えるべきだと思います。これは英国がEUを離脱したからということだけではなくて、そもそも英国は大陸欧州とはガバナンスモデルが異なり、英国の方が幾分バランスが取れています。例えば、独立した強い取締役会がある一方、権限の強いCEOもいます。ただし、英国ではLSE(ロンドン証券取引所)のCEOが2つの課題を指摘しています。1つは、英国企業の開示要件があまりにも厳しすぎるということ、2つ目は、英国企業の CEO の報酬が十分高くないということです。その結果、多くの企業が本社を英国から米国に移してしまうことをLSE のトップは懸念しています。
櫛笥:CEOと取締役会の関係は地域によって、また株式の保有構造によって様々あるという話だったかと思います。再び中神さんにお伺いしたいのですが、日本企業ではCEOが取締役会を主導し、社外取締役が相対的に遠慮がちなケースが結構多いのではないかと思います。投資家のお立場からその良し悪しについてどのようにお考えなのか、また、こうした状況でも取締役会がモニタリング機能を発揮するためにはどうすればよいのか、お聞かせいただければと思います。
中神:まず“遠慮がちな社外取締役”についてですが、第1部でShaiさんが「取締役のスチュワードシップ」の重要性と、社外取締役はスチュワードシップに忠実に行動しなければいけないというお話をされていたように、社外取締役という職務はCEOから頼まれてやるものではなく、株主はもちろん、それだけにとどまらないオールステークホルダー、すなわち社会全体から付託されているものなんです。企業は社会の公器ですから、社外取締役は「自分のポジションは公のポジションなんだ」という認識が必要であり、そこからは“CEOに対して遠慮がち”という行動は導き出されないはずです。むしろ積極的に企業がパフォーマンスを上げているのか、それを司っている経営者がきちんと仕事してるのかをモニタリングしなければなりません。
取締役会が機能を発揮するためには、コグニティブダイバーシティ(認知の多様性)の確保に加え、何を見ていくべきかについての共通認識の土台づくりが必要。
ただ、どうすれば取締役会のモニタリングが上手くいくのかというのはすごく難しい問題だと思います。そこでまた第1部のShaiさんのお話に戻るのですが、「コグニティブダイバーシティ(認知の多様性)」が大事だとおっしゃっていました。僕はダイバーシティを高めれば高めるほど、共通の認識を作る土台がないと、単に色々な意見が出るだけの烏合の衆になってしまうと思っています。多様な意見が共通の土台の上で出るようにするためには、取締役会はモニタリングフレームワークというものを持つべきだと考えています。モニタリングフレームワークには2つのレイヤーがあり、その1つは株価あるいはTSR(Total Shareholders Return)です。それらが対マーケットあるいは対競合他社との比較でどうなのか、取締役会のメンバー全員でモニタリングする必要があります。
ただ、株価というのは所詮ビジネスの派生物、いわば“ビジネスのデリバティブ”なので、取締役会はビジネスそのものを見て、それを共通の土台として持たなければなりません。そこで第二レイヤーとして、事業の特性や経済性があります。例えば、自社のビジネスがどういうライフタイムバリューを管理しなければならないビジネスなのかを定義をした上で、ライフタイムバリューを決めるKPIが3つ特定されれば、その3つだけ見ておけばよいことになります。あまり細かいことをいちいちモニタリングしてたらキリがありません。よく“What kind of business”という言い方をしますが、このビジネスは一体どういう種類の何を見なければいけないビジネスなのかということだけ合意して、3つぐらいの KPIを置いた上で、あとは多様性をもって、人によってはこれはこういう風に見えるという議論をしないと、コグニティブダイバーシティを活かし切れないと思います。
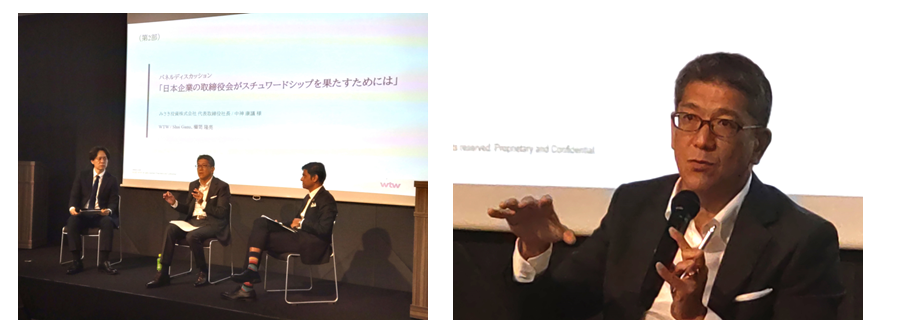
パネルディスカッションの様子
取締役会の構成
櫛笥:ありがとうございます。取締役会がモニタリング機能を発揮するためには、コグニティブダイバーシティに加え、共通の認識を作る土台が必要ということですね。続けて中神さんに取締役会の構成についてもう少し深いご意見をいただければと思います。おそらく最適な構成は業種によって違うんだろうと思いますが、一般論として、社外取締役が活躍しやすい、あるいは付加価値を提供しやすい構成という点では、どのようなご意見をお持ちでしょうか?
中神:やはり独立性や多様性が大事であることは間違いないですね。同時に、繰り返しになりますが、共通の認識が必要で、それをきちんと理解できるバックグラウンドも必要になります。
一橋大学の円谷先生の『データで見るコーポレートガバナンス』という本で、スキルマトリックスの要素として「技術」「財務会計」「経営経験」「国際性」を掲げている企業の割合を、日本、アメリカ、イギリス、 EU の4つのリージョンで比較しているのですが、「技術」「財務会計」「経営経験」「国際性」の4リージョンでどれだけ違うかを見ると、意外にも経営経験とか国際性については、日本は若干低いもののそれほど低くない。一番差があるのが財務会計のスキルセットで、日本は非常に低い。他の地域は財務会計のスキルを持っているのは当たり前になっています。先ほど申し上げた“What kind of business”では、財務会計というより管理会計の視点でビジネスを見なければならないので、財務や会計の結構な力が必要になります。さらにこの本ではスキルマトリックスの保有根拠が紹介されていて、ダウ30など米国の時価総額上位企業は、自社の取締役が財務会計スキルを持っていることの根拠として、「他社の取締役会で経験がある」とか「CFOの経験がある」といったことをスキルマトリックスに書いているんですが、日本企業のスキルマトリックスで挙げられていた根拠の第1位は「金融機関出身だから」です。日本で金融機関出身というと恐らく銀行を指していると思います。銀行が悪いわけではありませんが、やはり今の時代に求められているのはデッドファイナンスなのかエクイティファイナンスなのか、 あるいはその過渡期にあるということを考えると、資本市場のものの見方、すなわち株式投資家が財務や管理会計において何を重視するのかということに関してバックグラウンドのない人が「私は財務会計の知識があります」と言うのは問題ですし、そういった人がそもそも少ないというのは、「どういう取締役会構成が必要なのか」という櫛笥さんの質問に対する裏返しの回答として、望ましくない取締役会構成ということになると思います。
櫛笥:ありがとうございます。Shaiには先ほどの講義の中でボード・ダイバーシティについてかなり丁寧に説明をしてもらいましたが、業種や企業のフェーズといったものを超えた共通項みたいなものがグローバルスタンダードとしてあるのかという点をシンプルに聞いてみたいと思います。いかがでしょうか?
Shai:ありがとうございます。先ほど 8つのダイバーシティの属性ところでお話しましたが、コンサルタントとして「取締役会構成の最適解、スイートスポットはあるのか」と聞かれたら、「それは状況によります」と答えざるを得ないでしょう。ビジネスが今どのステージにあるのか、どのような戦略なのかによってスイートスポットは変わります、というのが無難な答えになります。IPOしたばかりなのか、安定フェーズにいる企業なのか、株主の属性等によってボードのスキルセットは異なってきます。例えば、IPO 前からの取締役がIPO後も取締役を続けるということは少ないかもしれません。IPO前後では必要なスキルセットが違うからです。
取締役会はコンフォーム、パフォーム、トランスフォームの3つの責任を果たすため、個々の取締役の属性バランスや独立性を備えなければならない。
先ほど、取締役会の3つの責任として、コンフォーム(コンプライアンス)、パフォーム(パフォーマンス)、それから将来に備えるトランスフォーム(トランスフォーメーション=変革)という話をしましたが、良いボードというのは、それぞれの取締役の属性のバランスが取れていなければなりません。先ほど中神さんから、日本企業では会計や財務のバックグラウンドがある取締役が多くないという話がありましたが、日本を含む先進国の企業には、取締役会に財務会計の知識をもたらしてくれる会計士あるいは監査法人のパートナーがいます。これはコンフォームという点では極めて重要になります。次にパフォームの観点では、CEO経験者である社外取締役と現経営陣のバランスが必要です。社外取締役というのは一つのプロフェッション、専門職であり、単に定年退職した後、何らかの活動をしたいからやるという仕事ではありません。会社の付加価値、パフォーマンス向上に繋がらなければ、取締役の役割、会社に対する責任を果たしたことにはならないのです。15年前にCEOを退任した人が過去に直面していた課題は現在会社が直面する課題とは違います。だからこそ、現在の経営陣とCEO経験者である社外取締役のバランスが必要になるわけです。最後にトランスフォームを実現するためには、同業界出身者のみならず、他業界出身者や、自社に関連する、あるいは周辺業界の出身者も必要になります。このような人材が集まることにより、創造的破壊、パートナーシップ、スケールアップといった視点が生まれます。取締役会のスキルマトリックスとしては、40%はコンフォーム、30%はパフォーム、そして30%がトランスフォームでなければならないと考えています。「4:3:3」が一つのモデルということです。
独立性については、私はアジアベースなので、若干バイアスがかかっているかもしれませんが、必ずしも全員が独立社外取締役だけの取締役会が正解だとは思っていません。ここでも重要なのはバランスです。独立社外、社内、ステークホルダーの代表者の組み合わせが良いモデルだと思います。スイートスポットは「独立社外取締役80%」です。
個々の取締役の評価
櫛笥:おそらく企業ごとに最適構成は異なるということですが、枠組みとしては、コンフォーム、パフォーム、トランスフォームというものがあるということですね。独立性についても、全員独立社外取締役であればよいというわけではないというのは、日本人として非常に理解しやすいところなのかなと思います。
取締役会の実効性を高める上では、構成がベストであることに加えて、個々のボードメンバーが実際にパフォーマンスを出しているかということも非常に重要だと思います。
Shaiは「取締役はプロフェッション(専門職)だ」と言っていましたが、欧米や東南アジアの企業では、個々の社外取締役の評価は一体どのように行っているのでしょうか。最近は日本でも総合評価とか第三者からのアセスメントをしているという会社も現れ始めてはいますが、グローバルではこれらは一般的に行われているのか、また、フィードバックは誰がどのようにしているのか、この辺りについて話を聞かせてください。
個々の取締役の評価の目的は“魔女狩り”ではない。取締役に能力を最大限発揮してもらうにはどうすればよいのか、その答えを探すこと。
Shai:ありがとうございます。これは非常に重要なポイントですね。というのも、一般論として、取締役会の評価とは個々の取締役の評価のことではないからです。取締役会というのはチームスポーツに似ています。なぜなら、個々の取締役が意思決定するわけではないからです。取締役会議長も自分だけで決定できることは多くありません。あくまでも取締役の代表として彼らの声を代弁するのが議長です。逆に、一人で決定しない分、相対的に安全運転をすることは容易です。大手企業ではまず見られないことですが、中小上場企業でよく見受けられることとして、年4回の取締役会、年1回の株主総会、そして取締役会のリトリートに参加して終わりという取締役がいます。安全運転、巡航速度であることを重視し、それほど自分の役割を果たさなくてもよいという姿勢は、取締役として望ましいことではありません。このような取締役は、個々の取締役の評価を実施しない限り、取締役会全体としての意思決定の陰に隠れてしまいます。これに対し先進的な企業やベスト・イン・クラスの企業では、取締役会全体の評価だけではなく、個々の取締役の評価もしています。その一部がピア(同僚)評価です。我々がクライアントに対して行うプロジェクトでも実施していますが、匿名で自分の同僚である他の取締役が会社の付加価値を高めているかどうかを評価してもらいます。また、取締役が経営陣と面談をする際にも、他の取締役がきちんと役割を果たしているかどうかを評価しています。これは“魔女狩り”ではありません。目的は評価の低い取締役を辞めさせることではなく、指名委員会が評価して指名した取締役に能力を最大限発揮してもらうにはどうすればよいのか、答えを探すことにあります。
一つ事例を上げましょう。新任の取締役で弁護士やM&Aに非常に深い専門知識を持っている人材は、ボードメンバーとなってから最初の1~3年の間は自分の専門分野についてしか発言しないことが少なくありません。しかし、ボードメンバーにはスペシャリストが求められているわけではありません。スペシャリストが必要なら、外部からコンサルタントを、WTWを雇ってくればよいのです。取締役として力を発揮するためには、ビジネスの全てを知る“ビジネスアスリート”でなければなりません。ですから、個人の取締役を評価する際には、その取締役が全てのトピックにおいて最大限の貢献をできるようにするためにはどうすればよいのかという視点が重要になります。また、まずは議長が、取締役が自由に意見・質問できる、それがどのような内容であっても馬鹿にされることがないようなカルチャーを醸成する必要があります。
フィードバックは誰がどのようにしているのかという質問ですが、個々の取締役の評価をしたら通常は指名委員会の委員長にフィードバックします。指名委員会の委員長が取締役一人ひとりと面談します。取締役会議長にフィードバックするケースもありますが、企業によっては取締役会議長がやらない方が良いと思っているところもあります。指名委員会委員長がやるほうが各取締役の面子を潰さなくて済むからです。ただ、先進的な企業では毎年、取締役会議長が各取締役と一対一で、理想的には年2回面談を行います。議長は通常、「次の1年はこういうことにフォーカスして欲しい」といったことを伝え、重点的に取り組んで欲しいことを目標として明確に伝えます。私がボードに入っている企業で、私は「サクセッションプランを作るサポートをして欲しい」と言われています。取締役は設定された目標に対し自分がどのようなことをしたのかを年度末に取締役会議長に報告しなければなりません。私の場合は、サクセッションプランの作成において自分がどういうことをしたかということを報告することになるわけです。
(後編へ続く)
ウェビナーリプレイ:
取締役会の変革
~グローバルのステークホルダーが期待する実効性とは~