

【プレスリリース / 東京】 2026年8月10日(月) -- 世界をリードするアドバイザリー、ブローキング、ソリューションのグローバルカンパニーであるWTW(NASDAQ:WTW)は、日米英独仏の5カ国における売上高等1兆円以上企業のCEO報酬について、2025年度にかかる2026年6月末までの開示情報を用いて調査を実施しました。
《 調査結果 》
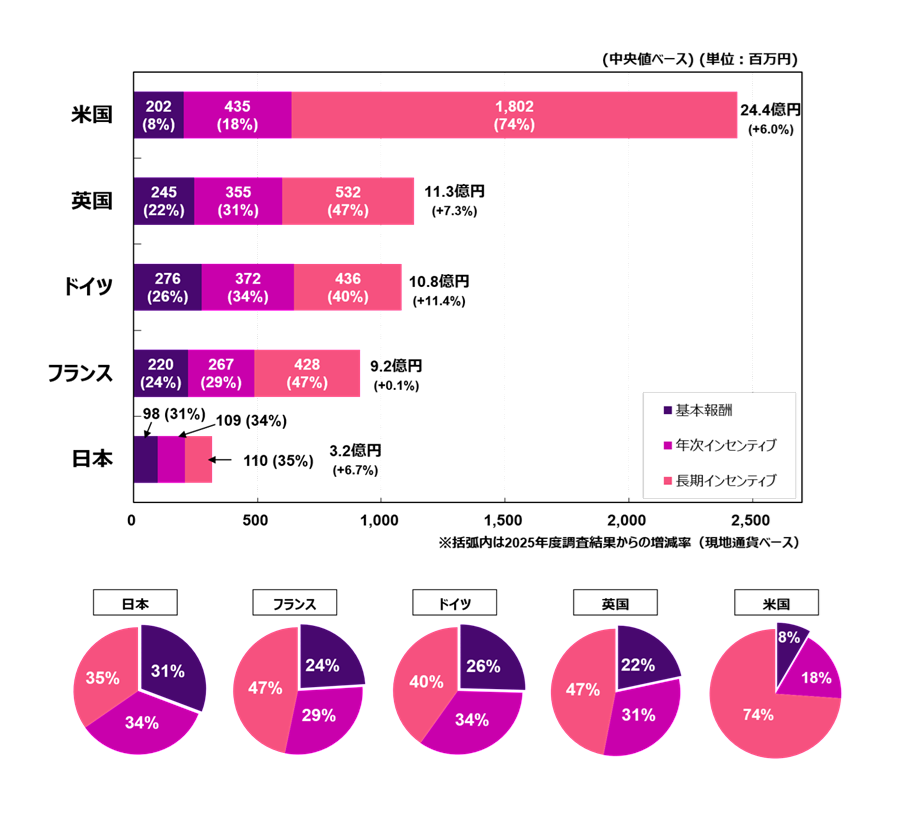
図1: 日米欧CEO報酬比較(2026年調査結果)
【参考1】日米欧ROEの比較(中央値ベース)
| 2024年調査ROE | 2025年調査ROE | 2026年調査ROE | |
|---|---|---|---|
| 米国 | 16.64% | 15.33% | 13.61% |
| 欧州平均 | 11.35% | 13.05% | 11.03% |
| 英国 | 11.63% | 16.16% | 11.16% |
| ドイツ | 9.51% | 11.10% | 10.39% |
| フランス | 12.90% | 11.88% | 11.54% |
| 日本 | 9.85% | 9.66% | 10.68% |
【参考2】CEOの総報酬水準の推移(直近3年間)
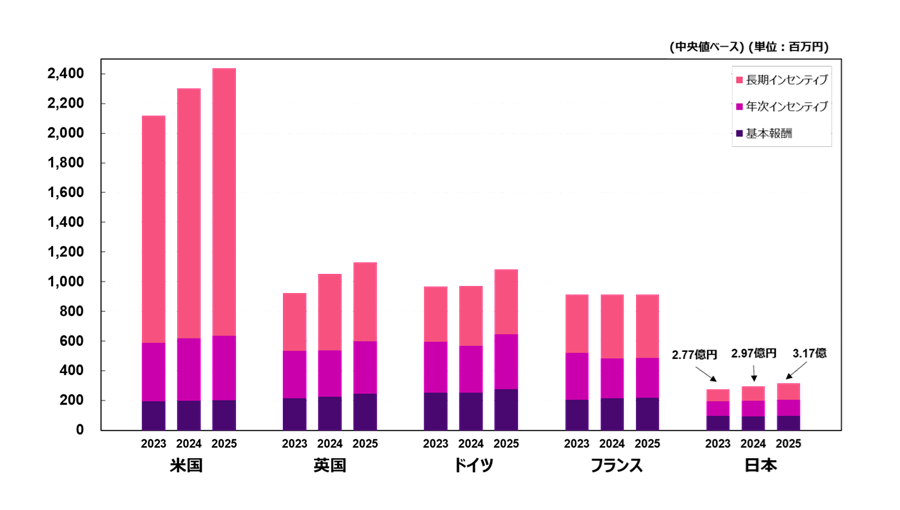
図2:CEOの総報酬水準の推移(直近3年間)
【参考3】日本企業における報酬水準および報酬ミックスの傾向
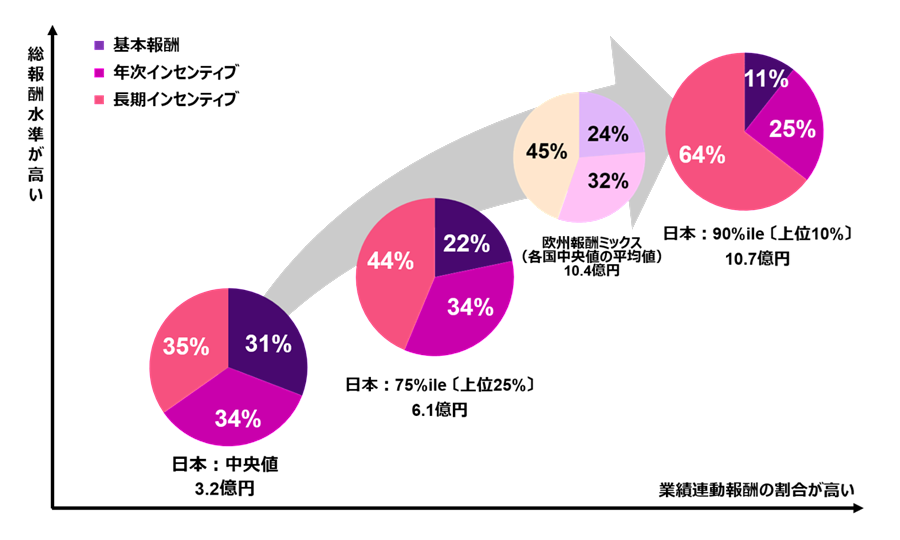
図3:日本企業における報酬水準および報酬ミックスの傾向
【出所(2026年調査について)】
2025年度にかかる開示資料よりWTWが作成。なお、調査対象は以下のとおり:
- 米 国:Fortune 500のうち売上高等1兆円以上の企業388社の実額報酬(中央値)
- 英 国:FTSE 100のうち売上高等1兆円以上の企業54社の実額報酬(中央値)
- ドイツ:DAX構成銘柄のうち売上高等1兆円以上の企業36社の実額報酬(中央値)
- フランス:CAC 40のうち売上高等1兆円以上の企業37社の実額報酬(中央値)
- 日 本:時価総額上位100社のうち売上高等1兆円以上の企業の85社の連結報酬等の実額報酬(中央値)
※ 米英独仏のデータについては、開示情報をもとにWTWの調査部門(Global Executive Compensation Analysis Team, GECAT)が分析。各国のデータサンプルにつき、在籍期間等により年額が得られないデータサンプルは異常値として集計上除外している
※ 括弧内は2025年度調査結果からの増減率(現地通貨ベース)
※ 参考1におけるROEについては、S&P Capital IQのデータを基にWTWにて作成
※ 参考2については、各年度における現地通貨ベースの額を一律直近の円換算レートで日本円に換算している
※ 参考3における報酬構成比率イメージを表すパイチャートは、分析対象企業における「基本報酬に対する年次インセンティブの割合」、「基本報酬に対する長期インセンティブの割合」の中央値/75%ile値/90%ile値を用いて算出している
※ 円換算レートは2025年平均TTM(1ドル=149.71円、1ポンド=197.25円、1ユーロ=169.00円)
《 コメント 》
分析所見:CEO報酬比較(中央値ベース)
- 米国・英国・ドイツでは、報酬増(現地通貨ベース)。米国では変動報酬を中心に、英国およびドイツでは、各報酬項目の増加が影響。
- フランスの総報酬は横ばい(現地通貨ベース)。各報酬項目について経年変化は微小。
- 日本では、昨年比で総報酬が6.7%程度の報酬増。賞与および長期インセンティブの双方が基本報酬を上回り、報酬ミックスは基本報酬:賞与:長期インセンティブが概ね1:1:1となった。
- ROE(中央値ベース)は、日本と欧米の開きが昨年比で縮小。
WTW
経営者報酬・ボードアドバイザリープラクティス
ディレクター ブラウン ジョン
今年の調査結果では、日本のCEO総報酬が昨年比で6.7%増の3.2億円となり、増加傾向が継続している。フランスを除く各国における報酬増の背景には、株主価値との連動性強化を意図した変動報酬の拡充があり、各国の賞与および長期インセンティブの増減率(現地通貨ベース、中央値)は以下表の通りとなった。
参考:日米欧インセンティブ報酬の増減率
| 賞与の増減率 | 長期インセンティブの増減率 | |
|---|---|---|
| 米国 | +3.6% | +7.2% |
| 英国 | +14.3% | +2.7% |
| ドイツ | +17.6% | +8.1% |
| フランス | -0.8% | -0.4% |
| 日本 | +3.1% | +13.7% |
日本企業においては、特に長期インセンティブの増額が昨年に続き顕著であり、総報酬に占める変動報酬に重きを置く報酬設計に移行する潮流が見られる。なお、大手企業を中心に欧米企業を意識した報酬水準を設定する企業も見られ、一部の先進企業では、10億円超と欧州に匹敵する水準に達している。こうした企業では、社内外への説明責任等を踏まえ、水準設定の論拠を明確にする必要性が今後高まることが想定される。その要素として、報酬水準の設定に参照したピアグループと選定根拠や報酬と業績の連動性(ペイ・フォー・パフォーマンスまたはP4P)に関する説明が挙げられる。
報酬水準が特に高額な米国の上場企業においては、規制上[1]、報酬設定時に参照したピアグループの開示が義務付けられており、選定基準に加え、構成企業の個別企業名が開示される。この取り組みは、各社の報酬妥当性を説明する材料であると同時に、機関投資家の議決権行使判断における重要な参考情報でもある。報酬のグローバル化に踏み出す日本企業においては、報酬ガバナンスの観点から同様の取り組みが今後重要となることが考えられる。
なお、ピアグループの選定基準としては、下記表に記載の業種・規模・事業戦略等が自社と類似する企業を選択することが標準的なプロセスとなっている。
参考:ピアグループの選定における標準的な検討要素
| 選定基準 | 詳細・例 |
|---|---|
| 業種の類似性 |
|
| 規模の類似性 |
|
| 戦略の類似性 |
|
上記に加え、比較企業の選定上、地域性を加味することも多い。直近では、一部の欧州企業において、米国市場との競争力を意識して、米国企業もピアグループに含む傾向が見られる。日本企業においても、比較企業が業種および規模基準を充足している前提で、対象地域を欧米に広げることが報酬のグローバル化の鍵となるだろう。
なお、報酬が業績に適切に連動していることを示す観点も重要であり、米国のPay versus Performance開示[2]では、賞与・長期インセンティブの支給率や支給額に加え、TSRや利益の実績値を併記するのが標準的だ。対照的に、日本では支給率の開示すら少なく、本分析の対象企業85社中27社にとどまる。こうした開示は報酬が業績に十分に連動していることを示すことから、日本企業にとってもP4Pの確保に向けた第一歩として有力な取り組みとなるだろう。
脚注
- 米国のSEC規則(Regulation S-K)に基づき、報酬設定上、他社の報酬ベンチマークを実施した場合、比較企業の個別銘柄の開示が求められる。 本文に戻る
- 米国のSEC規則(Regulation S-K)に基づき、大手上場企業は、投資家が幹部報酬と企業業績(利益等に加え、TSR等の株主リターンを含む)の関連性を評価できるよう、過去5年度分の実績について開示を行うことが義務付けられている。 本文に戻る
WTWについて
WTW(NASDAQ:WTW)は、企業に対し、人材、リスク、資本の分野でデータと洞察主導のソリューションを提供しています。 世界140の国と市場においてサービスを提供しているグローバルな視点とローカルな専門知識を活用し、企業戦略の進展、組織のレジリエンス強化、従業員のモチベーション向上、パフォーマンスの最大化を支援します。
私たちはお客様と緊密に協力して、持続可能な成功への機会を見つけ出し、あなたを動かす視点を提供します。