

【プレスリリース / 東京】 2026年9月17日(木) -- 世界をリードするアドバイザリー、ブローキング、ソリューションのグローバルカンパニーであるWTW(NASDAQ:WTW)は、日米英独仏の5カ国における売上高等1兆円以上企業の社外取締役の報酬について調査を実施しました。
《 調査結果 》
社外取締役の総報酬水準(取締役会議長や筆頭等の役職を有さない社外取締役)
※個人別報酬額の開示情報より集計、日本のみ社外取締役の総額開示より一人当たりの平均報酬額を算定して集計
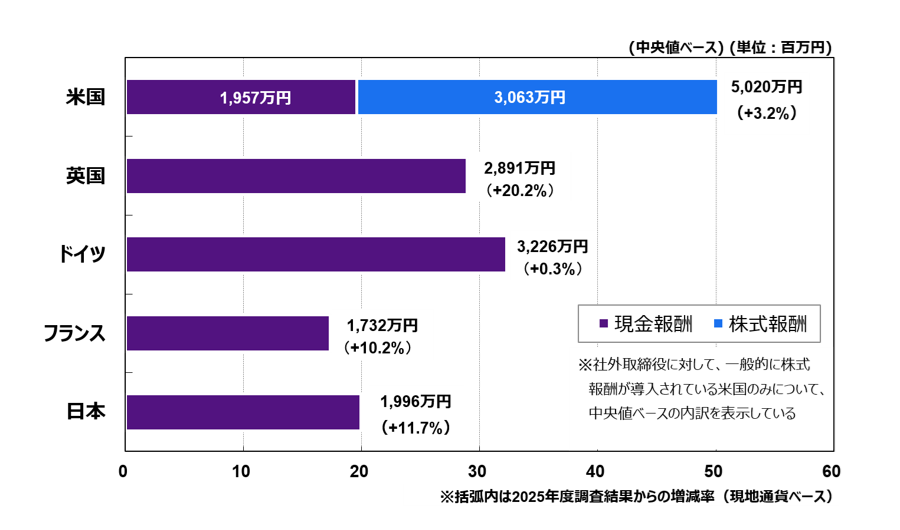
図1: 日米欧社外取締役報酬比較(2026年調査結果)
社外取締役に対して株式報酬を支給する企業の割合
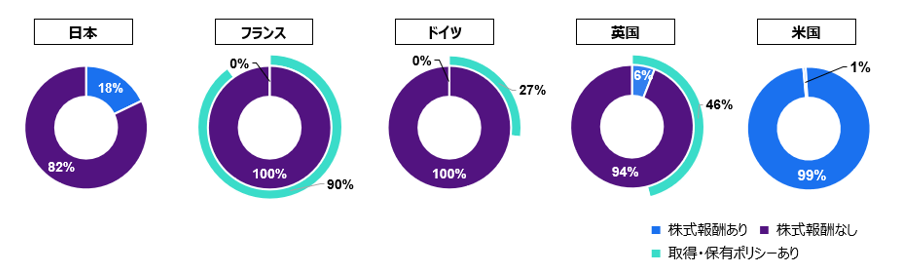
図2:社外取締役に対して株式報酬を支給する企業の割合
【参考1】 社外取締役の総報酬水準の推移(直近3年間)
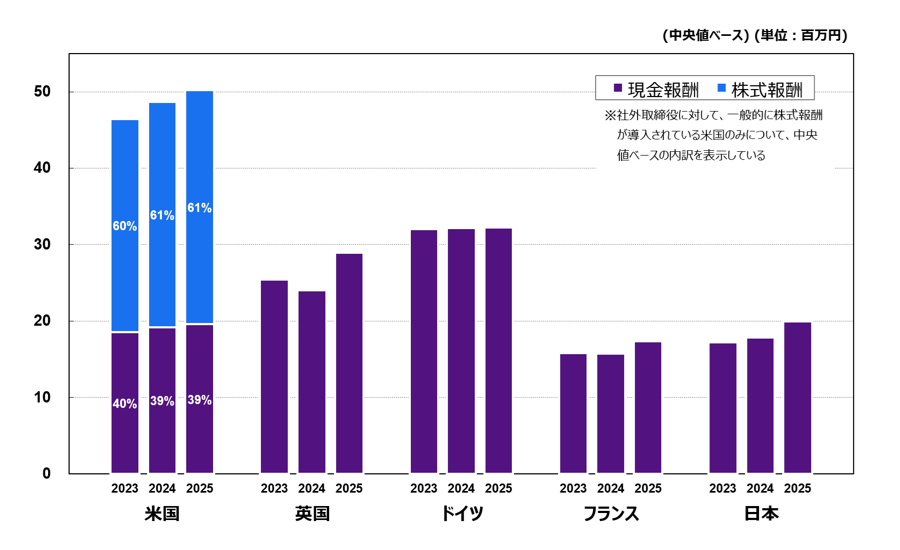
図3:社外取締役の総報酬水準の推移(直近3年間)
【参考2】 取締役会議長を務める社外取締役の総報酬水準
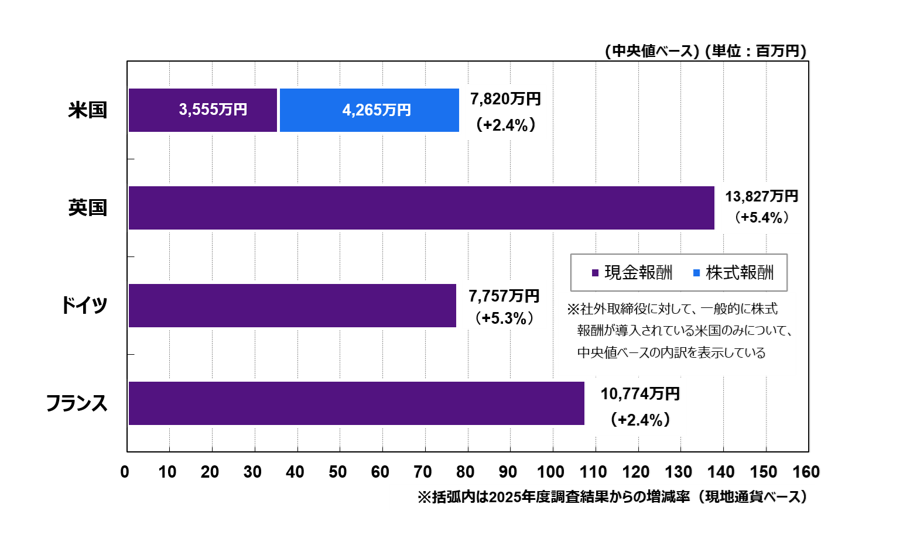
図4:取締役会議長を務める社外取締役の総報酬水準
【出 所(2026年調査について)】
2025年度にかかる調査対象国における各企業の各国開示資料よりウイリス・タワーズワトソンのGlobal Executive Compensation Analysis Team(GECAT)が分析のうえ作成。なお、調査対象は以下のとおり:
- 米 国:Fortune 500かつS&P 500のうち売上高等1兆円以上の企業331社
- 英 国:FTSE 100のうち売上高等1兆円以上の企業54社
- ドイツ:DAX構成銘柄のうち売上高等1兆円以上の企業36社
- フランス:CAC 40のうち売上高等1兆円以上の企業36社
- 日 本: 時価総額上位100社かつ売上高等1兆円以上の企業85社のうち集計時点で報酬開示情報が得られる企業
※ 米国(Outside Directorを集計)、英国、ドイツ、フランス(それぞれNon-Executive Directorを集計)については、個人別報酬額および報酬の方針の開示情報を分析して集計。取締役会議長や筆頭等の役職を有さない社外取締役については、対象となる全ての個人別報酬額の平均値を算出し、1社につき1サンプルとして中央値を集計している。取締役会議長についてはその個人別報酬額の中央値を集計
※ 括弧内は2025年度調査結果からの増減率(現地通貨ベース)
※ 各国のデータサンプルにつき、在籍期間等により年額が得られないデータサンプルは異常値として集計上除外
※ 日本については、社外取締役報酬の総額開示より一人当たり平均報酬額を算出し、1社につき1サンプルとして中央値を集計
※英国、ドイツ、フランスについては、社外取締役に株式報酬を支給した企業数に加え、株式の取得や保有を推奨するポリシーを設定している企業数の双方を集計しチャートに反映
※ 参考1については、各年度における現地通貨ベースの額を一律直近の円換算レートで日本円に換算している
※ 円換算レートは2025年平均TTM(1ドル=149.71円、1ポンド=197.25円、1ユーロ=169.00円)
《 コメント 》
分析所見
- 米国、英国、フランスにおいて昨年比で報酬増(それぞれ+3.2%、+20.2%、+10.2%)。
- ドイツは昨年比で報酬水準がほぼ横ばい(+0.3%)。
- 日本は昨年比で+11.7%程度の報酬増。
- 社外取締役に対する株式報酬制度の適用については、以下の傾向が見られる:
WTW
経営者報酬・ボードアドバイザリープラクティス
ディレクター ブラウン ジョン
今年の社外取締役報酬調査では、日本企業における総報酬(現金および株式報酬)の中央値が1,790万円から11.7%増の1,996万円となり、毎年の上昇基調が続いている。同様に、日本企業において社外取締役に対する株式報酬を適用する企業も引き続き上昇しており、今年の調査では過去最多の15社(17.9%)で付与実績が確認された。この傾向の背景には、特に欧米プラクティスを視野に入れた経営幹部報酬および指名領域の検討を実施している企業において、社外取締役による一層深い議論および検証が求められ、責任範囲および拘束時間が拡充していることがあると考えられる。また、2026年7月改定版の日本版コーポレートガバナンス・コード*[3]において社外取締役の役割として株主との対話への参画やサクセション・プランおよび報酬の適切性の確保を求めることが明確となっており、その役割に応じた委員・委員長手当等の導入が今後より重要となるだろう。
昨今、一部の欧州企業では、グローバルタレントの獲得に向けて、幹部報酬を米国水準に引き上げるトレンドが見られる。この傾向は社外取締役報酬においても同様であり、特に英国企業では、米国やスイス等の報酬水準を意識した報酬の増額改定を実施するケースが増えている。また、英国の規制機関*[4]が社外取締役に対する処遇として非業績連動型の株式報酬を含む柔軟な報酬設計を認める旨を2025年11月に改めて明確化した。これを踏まえ、株式報酬制度を報酬ポリシー上整備している英国企業が昨年の22%から今年は46%に大きく上昇。株式報酬の適用は、株主とのアラインメント強化等の効果も期待でき、株主の代表として経営幹部の監督を担う社外取締役に対する処遇として有効だ。日本企業についても、特に外国籍の社外取締役人材の獲得を意識する場合、株式報酬の導入を検討することが更に重要になることが考えられる。
なお、日本企業の報酬開示では、社外取締役に対して支給される報酬項目は開示される一方、欧米において標準的な基本報酬や委員手当等の個別項目のポリシー額や個人別の実支給額の開示は、依然として稀だ。今後、社外取締役報酬の設定するうえで、欧米並みの水準や株式報酬を含む構成を採用する場合、特に海外投資家の理解を得るうえでは、同様に詳細な開示が求められるだろう。
脚注
- 社外取締役に対し株式報酬の付与を報酬ポリシーにおいて可能とする割合 本文に戻る undo
- 株式報酬の導入事例が米国と比較して少ない欧州3カ国でも、社外取締役による株式の購入を促す目的で、一定程度の株式の保有を義務つける株式保有ガイドラインを設けることが一般的であり、株主価値とのアラインメント強化に向けた体制が整備されている。 本文に戻る undo
- 2026年7月21日公表の改訂版コーポレートガバナンス・コード 原則1-1および4-8。 本文に戻る undo
- 2025年11月5日付け英国Financial Reporting Councilによるガイダンスにおいて社外取締役の処遇として株式報酬を含む柔軟な報酬設計を認めることを公表。 本文に戻る undo
WTWについて
WTW(NASDAQ:WTW)は、企業に対し、人材、リスク、資本の分野でデータと洞察主導のソリューションを提供しています。 世界140の国と市場においてサービスを提供しているグローバルな視点とローカルな専門知識を活用し、企業戦略の進展、組織のレジリエンス強化、従業員のモチベーション向上、パフォーマンスの最大化を支援します。
私たちはお客様と緊密に協力して、持続可能な成功への機会を見つけ出し、あなたを動かす視点を提供します。