

【プレスリリース / 東京】 2026年7月28日(火) -- 世界をリードするアドバイザリー、ブローキング、ソリューションのグローバルカンパニーであるWTW(NASDAQ:WTW)は、東証プライム市場の上場企業のうち調査対象期間内に有価証券報告書を提出した全1,546社を対象に、社外取締役に対する株式報酬の導入状況について、有価証券報告書(2025年7月〜2026年6月提出の直近期分)の開示情報を用いて調査を実施しました。
社外取締役に対する株式報酬の導入状況を、時価総額帯別・経営トップの変動報酬比率ゾーン別に分析しました。導入企業は全体では130社・8%にとどまる一方、時価総額が大きい企業ほど、また経営トップの変動報酬比率が高い企業ほど導入率が明確に高く——変動報酬が過半の企業では18%と、50%未満・比率不明の企業(5%)の約4倍——、企業価値向上への責任を監督側にも共有させる設計が、大型・高変動の企業から広がり始めている実態が確認されました。
《 調査結果 》
- 社外取締役への株式報酬の導入は130社(8%)
- 時価総額帯別の導入率は、3兆円以上20%/1〜3兆円20%/3千億〜1兆円8%/3千億円未満6%
- 経営トップの変動報酬が過半の企業(432社)では18%が導入し、50%未満・比率不明の企業(1,114社)の5%の約4倍。ゾーン別の内訳は90%以上60%/66〜90%24%/50〜66%14%/50%未満・比率不明5%(90%以上ゾーンは母数10社)
- 導入企業の株式報酬は在任条件のみの固定型(譲渡制限付株式・RSU等)がほとんどで、業績連動の付与はごく少数=監督の独立性への配慮と株式保有によるアライメントを両立させる設計
図表1:社外取締役株式報酬の導入率(時価総額帯別/変動報酬ゾーン別)
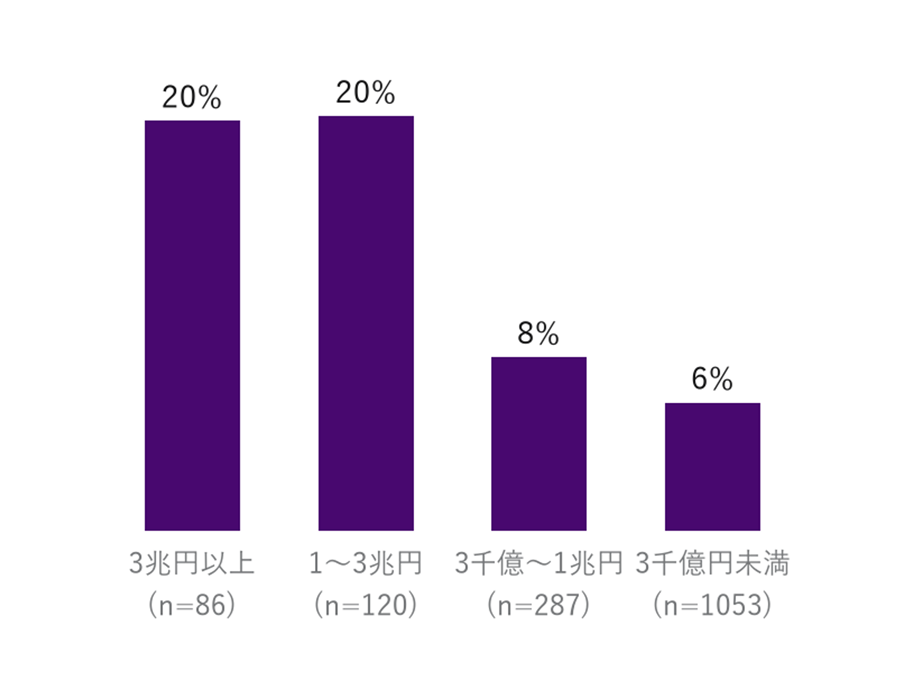
図A 時価総額帯別 社外取締役株式報酬の導入率
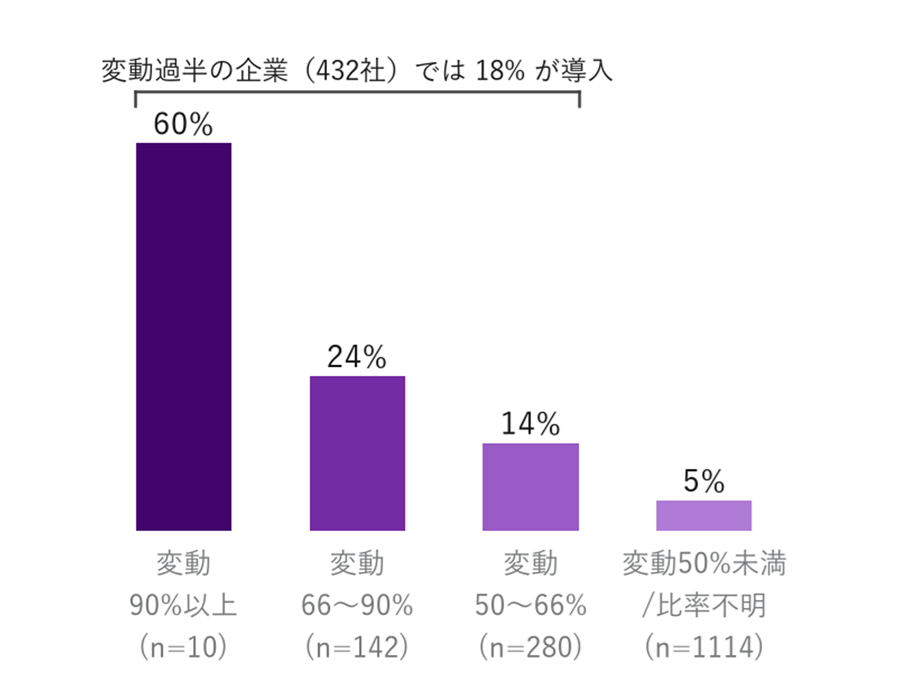
図B 変動報酬ゾーン別 社外取締役株式報酬の導入率
【出所】
調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した東証プライム全上場企業1,546社の有価証券報告書(直近期分)に基づくWTW独自データベース「BoarDEX」(2026年7月12日版)。時価総額は2026年6月30日終値時点(出所:Yahoo!ファイナンス)。
【調査概要(定義・判定方法)】
- 調査対象は、調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した全プライム上場企業1,546社。次の会社は調査対象に含まれない:①有価証券報告書の提出期限の延長を行っている会社 ②決算期変更の移行期にあり当期の有価証券報告書が制度上存在しない会社 ③新規上場等により調査対象期間内に有価証券報告書の提出がない会社 ④非公開化等により上場廃止となった会社 ⑤外国会社。また、同一の会社が普通株式に加えて優先株式・社債型種類株式などを上場している場合も、集計上は1社として数える(銘柄数ではなく会社数で集計)。
- 経営トップ=対象事業年度の在任期間が最長の経営トップ(提出会社基準)。
- 変動報酬比率=(短期インセンティブ+長期インセンティブ)÷(基本報酬+短期+長期インセンティブ)。セベランス(退職一時金)・退職慰労金・ベネフィット等の「その他報酬」は分母・分子とも算入しない。
- 「変動報酬」は固定報酬以外(現金賞与+株式報酬等)を指し、業績条件のない株式報酬も含む。
- 比率の特定は3段階:①報酬方針に開示された目標報酬ミックス(850社)②方針上の固定:変動比率(16社。レンジ開示は変動側上限)③経営トップの実報酬構成からの逆算(192社・推計)。いずれによっても特定できない488社は「比率不明」として最下段ゾーンに含める。
- 全社のデータは有価証券報告書の原典(本文および図表)から取得し、合計検算・開示カバレッジ・外部ソース突合等の多段の品質検証を経ている。うち変動報酬比率90%以上と判定した会社については、数値が極端であることを踏まえ、原典に立ち返り1社ずつ追加の個別検証を行った。
《 WTWコメント 》
経営者報酬・ボードアドバイザリー(Executive Compensation & Board Advisory) 日本リード
シニアマネージングディレクター 櫛笥 隆亮
監督する側にも、企業価値の物差しを
社外取締役への株式報酬は、日本では「独立性を損なう」との慎重論が長く根強かった。しかし時価総額の大きい企業、経営トップの変動報酬が大きい企業から導入が広がっている事実は、その問いの立て方が変わったことを示している。株主は、監督する側にも企業価値向上への当事者性を求める。業績連動を避けた固定型の株式付与であれば、独立性を保ったまま、株価の下落を「他人事にしない」立場を作れる。導入企業のほとんどが固定型を選んでいるのは、この両立の解である。機関投資家の議決権行使基準でも、業績に連動しない譲渡制限付株式・RSU等であれば社外取締役への株式報酬を許容する見方が広がっており、大型企業から導入が進む本調査の構図は、WTWの2025年調査(日本の時価総額上位企業の約14.5%が社外取締役に株式報酬を付与)とも符合する(【参考】掲載のWTW記事を参照)。
大きな変動報酬には、それを健全に運用する監督が要る
経営トップの報酬の過半を変動報酬に委ねる設計では、業績評価の一つひとつ——目標の妥当性、達成度の認定、例外の扱い——が大きな支払いを左右する。その運用の質を担保するのは報酬委員会であり、社外取締役である。変動報酬が過半の企業では社外取締役への株式報酬の導入が18%と、50%未満・比率不明の企業の約4倍に達しているのは、大きなペイ・フォー・パフォーマンスの健全な運用を、株主と利害を共有した監督者に委ねるという設計思想の帰結だと読める。攻めの報酬設計と監督の設計は、ここでも一体である。
監督の設計も、選択である
経営者の報酬のかたちと、それを監督する体制のかたちは、別々の論点ではない。経営が、報酬に何を託すのかを自らの意思として明確にし、取締役会・報酬委員会が株主の負託に応えるスチュワードとしてそれを検証し、承認・支持する(エンドース:Endorsement)。社外取締役への株式報酬もその営みの一部であり、導入の有無そのものより、「なぜ導入するのか(しないのか)」を自社の設計思想として語れるかどうかが問われている。
【参考】
WTW「2026年、経営者報酬は“見られる時代”に入った ― 規制・アクティビスト・有報開示が突きつける3つの変化」(2026年4月)
WTWについて
WTW(NASDAQ:WTW)は、企業に対し、人材、リスク、資本の分野でデータと洞察主導のソリューションを提供しています。 世界140の国と市場においてサービスを提供しているグローバルな視点とローカルな専門知識を活用し、企業戦略の進展、組織のレジリエンス強化、従業員のモチベーション向上、パフォーマンスの最大化を支援します。
私たちはお客様と緊密に協力して、持続可能な成功への機会を見つけ出し、あなたを動かす視点を提供します。