

【プレスリリース / 東京】 2026年7月27日(月) -- 世界をリードするアドバイザリー、ブローキング、ソリューションのグローバルカンパニーであるWTW(NASDAQ:WTW)は、東証プライム市場の上場企業のうち調査対象期間内に有価証券報告書を提出した全1,546社を対象に、経営トップの変動報酬比率と、株式保有ガイドライン・クローバック(報酬の返還・没収条項)の整備状況について、有価証券報告書(2025年7月〜2026年6月提出の直近期分)の開示情報を用いて調査を実施しました。
経営トップの変動報酬比率4ゾーン別に、報酬制度の健全性を支える二つの装備——株式を保有し続けることで株主との長期的なアライメントを担保する「株式保有ガイドライン」と、誤った業績数値や不正があったときに支給済み報酬の返還を求める「クローバック」——の整備状況を分析しました。なお、支給済み報酬の返還を求めるクローバックと、未確定・未支給の報酬を減額・没収する「マルス」は異なる装備です。本調査では、名称を問わず支給済み報酬の返還を定める条項のみをクローバックとして集計し、マルスにとどまる規定は含めていません。いずれもゾーン定義から独立した変数であるにもかかわらず変動比率と一貫した勾配を示し、インセンティブの強さとガバナンスの強度が「セットで選択」されている実態が確認されました。
《 調査結果 》
- 株式保有ガイドライン(役員に自社株式の一定水準の保有を求める規律)の設定は、ゾーン順(90%以上→66〜90%→50〜66%→50%未満/不明)に 30%/22%/12%/4%
- クローバック(支給済み報酬の返還を求める条項。名称を問わず実質で判定し、未確定・未支給分の減額・没収にとどまるマルスは集計に含めない)の導入は、同順に 70%/50%/34%/8%。最下段ゾーン約1,100社では1割未満にとどまる
- いずれも変動報酬比率と一貫した勾配=変動を増やした企業ほど、株主とのアライメントと返還の仕組みを併せて整備
(参考)米国はSEC規則(Rule 10D-1)に基づく取引所の上場基準により、財務諸表の訂正再表示に伴い誤って支払われた業績連動報酬の回収方針の策定・実施を全上場企業に義務化している(役員の非違行為の有無を問わない一方、対象は会計上の訂正に係る過誤支給分に限定)。日本にはこうした導入義務はなく、クローバックは各社の任意の装備。
図表1:変動報酬ゾーン別 株式保有ガイドライン・クローバックの導入率(%)
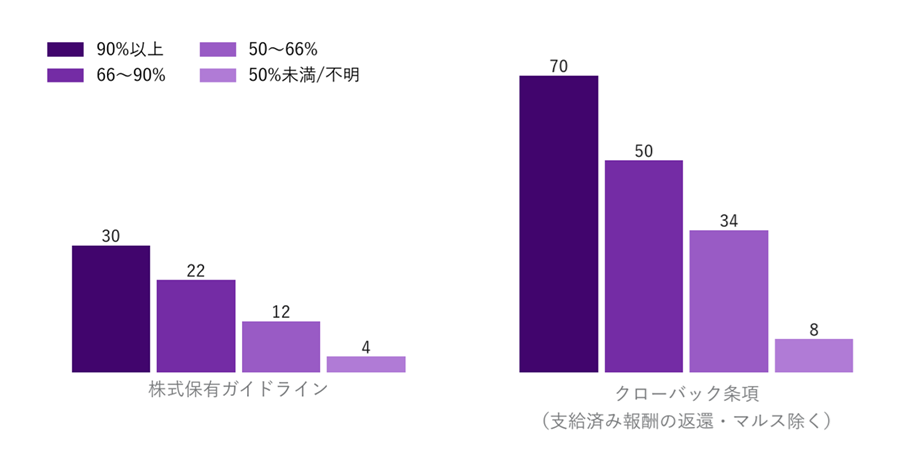
図表1:変動報酬ゾーン別 株式保有ガイドライン・クローバックの導入率(%)
【出所】
調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した東証プライム全上場企業1,546社の有価証券報告書(直近期分)に基づくWTW独自データベース「BoarDEX」(2026年7月12日版)。時価総額は2026年6月30日終値時点(出所:Yahoo!ファイナンス)。
【調査概要(定義・判定方法)】
- 調査対象は、調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した全プライム上場企業1,546社。次の会社は調査対象に含まれない:①有価証券報告書の提出期限の延長を行っている会社 ②決算期変更の移行期にあり当期の有価証券報告書が制度上存在しない会社 ③新規上場等により調査対象期間内に有価証券報告書の提出がない会社 ④非公開化等により上場廃止となった会社 ⑤外国会社。また、同一の会社が普通株式に加えて優先株式・社債型種類株式などを上場している場合も、集計上は1社として数える(銘柄数ではなく会社数で集計)。
- 経営トップ=対象事業年度の在任期間が最長の経営トップ(提出会社基準)。
- 変動報酬比率=(短期インセンティブ+長期インセンティブ)÷(基本報酬+短期+長期インセンティブ)。セベランス(退職一時金)・退職慰労金・ベネフィット等の「その他報酬」は分母・分子とも算入しない。
- 「変動報酬」は固定報酬以外(現金賞与+株式報酬等)を指し、業績条件のない株式報酬も含む。
- 比率の特定は3段階:①報酬方針に開示された目標報酬ミックス(850社)②方針上の固定:変動比率(16社。レンジ開示は変動側上限)③経営トップの実報酬構成からの逆算(192社・推計)。いずれによっても特定できない488社は「比率不明」として最下段ゾーンに含める。
- 全社のデータは有価証券報告書の原典(本文および図表)から取得し、合計検算・開示カバレッジ・外部ソース突合等の多段の品質検証を経ている。うち変動報酬比率90%以上と判定した会社については、数値が極端であることを踏まえ、原典に立ち返り1社ずつ追加の個別検証を行った。
《 WTWコメント 》
経営者報酬・ボードアドバイザリー(Executive Compensation & Board Advisory) 日本リード
シニアマネージングディレクター 櫛笥 隆亮
報酬を「持たせ続ける」ことと「取り戻せる」こと
株式報酬は、付与した瞬間に目的を達するのではない。経営者が在任中株式を持ち続けて初めて、株主と同じリスクを負い続けるというアライメントが成立する。株式保有ガイドラインはその持続を制度として担保する装備である。そしてクローバックは、誤った数値や不正の上に支払われた報酬を取り戻すことで、業績連動という約束の信頼性を担保する装備である。前者は報酬の「行き先」を、後者は報酬の「正しさ」を守る。攻めの報酬設計は、この二つが揃って初めて完成する。
最上位ゾーンでも3割 ― 株式保有ガイドラインの空白
変動9割以上の企業ですら、株式保有ガイドラインの設定は30%にとどまる。米欧では基本報酬の数倍相当の自社株保有を求めるガイドラインがCEO報酬の標準装備であり、株式報酬の拡大と保有の規律は本来一体で議論されてきた。日本は株式報酬の「付与」が先行し、「保有」の規律が追いついていない。誤解のないよう付言すれば、株式報酬を売却し現金化できることは、受け取る経営者にとってインセンティブとリテンションの実質を支える重要な価値であり、売却そのものを咎めるべきではない。ただし、それを堂々と実行するには、在任中は一定水準の自社株保有を続け、株主との長期のアラインメントが保たれているという必要条件を満たしていることが要る。保有ガイドラインは売却を縛る足かせではなく、売却に正当性を与える土台である。
クローバックは不祥事対応ではなく、設計の信頼性の問題
クローバックは不祥事が起きたときのための例外規定と受け取られがちだが、本質はそうではない。誤った業績数値に基づいて支払われた報酬を取り戻せない設計は、業績連動という約束そのものの信頼性を弱める。米国が全上場企業に義務化したのはこの論理による。変動報酬を主役に据えるなら、取り戻す仕組みはその対価である。もとより、クローバックが実際に発動される可能性は高くなく、返還の実務例も豊富とは言えない。いったん支給された報酬の返還には、税務上の取り扱いを含む制度対応上の困難も伴うのが現実である。それでもなお、インセンティブにより報酬が高額化していく時代に、報酬制度の健全性をどう担保するかについて、企業がガバナンスとしての対応を表明しておくことの重要性に、異論は少ないだろう。日本の最下段ゾーンに広がる空白地帯は、変動報酬の拡大が本格化する前に埋めておくべき領域だ。攻めの設計と守りの装備を、経営が自らの意図で一体のものとして選び、その理由を自社の言葉で示す。取締役会・報酬委員会は、株主に代わってその均衡を検証し、支持する。攻めと守りの整合は、この経営の意思とボードの監督の往復の中で保たれる。
WTWについて
WTW(NASDAQ:WTW)は、企業に対し、人材、リスク、資本の分野でデータと洞察主導のソリューションを提供しています。 世界140の国と市場においてサービスを提供しているグローバルな視点とローカルな専門知識を活用し、企業戦略の進展、組織のレジリエンス強化、従業員のモチベーション向上、パフォーマンスの最大化を支援します。
私たちはお客様と緊密に協力して、持続可能な成功への機会を見つけ出し、あなたを動かす視点を提供します。