

アクティブ運用とパッシブ運用の優劣を巡る議論は長年続いてきたが、2025年においても両者の位置付けは投資家にとって重要な検討事項である。
近年の市場環境では、AI・半導体関連を中心とした大型テクノロジー銘柄に対する一極集中が進んだ。これらの銘柄は指数構成上の比重が高く、指数全体を押し上げる結果となり、多くのアクティブ運用マネジャーがベンチマークを継続的に上回ることに苦戦している。その結果、低コストのパッシブ運用に対する人気は日々高まっているようだ。比較的最近のリサーチによるとアクティブ運用マネジャーの約3分の2は長期でパッシブ運用を下回っており[1]、やはりパフォーマンス不振がこうした潮流を後押ししているのだろう。
一方で、WTWではこの「どちらか一方を選ぶ」という考え方はやや早計と考える。近年パッシブ運用が優位だったからといって、それが将来も続くとは限らない。ポートフォリオ構築には将来の不確実性に対する判断が不可欠であり、将来を見据えたリスク管理、市場変化への理解、長期的な視点が必要であると考える。
例えば、近年のように一部の銘柄が市場を牽引する局面では、一般的にアクティブ運用は苦戦を強いられやすいが、こうした局面が永続的に続くことは考えにくい。歴史的にみれば、市場の集中度が下がり、業種・地域・銘柄選択の裾野が広がる局面が訪れると、アクティブ運用には投資機会が増え、優位性が回復する傾向がある。実際、ドットコムバブル崩壊後の10年間では、それ以前と比較して多くのアクティブ運用が指数を大きく上回った例(図表参照)がある。
図表:アウトパフォームした米国大型株アクティブ運用マネジャーの割合(対S&P500)
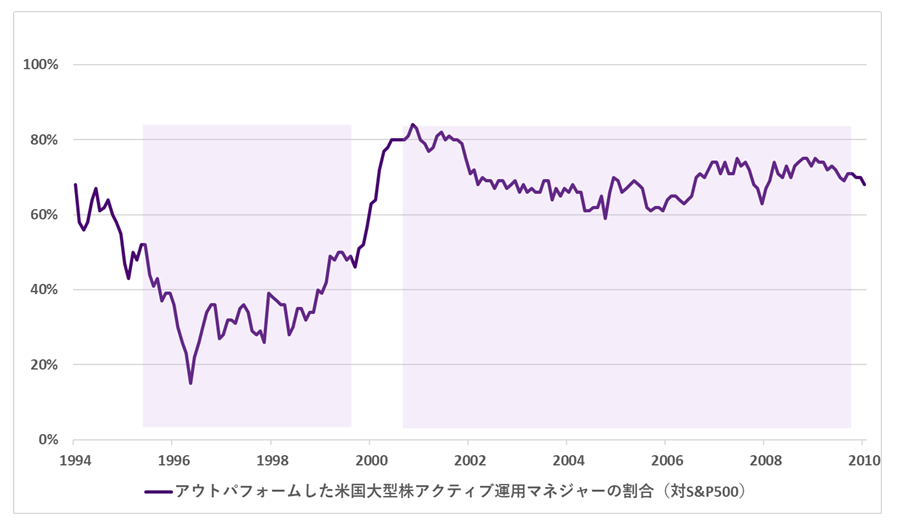
出所:eVestment, WTW 1994年12月~2010年12月
弊社は、新たなテクノロジーの出現等によるレジームチェンジが生じつつあるかもしれない昨今の不確実な環境下において、アクティブ運用とパッシブ運用のいずれかを選ぶのではなく、両者を役割に応じて組み合わせるポートフォリオ構築が長期的に報われると考えている。もちろんアクティブの厳選と適切な分散は前提にはなるが、低コストで市場平均を確保するパッシブ運用と、環境の変化を捉えて超過リターンを狙うアクティブ運用は、それぞれ異なる役割と強みを持ち、補完的であると言える。
総じて、将来の市場環境が必ずしも現在の偏った市場環境を維持するとは限らない以上、投資家は現在のパッシブ優位という「結果」を過大評価すべきではないと考える。アクティブ運用は、適切なマネジャー選定と分散の枠組みが整えば、次の市場局面で再び重要な役割を果たす可能性は十分にあると考えており、ポートフォリオにおいて両者を組み合わせることが、コスト効率と長期的なリスク調整後リターンの双方を高める最適解となり得ると考える。
※本稿はオルイン79号(2026年3月)への寄稿を転載したものです。
<脚注>
- AJ Bell – Manager versus machine report 2024 本文に戻る
執筆者
革新性とインパクトの創出~WTWインベストメント部門~
あらゆる資産クラスにわたるリサーチ主導の戦略、投資の革新性、業務の卓越性を通じて、多くの未来の変革を目指します。