Der Stiftungsrat verfügt über verschiedene Instrumente, um die Generationengerechtigkeit bestmöglich zu gewährleisten, insbesondere durch die Anpassung der technischen Parameter und die Verwendung der Vermögenserträge.
Die Generationengerechtigkeit ist ein wesentliches Merkmal der zweiten Säule und gleichzeitig eine der grössten Herausforderungen für die Pensionskassen. Sinkende Zinsen sowie die schrittweise steigende Lebenserwartung haben die finanzielle Stabilität der Vorsorgeeinrichtungen unter Druck gesetzt und sie zum Handeln gezwungen. Haben die vorgenommenen Anpassungen diese Gleichbehandlung jedoch geschwächt? Und gelingt es dem Stiftungsrat tatsächlich in seinen jährlichen Beschlüssen, diese Dimension in einem zunehmend volatilen wirtschaftlichen Umfeld zu berücksichtigen?
Gerechtigkeit zwischen aktiven Versicherten und Rentenbeziehenden
Die Gleichbehandlung von aktiven Versicherten und Rentenbeziehenden ist von besonderer Bedeutung, insbesondere im Hinblick auf die garantierte Auszahlung der laufenden Renten. Aktive Versicherte sind grösseren Unsicherheiten ausgesetzt: Ihre künftige Altersrente hängt von den Altersgutschriften, aber vor allem auch direkt von den gutgeschriebenen Zinsen und dem zum Zeitpunkt ihres Renteneintritts geltenden Umwandlungssatz ab. Für Rentenbeziehende besteht das Hauptrisiko in einem Anstieg der Inflation, der ihre Kaufkraft im Laufe der Zeit schmälert.
Angesichts sinkender Zinsen und der erwarteten Rendite ihrer Anlagestrategie haben die Pensionskassen in den vergangenen Jahren ihren technischen Zinssatz gesenkt, was möglicherweise zu höheren Rentenverlusten führt. Gleichzeitig haben sie auch ihren Umwandlungssatz gesenkt und damit das Zinsversprechen, das an den in ihrer Berechnung verwendeten impliziten Zinssatz gekoppelt ist. Laut den Statistiken der Oberaufsichtskommission für die berufliche Vorsorge (OAK BV) ist der durchschnittliche Umwandlungssatz über fünf Jahre von 6,06 % im Jahr 2014 auf 5,18 % im Jahr 2024 gesunken. Diese Anpassungen haben es im Allgemeinen ermöglicht, die Pensionierungsverluste in Grenzen zu halten und den Teil der Vermögenserträge zu sichern, der für die Verzinsung der Altersguthaben der aktiven Versicherten bestimmt ist.
Abbildung 1: Technischer Zins vs. Zinsversprechen
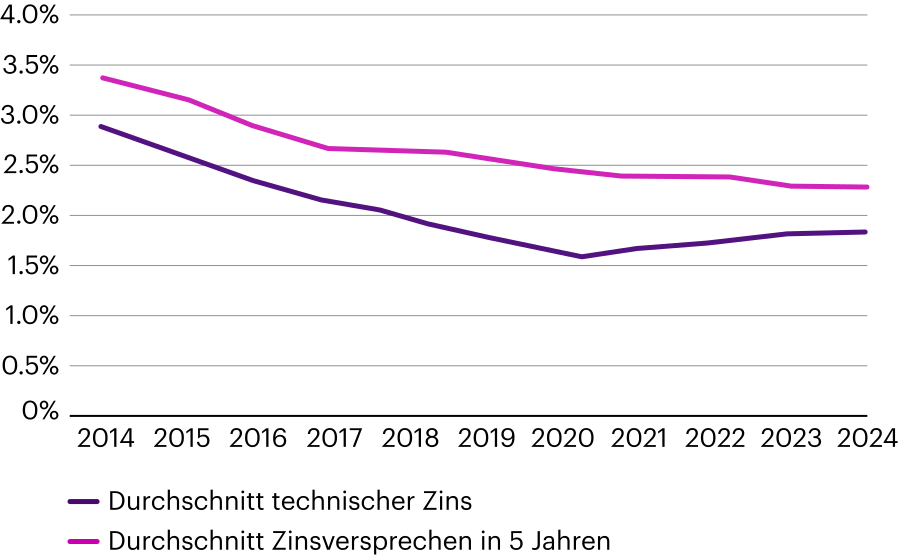
Technischer Zins vs. Zinsversprechen
Auswertung durch die OAK BV
Um die Solidarität zwischen aktiven Versicherten und Rentenbeziehenden von Jahr zu Jahr auszuwerten, untersucht die OAK BV vier Arten von Zuweisungen an die Rentenbeziehenden und vergleicht deren Gesamtsumme mit der Verzinsung der Altersguthaben der aktiven Versicherten. Der Vergleich berücksichtigt den Anteil, der den Aktiven entsprechend dem relativen Gewicht ihres Vorsorgekapitals zustehen würde (siehe Tabellen 1 und 2).
Im Jahr 2024 belief sich die Gesamtsumme der Zuweisungen auf CHF 33,4 Milliarden, während die aktiven Versicherten eine Verzinsung von CHF 22,3 Milliarden erhielten, was einem durchschnittlichen Zinssatz von 3,76 % (Beitragsprimat) entspricht, während die Zuteilung auf Basis der Vorsorgekapitalien (VK) bei CHF 20 Milliarden hätte liegen müssen, was eine für die aktiven Versicherten eher günstige Umverteilung bedeutet.
Für 2022 und 2023 hätte sich die Situation umgekehrt dargestellt: Ohne die Gewinne aus dem Anstieg des technischen Zinssatzes hätte eine Umverteilung zugunsten der Rentenbeziehenden resultiert, da den aktiven Versicherten niedrigere Zinsen auf die Altersguthaben gutgeschrieben wurden.
Tabelle 1: Berücksichtigte Komponenten zur Schätzung der Umverteilung
| Zuweisungen zugunsten der Rentenbeziehenden | ||||||
|---|---|---|---|---|---|---|
| Jahr (in Mrd. CHF) | Zuweisungen zugunsten der aktiven Versicherten Verzinsung des Vorsorgekapitals der aktiven Versicherten | Verzinsung des Vorsorgekapitals der Rentenbeziehenden | Nachfinanzierung der laufenden Renten* | Rentenerhöhungen | Pensionierungsverluste | Total |
| 2022 | 10.1 | 7.7 | -3.0 | 0.6 | 1.7 | 17.1 |
| 2023 | 12.9 | 7.9 | -1.7 | 0.8 | 1.6 | 21.5 |
| 2024 | 22.3 | 8.0 | 0.0 | 1.6 | 1.5 | 33.4 |
Tabelle 2: Approximative Umverteilung von den aktiven Versicherten hin zu den Rentenbeziehenden
| Jahr (in % bzw. Mrd. CHF) | Anteil des Vorsorgekapitals der aktiven Versicherten | Zuweisung zugunsten der aktiven Versicherten bei proportionaler Verteilung | Tatsächliche Zuweisung zugunsten der aktiven Versicherten | Geschätzte Umverteilung | In % des Vorsorgekapitals der aktiven Versicherten und der Rentenbeziehenden |
|---|---|---|---|---|---|
| 2022 | 57.8% | 9.9 | 10.1 | -0.2 | 0.0% |
| 2023 | 58.8% | 12.6 | 12.9 | -0.3 | 0.0% |
| 2024 | 59.9% | 20.0 | 22.3 | -2.3 | -0.2% |
Da aktuell die Zinsen auf einem relativ niedrigen Niveau gehalten werden, ist es eher unwahrscheinlich, dass ein künftiger Anstieg des technischen Zinssatzes mittelfristig zu einer Verringerung der Leistungen für die Rentenbeziehenden führen wird. Darüber hinaus liegt das auf dem Umwandlungssatz in fünf Jahren basierende Zinsversprechen von 2,34 % trotz des Rückgangs des durchschnittlichen Umwandlungssatzes weiterhin über dem durchschnittlichen technischen Zinssatz von 1,77 %.
Ansätze für die Festlegung eines Verteilungsmodells
Ende 2025 verfügten einige Pensionskassen über freie Mittel, was die Frage nach einer möglichen Rentenerhöhung aufwirft. Unabhängig davon, ob eine Indexierung oder ein Rentenbonus in Betracht gezogen wird, muss die Gleichbehandlung zwischen den aktiven Versicherten und Rentenbeziehenden, aber auch zwischen den verschiedenen Rentnergruppen geprüft werden. Jede Pensionskasse weist jedoch eine eigene demografische Struktur, eigene technische Parameter und eine eigene Geschichte auf. Zudem ändern sich die wirtschaftlichen Variablen im Laufe der Zeit. Wie die folgende Grafik (Abb. 2) zeigt, weist beispielsweise eine rentenbeziehende Person, die 2006 in Pension gegangen ist, aufgrund der kumulierten Inflation einen doppelt so hohen Kaufkraftverlust auf wie eine rentenbeziehende Person, die 2012 pensioniert wurde.
Abbildung 2: Entwicklung der jährlichen und kumulierten Inflation
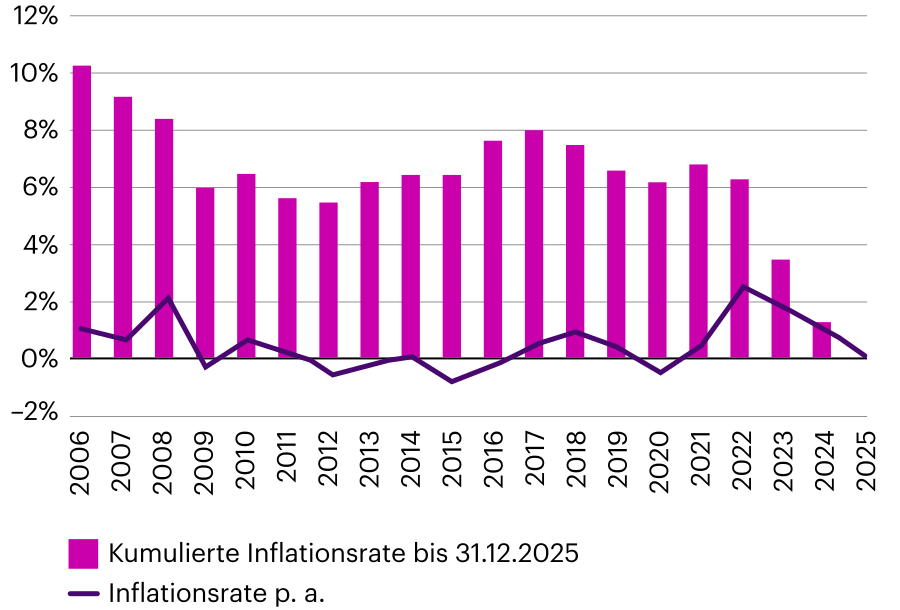
Entwicklung der jährlichen und kumulierten Inflation
Daher sind insbesondere folgende Fragen zu berücksichtigen:
- Sollte der Anteil der freien Mittel, der den aktiven Versicherten zugewiesen wird, angesichts des von ihnen getragenen Risikos höher sein, und wenn ja, in welchem Umfang?
- Welchen impliziten Zins hat die rentenbeziehende Person auf der Grundlage des bei ihrer Pensionierung angewandten Umwandlungssatzes erhalten?
- Wie hoch war die kumulierte Inflation seit ihrer Pensionierung, und hat sie bereits von einer Erhöhung ihrer Rente profitiert?
Auch wenn der Stiftungsrat Anpassungen vornehmen muss, insbesondere angesichts langfristiger Trends, muss er darauf achten, dass bei der Evaluierung von Anpassungen auch die Generationengerechtigkeit berücksichtigt wird. Das Leistungsniveau sollte daher im Hinblick auf Parameter wie Lebenserwartung oder Inflation relativ stabil bleiben. Zudem ist zu vermeiden, dass einer Generation eine vorübergehend zu hohe Belastung auferlegt wird, um ein unangemessenes Leistungsniveau aufrechtzuerhalten.