

【プレスリリース / 東京】 2025年7月23日(木) -- 世界をリードするアドバイザリー、ブローキング、ソリューションのグローバルカンパニーであるWTW(NASDAQ:WTW)は、東証プライム市場の上場企業のうち調査対象期間内に有価証券報告書を提出した全1,546社を対象に、役員報酬1億円以上の個別開示対象者の全体像と、その報酬に占める変動報酬の割合について、有価証券報告書(2025年7月〜2026年6月提出の直近期分)の開示情報を用いて調査を実施しました。
役員報酬1億円以上の個別開示対象者は509社・1,224名(調査対象1,546社の33%の会社に所在)となりました。本リリースではこの1,224名の全員を対象に、実際に支払われた報酬(実額)に占める変動報酬の割合で4つのゾーンに区分して分析しました。なお、変動報酬ゾーンとの関係の分析(人数・報酬水準)は、セベランス(退職一時金)・退職慰労金等の「その他報酬」を除いた報酬額(基本報酬+短期+長期インセンティブ)に基づいています。変動報酬が過半を占める役員は832名・68%にのぼり、報酬中央値はゾーン順に1.3億円→1.4億円→2.0億円→7.9億円と、変動66%を境に非線形に上昇することが確認されました。「1億円役員」の水準は固定報酬の積み増しではなく、業績・株価に連動する報酬が達成時に結実した帰結として生じています。
《 調査結果 》
- 役員報酬1億円以上の個別開示対象者は509社(調査対象1,546社の33%)・1,224名。内訳は10億円超23名(2%)、5〜10億円63名(5%)、2〜5億円312名(25%)、1〜2億円826名(67%)
- 報酬の内訳(基本報酬・短期・長期インセンティブ)が判明する1,223名のうち、実額の変動報酬割合が過半の役員は832名(68%)=1億円以上の開示対象者のおよそ3人に2人
- 変動報酬割合別の人数は、90%以上26名(2%)、66〜90%385名(31%)、50〜66%421名(34%)、50%未満391名(32%)
- 報酬中央値(その他報酬を除く)は、変動90%以上ゾーンで7.9億円、66〜90%で2.0億円、50〜66%で1.4億円、50%未満で1.3億円
- 75%ile水準(報酬額の順位で上位25%に位置する水準)は同順に19.9億円/3.4億円/1.9億円/1.7億円、90%ile水準(同・上位10%に位置する水準)は30.5億円/5.6億円/2.8億円/2.6億円
※ 変動報酬ゾーンとの関係の分析(人数・報酬水準)は、セベランス・退職慰労金等の「その他報酬」を除いた報酬額(基本報酬+短期+長期インセンティブ)に基づく。実額の構成割合は当期の業績・株価による変動後の結果であり、各社が設計として掲げる目標報酬ミックスとは一致しない
図表1:役員報酬1億円以上の個別開示対象者の報酬帯分布
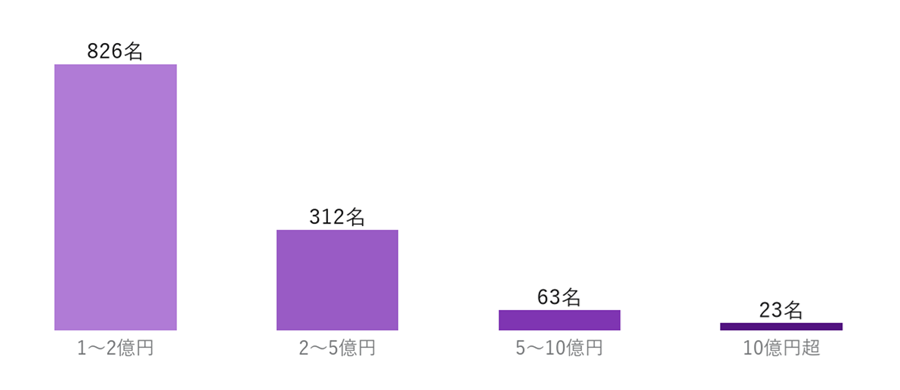
図表1:役員報酬1億円以上の個別開示対象者の報酬帯分布(509社・1,224名)
図表2:変動報酬割合ゾーン別の人数と報酬水準(開示対象者全員・その他報酬を除く)
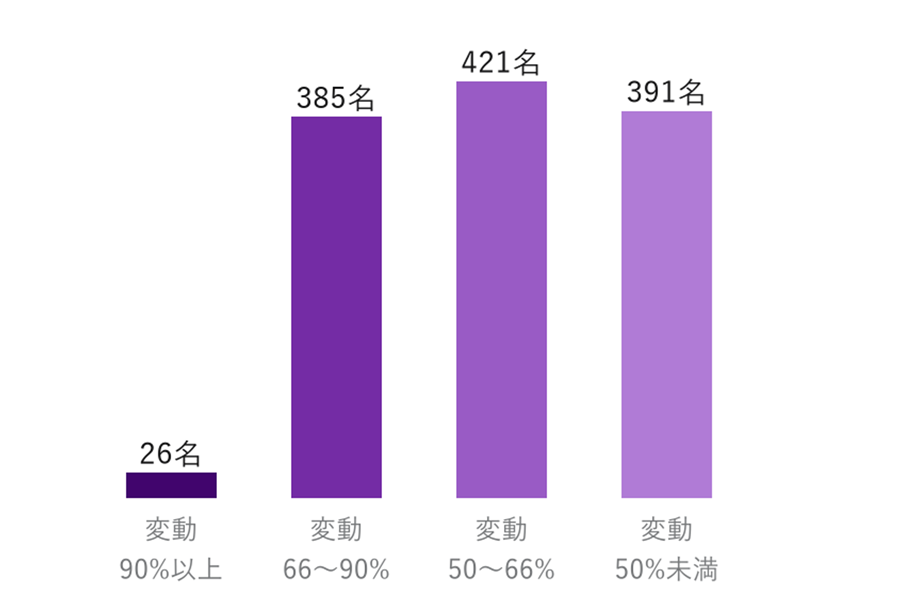
図A:ゾーン別の人数(内訳判明1,223名)
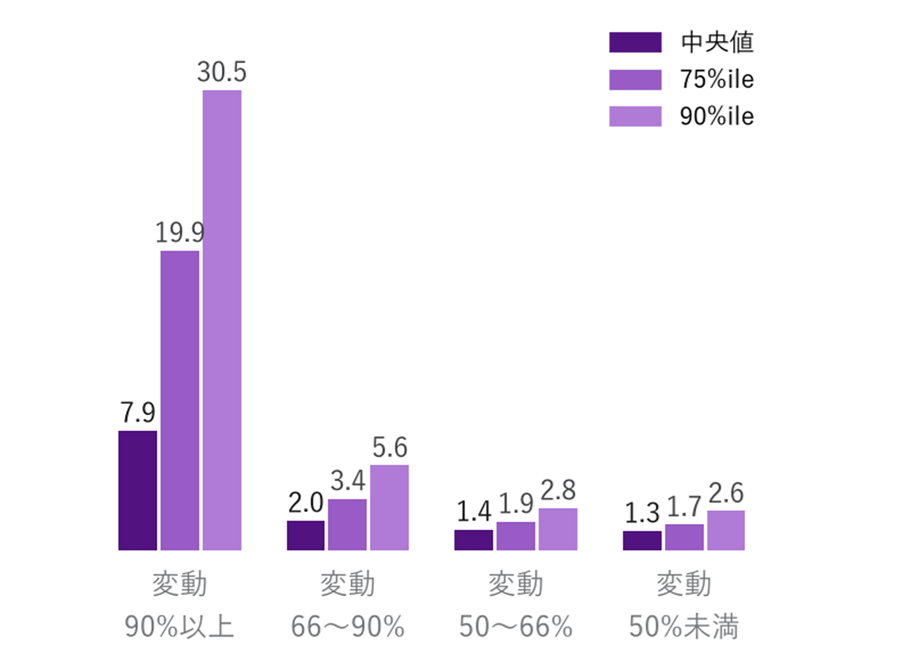
図B:ゾーン別の報酬水準(億円・その他報酬を除く)
【出所】
調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した東証プライム全上場企業1,546社の有価証券報告書(直近期分)に基づくWTW独自データベース「BoarDEX」(2026年7月12日版)。時価総額は2026年6月30日終値時点(出所:Yahoo!ファイナンス)。
【調査概要(定義・判定方法)】
- 調査対象は、調査対象期間(2025年7月1日〜2026年6月30日)内に有価証券報告書を提出した全プライム上場企業1,546社。次の会社は調査対象に含まれない:①有価証券報告書の提出期限の延長を行っている会社 ②決算期変更の移行期にあり当期の有価証券報告書が制度上存在しない会社 ③新規上場等により調査対象期間内に有価証券報告書の提出がない会社 ④非公開化等により上場廃止となった会社 ⑤外国会社。また、同一の会社が普通株式に加えて優先株式・社債型種類株式などを上場している場合も、集計上は1社として数える(銘柄数ではなく会社数で集計)。
- 変動報酬比率=(短期インセンティブ+長期インセンティブ)÷(基本報酬+短期+長期インセンティブ)。セベランス(退職一時金)・退職慰労金・ベネフィット等の「その他報酬」は分母・分子とも算入しない。
- 「変動報酬」は固定報酬以外(現金賞与+株式報酬等)を指し、業績条件のない株式報酬も含む。
- 本リリースの分析対象は、役員報酬1億円以上の個別開示対象者の全数(509社・1,224名。経営トップに限らない)。変動報酬割合のゾーン区分は、報酬方針(目標報酬ミックス)ではなく、各個人の実報酬の構成比=(短期+長期インセンティブ)÷(基本報酬+短期+長期インセンティブ)に基づく。ゾーン別の分析(人数・報酬水準)は、セベランス(退職一時金)・退職慰労金・ベネフィット等の「その他報酬」を除いた報酬額(基本報酬+短期+長期インセンティブ)で行い、報酬帯分布(1,224名)のみ開示総額ベース。内訳が算定できない者(その他報酬のみの開示等・1名)はゾーン別集計から除外。実額の構成比は当期の業績・株価による変動後の結果であり、設計上の目標ミックスとは一致しない。
- 全社のデータは有価証券報告書の原典(本文および図表)から取得し、合計検算・開示カバレッジ・外部ソース突合等の多段の品質検証を経ている。
《 WTWコメント 》
経営者報酬・ボードアドバイザリー(Executive Compensation & Board Advisory) 日本リード
シニアマネージングディレクター 櫛笥 隆亮
「高い」は結果である。「正しく高い」かは、検証の問題である
1億円以上の開示対象者1,224名の3人に2人は、報酬の過半が変動報酬である。すなわち高額の報酬水準は、報酬の大半を業績と株価に連動させるリスクを取った設計の帰結である可能性が高い。ただし、その高さが真に企業価値・業績とのペイ・フォー・パフォーマンスの関係に裏付けられているかどうかを、現在の開示から的確に判断することは難しい。日本の役員報酬の開示規制は欧米に比べて未成熟であり、支払われた報酬と業績・株価の対応関係を検証できる様式になっていないからである。
株式報酬開示の「不協和音」― 最も重要な報酬が、最も見えない
株式報酬の価値には、「いくら払うと決めたか」(付与価値)、「費用としていくら計上したか」(会計コスト)、「経営者が結果としていくら受け取ったか」(受領価値)という3つの異なる次元があり、欧米ではこれに役員ごとの株式報酬の保有・異動状況を加えた体系的な開示が制度化されている。米国は付与価値に加え、株価変動を織り込んで毎年再測定する「実際に支払われた報酬(CAP:Compensation Actually Paid)」をTSR(株主総利回り)等と並べて開示させ、英国も実現ベースの単一数値で業績との対応を毎年説明させる。これに対し日本の開示は会計コストベースに偏重し、付与価値・受領価値・保有状況のいずれも制度化されていない——報酬パッケージの中で最も重要になった株式報酬が、開示では最も見えないという矛盾であり、本調査の「実額」もこの開示金額に依拠せざるを得ない。有価証券報告書を株主総会前に開示する企業が急速に広がり、コーポレートガバナンス・コードの改訂議論でも総会日程・基準日の見直しを含む環境整備が求められる中、有報の報酬開示は株主の議決権行使判断の直接の材料になりつつある。「支払われた報酬が何の成果に対応するのか」を株主が検証できるようにする各社の自主的な開示の工夫、あるいは開示規制そのものの見直しが必要な段階にある(詳細は【参考】掲載のWTW記事2本を参照)。
「1億円開示」では、個人ではなく制度を見る
役員報酬の報道は個人別の高額開示に注目が集まりやすいが、個人の金額は制度の帰結である。同じ金額でも、固定報酬中心の設計により支給されたものと、変動報酬中心の設計の下で業績達成の結果として支給されたものとでは、株主にとっての評価は異なる。本リリースが個人名ではなく匿名の分布と実額の構成を分析対象とするのはこのためである。水準の高低そのものではなく、水準を生み出す設計とその説明可能性に議論の重心を移すことが、報酬を巡る報道と実務の双方にとって有益と考える。
選んだ設計を、自社の言葉で説明できるか
報酬の水準は報酬の設計から生まれ、報酬の設計はガバナンスや経営人材に関する考え方と一体で決まる。経営が、何を目指しなぜこの設計を選ぶのかを明確に示し、取締役会・報酬委員会が株主の視点からその妥当性を検証し、承認・支持する。このプロセスを経ることで、結果としての報酬水準は株主に説明可能なものとなる。
【参考】
- WTW「日本における株式報酬開示の『不協和音』とその解消に向けて」(2026年4月)
- WTW「2026年、経営者報酬は“見られる時代”に入った ― 規制・アクティビスト・有報開示が突きつける3つの変化」(2026年4月)
WTWについて
WTW(NASDAQ:WTW)は、企業に対し、人材、リスク、資本の分野でデータと洞察主導のソリューションを提供しています。 世界140の国と市場においてサービスを提供しているグローバルな視点とローカルな専門知識を活用し、企業戦略の進展、組織のレジリエンス強化、従業員のモチベーション向上、パフォーマンスの最大化を支援します。
私たちはお客様と緊密に協力して、持続可能な成功への機会を見つけ出し、あなたを動かす視点を提供します。