※本記事は、2024年12月公開の英語版インサイトの和訳版です。
アジア太平洋地域のアセット・オーナーは、世界トップ100のアセット・オーナーのうち約3分の1を占めています。[1] しかし、これまでの研究の多くは北米や欧州のアセット・オーナーを中心に行われており、アジアのエンダウメント、財団、慈善団体はこれまであまり注目されることはありませんでした。
本レポートではアジア太平洋地域のエンダウメント、財団、慈善団体に焦点を絞り、調査・インタビュー・分析を行うことで、こうした研究ギャップの解消に役立つことを目的としています。ポートフォリオ配分の意思決定プロセスを分析するだけでなく、その背後にあるガバナンスモデル、投資戦略、長期的な戦略目標についてもより深く理解することを目指しています。本レポートでは以下のような主要なテーマを明らかにしようとしています。
- ポートフォリオ運用に十分なリソースはあるか。
- リターン目標はどのように設定しているか。
- 支出ルールはあるか。ある場合はその設定方法はどのようなものか。
一般的に、アジア太平洋地域のエンダウメント、財団、慈善団体は、ほかの地域のアセット・オーナーと比べて資産規模が小さいとみられています。この点を踏まえると、規模が小さいことによってリスク許容度、ポートフォリオの複雑性、ガバナンス構造に違いが生じるのかどうかを考える必要があります。事実に基づいた理解を得るために実施されたのが今回のサーベイです。
調査に参加したアジア太平洋地域のエンダウメント、財団、慈善団体が運用する資産規模の平均は3億米ドル超でした。地域内には大規模な組織も存在する一方、その大半はハーバード大学(500億米ドル超)[2] フォード財団やJ.ポール・ゲティ・トラスト(いずれも100億米ドル超)[3] [4] といった巨大組織に比べると、はるかに小規模です。それでもなお、運用されている資金としては極めて大きな規模であることに変わりはありません。
こうした、世界的に重要でありながら十分に研究されてこなかった領域に着目することで、本レポートはアジア太平洋地域、さらには世界のエンダウメント、財団、慈善団体の投資や運用の実務に役立ち、影響を与えうる独自の知見を提供することを目指しています。
サーベイ概要
2024年初頭、アジア太平洋地域の26のエンダウメント、財団、慈善団体を対象に投資実務および今後の見通しに関する調査を実施しました。
回答者はエンダウメント、財団、慈善団体がそれぞれ約3分の1ずつを占めており(図1参照)、地域としては香港、オーストラリア、シンガポールに所在。中でも香港とオーストラリアがそれぞれ約40%を占めています(図2参照)。
本サーベイの目的は、このグループのガバナンス、ミッション(使命)、および投資目的、リスク選好度、ポートフォリオに関する現状と将来を把握することです。
表1:機関種別
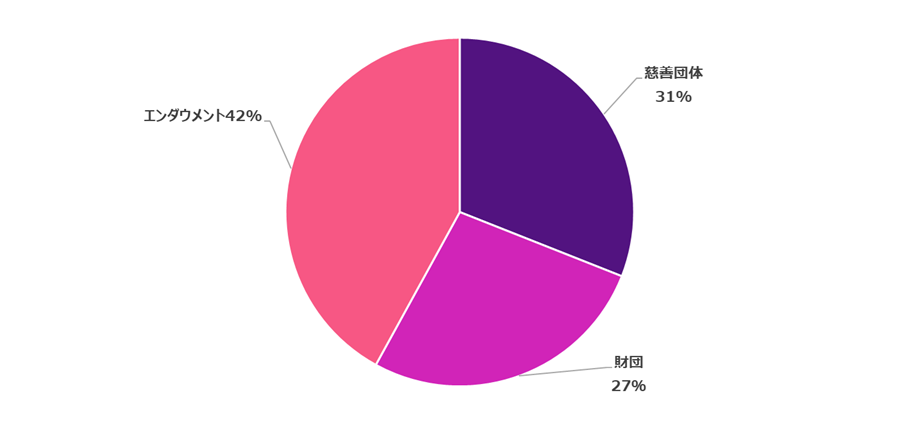
円グラフは機関の種別を示しています。
表2:基金の所在地域
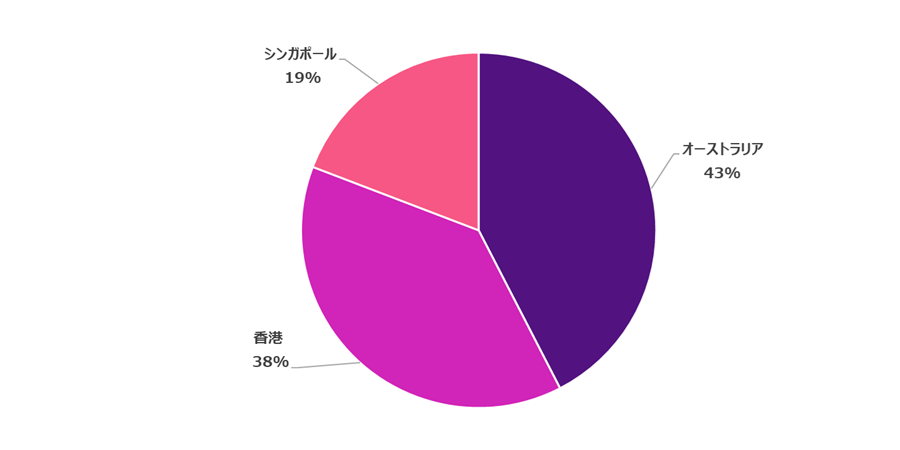
円グラフは回答者の所在地域を示しています。
サーベイハイライト
リターン目標
アセット・オーナーの77%が、「短期金利+X%」「インフレ+X%」といった相対リターン目標を採用しており、その大半が3〜6%の超過リターンを目標としています。
リターン幅
絶対リターン目標を設定している少数の機関では、その目標幅は5〜9%となっています。
リソースおよびガバナンス構造
リソースとガバナンス構造の観点では、一般的にこれらのアセット・オーナーは 4~7名の投資委員会メンバー、1~3名の社内投資チームメンバーという構成です。
支出ルール
回答者の約半数は、明確な支出ルールを設定していません。 一方で、支出ルールを設けている機関では、大半が3〜4%の範囲に設定しています。

キャッシュフロー見通し
今後1〜3年で大幅な資金流出を見込むアセット・オーナーは25%にとどまり 、これはプライベートマーケットへの資産配分意欲の高まりを示唆しています。
ESG目標ポリシー
アセット・オーナーの約70%は、温室効果ガスのネットゼロ目標やESG目標ポリシーを設定していません。

資産配分
上場株式と債券は依然としてエンダウメント、財団、慈善団体に最も人気のある資産クラスですが、将来的にはオルタナティブ投資を検討する機関が増加しています。

投資スタイル
大半のエンダウメント、財団、慈善団体は、パッシブ投資よりもアクティブ投資を選好し続けています。
<レポートのダウンロード方法>
右記のフォームにご記入、送信いただくと、担当者より登録いただいたメールアドレス宛にダウンロードページへのリンク含むメールが送られます。そちらのページより、本レポートの全文(英語:22ページ)がダウンロードいただけます。
なお、以下に該当する方のお申込みはご遠慮いただいております。予めご了承ください。
- 弊社と同種・類似の事業を運営されている企業の方、弊社としてお取引しかねるお客様、個人、個人事業主様のお申込み
- 身分・所属を偽っての申込み、他の方の代理でのお申込み
- ご所属の会社以外のメールアドレス、ご所属先が確認できないお申込み
*レポートの内容、テキスト、画像等の無断転載・複製・印刷・配布を固く禁止いたします。
執筆者