

Le taux de remplacement est une notion importante en matière de retraite. Il mesure la capacité d’une pension de retraite à maintenir le niveau de vie d’un assuré par rapport à son dernier salaire perçu en activité.
Connaître son taux de remplacement est essentiel pour anticiper les changements financiers qui accompagnent le passage à la retraite et pour vivre plus sereinement cette nouvelle étape de vie.
Dans ce contexte, les entreprises ont un rôle important à jouer. En mettant en place des dispositifs d’épargne retraite collective ou/et en accompagnant leurs collaborateurs dans la préparation de leur départ, elles peuvent contribuer à améliorer le taux de remplacement de leurs salariés et leur confort quant à ce changement de vie.
D'après un sondage réalisé par ODOXA, 84% des Français interrogés, dont 82% de salariés, estiment que les entreprises ont un rôle à jouer dans l'information sur la retraite. Ces mêmes sondés pensent, à 81%, que les entreprises ont un rôle financier sur la retraite auprès de leurs salariés en mettant en place un plan d'épargne retraite.
Dans cet article, nous allons expliquer en détail ce qu’est le taux de remplacement, la manière dont il se calcule, ainsi que les différents leviers, individuels et collectifs, qui peuvent en influencer le niveau.
Bilan de Retraite Individuel (BRI) : le BRI permet d’évaluer sa future pension de retraite et de vérifier sa carrière. Il est un outil indispensable à la préparation à la retraite.
Ci-après, quelques chiffres clés sur le taux de remplacement issus des rapports annuels 2024 et 2025 du Conseil d’Orientation des Retraites (COR).
Taux remplacement des générations 1962 et 1963
| Taux de remplacement | Génération 1962 | Génération 1963 |
|---|---|---|
| Age d'ouverture des droits | 62 ans et 6 mois | 62 ans et 9 mois |
| Cadre | 52.9% | 51.5% |
| Non-cadre | 78.0% | 75.5% |
| Age de taux plein | 67 ans | 67 ans |
| Cadre | 61.1% | 58.8% |
| Non-cadre | 92.1% | 87.2% |
Exemple de calcul d’un taux de remplacement :
Prenons l’exemple d’une personne née en 1992, salariée du secteur privé avec une rémunération nette annuelle de 40K € en 2025.
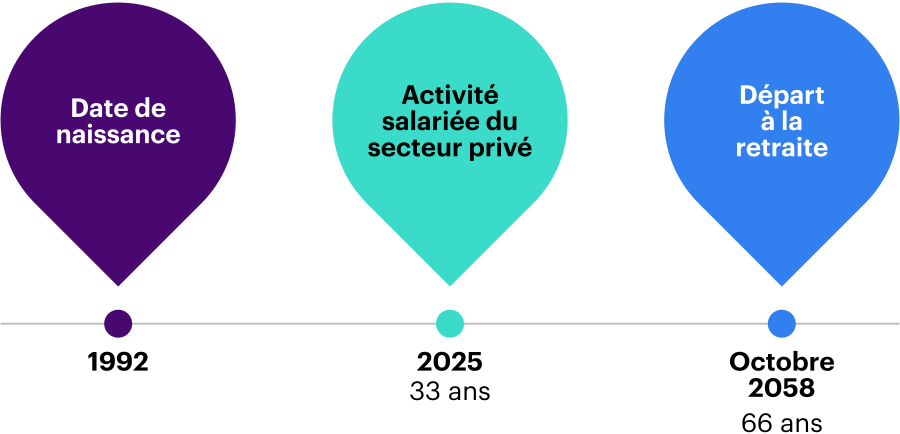
Calcul taux de remplacement
Nous supposons une évolution salariale annuelle de 1% jusqu'à la retraite.
A sa retraite le salarié percevra une pension estimée à 32,2K€ par an.
Son taux de remplacement est le suivant : 32,2/55,6 = 58%, soit une perte de 42% de pouvoir d'achat éventuel à la retraite.
A noter que le taux de remplacement est propre à chaque personne, car il dépend directement de son parcours professionnel : durée de carrière, niveau de salaire, interruptions, …. Il s’agit donc d’un indicateur individuel, qui peut varier fortement d’un salarié à l’autre.
Prenons maintenant l’exemple de quatre salariés nés en 1975, ayant connu une progression salariale de 2 % par an tout au long de leur carrière. Ils partent tous à la retraite à 65 ans à taux plein et sans interruption de carrière.
LifeSight est un agrégateur qui permet à vos salariés de projeter l’ensemble de leurs retraites obligatoire et supplémentaire à différentes dates de départ en retraite. Cet outil intègre également les plans d’épargne salariale, offrant ainsi un outil d’aide à la décision pour choisir la date de départ optimale et les futurs investissements dans leurs plans d’épargne.
En résumé, bien informer vos salariés sur la retraite, c’est leur permettre de construire un avenir serein !
En effet, d'après le sondage 2025 d'ODOXA, 56% des actifs en France supposent que leur pension de retraite représentera entre 50% et 80% de leur dernier revenu.
Quand commencer à épargner ? Le plus tôt possible ! Plus les salariés commencent tôt, plus leur épargne aura le temps de fructifier, et mieux leur niveau de vie à la retraite sera préservé.
Les dispositifs d’épargne retraite ont pour objectif de leur apporter un complément, sous forme de rente ou de capital, en plus des prestations de base versées par le système public.
Les entreprises jouent un rôle essentiel en proposant et en accompagnant ces dispositifs, afin de faciliter la préparation à la retraite de leurs salariés.
La retraite concerne chacun d’entre nous, et il est important de la préparer dès maintenant pour profiter pleinement de cette nouvelle étape de la vie.
Contacts
72% des actifs jugent leur future pension de retraite insuffisante (Ifop)
Contenus liés
Accédez à la vidéo de démonstration de la solution LifeSight by WTW.