L’Ordonnance n°2015-839 du 9 juillet 2015 relative à la sécurisation des rentes versées dans le cadre des régimes de retraite mentionnés à l’article L. 137-11 du Code de la Sécurité sociale fait suite à l’Article 50 de la loi n°2014-40 du 20 janvier 2014 garantissant l'avenir et la justice du système de retraites, qui lui-même fait suite à la Directive Européenne 2008/94/CE du 22 octobre 2008 sur la protection des salariés face aux risques d’insolvabilité de l’entreprise.
Cette Ordonnance a donc pour objet la sécurisation des rentes versées dans le cadre des régimes de retraite de l’article L. 137-11 du Code de la Sécurité sociale définis synthétiquement comme les régimes :
- à prestations définies
- dont les avantages sont conditionnés à l’achèvement de la carrière dans l’entreprise
- et dont le financement n’est pas individualisable
Quels sont les niveaux de sécurisation et le calendrier à respecter par les entreprises ?
Les droits à retraite liquidés au titre d’un régime de l’article L. 137-11 du Code de la sécurité sociale devront, à terme, être sécurisés à hauteur d’au moins 50 % - la garantie étant toutefois limitée pour chaque bénéficiaire et par an à 1,5 plafond annuel de la Sécurité sociale (70 650 euros en 2025).
Prenons l'exemple d'une entreprise disposant d'un régime de retraite prévu à l'article L. 137-11 du Code de la Sécurité sociale. Le graphique ci-dessous illustre les flux annuels des engagements à sécuriser. En 2025, une augmentation significative des engagements à sécuriser est constatée, correspondant au doublement du pourcentage de sécurisation des engagements à respecter.
Les échéances précises à respecter sont :
| À compter de la clôture des comptes immédiatement postérieurement au | Sécurisation des engagements constatés au titre de l’exercice comptable clos |
|---|---|
| 1er janvier 2017 | 10% |
| 1er janvier 2020 | 20% |
| 1er janvier 2025 | 40% |
| 1er janvier 2030 | 50% |
Quels sont les différents modes de sécurisation ?
Les entreprises ont le choix entre trois dispositifs pour sécuriser ces rentes:
- Un ou plusieurs contrats souscrits auprès d’organismes assureurs habilités
- Une ou plusieurs fiducies souscrites dans le cadre d’un contrat régi par le titre XIV du livre III du Code civil
- Une ou plusieurs sûretés réelles ou personnelles régies par le Livre IV du Code civil (certaines sûretés, de par leur définition légale, ne peuvent s’appliquer : privilèges, clause de réserve de propriété…)
Il est par ailleurs possible de cumuler les dispositifs de sécurisation.
Point d’attention pour 2025
L’exercice 2025 est une étape importante pour les entreprises concernées: le niveau de sécurisation double pour passer de 20% à 40%.
Il pourra être opportun de faire un état des lieux précis des rentes en cours de service, pour tenir compte :
- des nouvelles rentes mises en place
- des décès et potentielles mises en place de réversion
- des revalorisations récentes plus ou moins importantes dans le contexte inflationniste actuel
L’estimation des 40% à sécuriser pourra faire l’objet de sensibilités à différentes hypothèses afin d’anticiper les financements des contrats mis en place pour la sécurisation. Les hypothèses pouvant impacter les résultats sont :
- l’hypothèse de taux d’actualisation
- l’hypothèse de revalorisation de la rente
- l’hypothèse de taux de mortalité
Illustration graphique d'un régime de retraite à sécuriser :
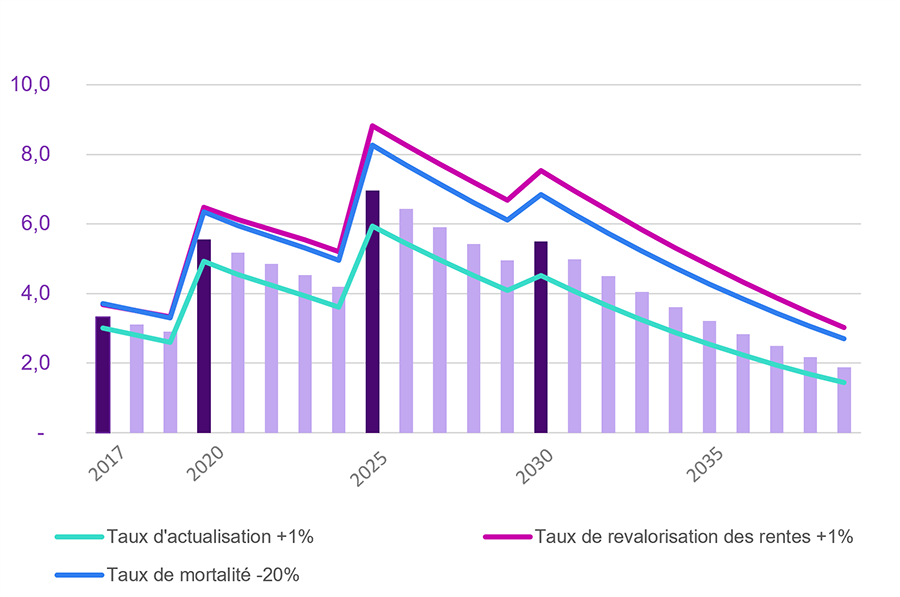
Niveau d'engagement à sécuriser (en M€)
Quelles sont les conséquences d’une non-sécurisation ?
Pour rappel, la sanction en cas de non-respect de l’obligation de sécurisation correspond à une pénalité de 30% de la quote-part de droits non sécurisés.
L’équipe Retraite WTW est à votre disposition pour répondre à toutes vos questions et vous accompagner dans le respect de ces obligations.
Contact