In der Schweiz spielt die berufliche Vorsorge (2. Säule) eine zentrale Rolle für die Aufrechterhaltung des Lebensstandards im Ruhestand. Für viele Versicherte hängt ein erheblicher Teil ihres Einkommens im Ruhestand direkt von den Ersparnissen ab, die sie während ihres gesamten Erwerbslebens durch Beitragszahlungen und die jährlich von der Pensionskasse gutgeschriebenen Zinsen angesammelt haben.
Laut unserer jüngsten Studie über SLI-Unternehmen führt ein zusätzlicher Zins von 1 % pro Jahr zu einer durchschnittlich zwei- bis dreimal höheren Altersrente als eine Beitragserhöhung von 1 %, bezogen auf das letzte Gehalt.
Dieser gutgeschriebene Zinssatz hängt zum größten Teil von der Performance der Pensionskassen ab, aber auch von einem ausgewogenen Verhältnis zwischen Ausschüttung und Sicherheit. Die Arbeitnehmer haben daher ein großes Interesse daran, dass ihre Pensionskasse einen effizienten Anlageansatz verfolgt, sowohl in Bezug auf die Rendite als auch auf das Risikomanagement.
Neben den Herausforderungen der steigenden Lebenserwartung stehen Pensionskassen vor einem Umfeld, das durch einen SNB-Leitzins von 0 Prozent und niedrige langfristige Renditen für hochwertige Schuldpapiere in Schweizer Franken geprägt ist, wie etwa Staatsanleihen oder Unternehmensanleihen mit Investment-Grade-Rating. Um die Verzinsung der Ersparnisse zu sichern oder sogar zu steigern, müssen Pensionskassen ihre Risikobereitschaft innerhalb der Anlagestrategie optimieren. Dies erfordert eine effiziente Allokation zwischen verschiedenen Renditequellen wie Fremdwährungsanleihen, Krediten, Aktien, Immobilien und alternativen Anlagen, wobei gleichzeitig die Risikofähigkeit gewahrt und Sicherheitsmechanismen angepasst werden müssen.
Dieser Ansatz ist umso anspruchsvoller, als das aktuelle Umfeld sowohl in wirtschaftlicher, geopolitischer und demografischer als auch in klimatischer Hinsicht weiterhin unsicher ist. Für die Pensionskassen ist es daher unerlässlich, insbesondere im Rahmen einer ALM-Studie (Analyse der Kongruenz zwischen Verbindlichkeiten und Anlagestrategie) zu überprüfen:
- ob das eingegangene Risiko angemessen ist;
- ob die erwartete Performance im Hinblick auf das eingegangene Risiko optimal ist;
- ob die erzielte Performance effizient genutzt wird.
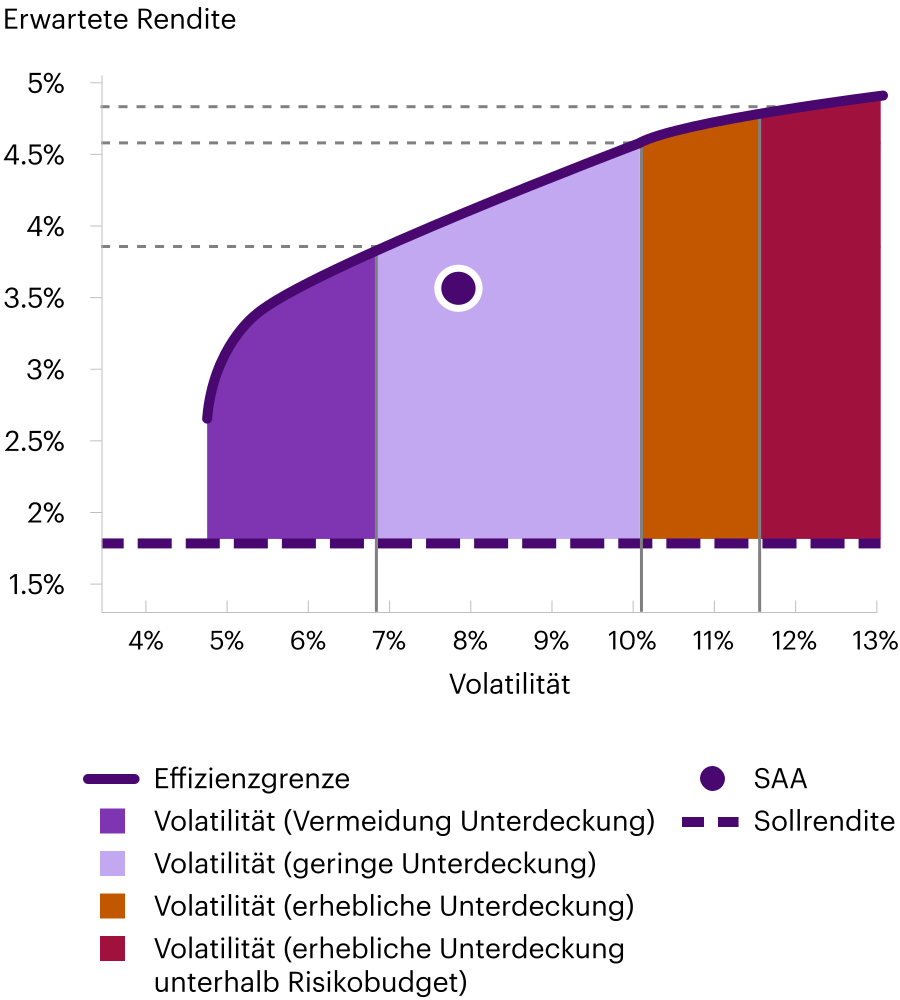
WTW‑Risk Compass
In der Praxis hängt das für jede Pensionskasse tolerierbare Unterdeckungsniveau insbesondere vom Renditebedarf, den für die Versicherten und den Arbeitgeber tragbaren Massnahmen sowie der maximalen Frist für die Wiederherstellung des Gleichgewichts ab. Da diese Faktoren zahlreich und miteinander verknüpft sind, haben wir das Tool Risk Compass (siehe Abb. 1) entwickelt, das sie in einem einzigen Indikator zusammenfasst. Der Stiftungsrat kann so ein Risikobudget festlegen, indem er den besten Kompromiss zwischen der Höhe der potenziellen Unterdeckung und dem Leistungsziel, unter anderem die Verzinsung, findet.
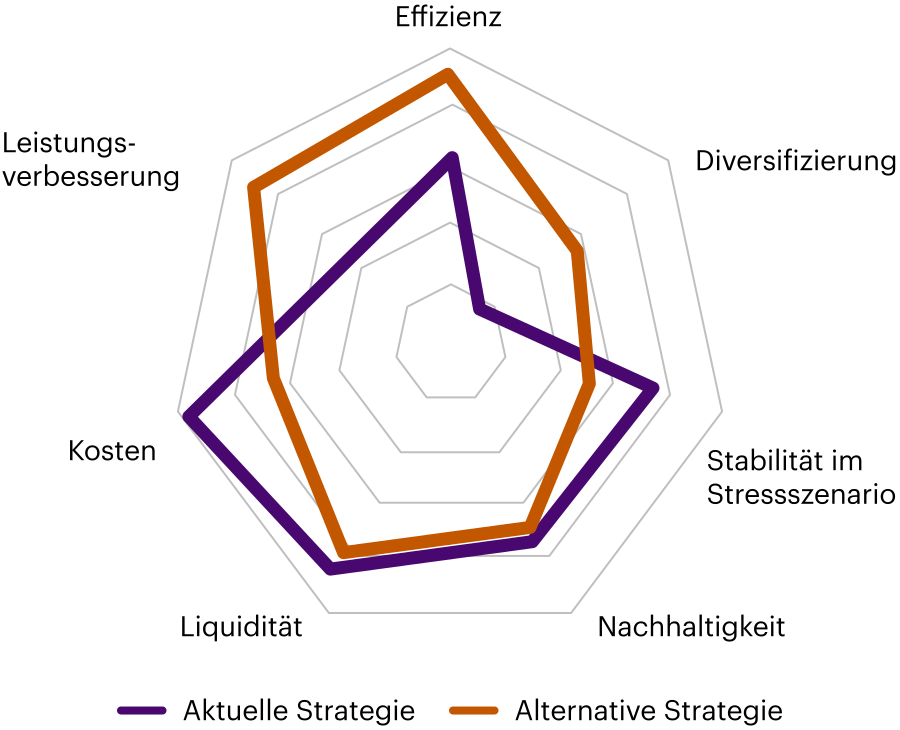
Vergleich des Portfolio Quality Score
Fazit
Die Vermögenswerte der zweiten Säule belaufen sich heute auf über 1’200 Milliarden Franken. Die Sensitivität der angesparten Guthaben gegenüber dem gutgeschriebenen Zinssatz ist deutlich höher als gegenüber den eingezahlten Beiträgen, was die Bedeutung einer effizienten Anlagestrategie zusätzlich unterstreicht.
In diesem Zusammenhang ist eine ALM-Studie unverzichtbar, um den Zinssatz zu ermitteln, den die Pensionskasse unter Berücksichtigung verschiedener strategischer Allokationen realistisch erwarten kann. Sie dient außerdem dazu, die Ausschüttungspolitik auf ihre Übereinstimmung mit den Zielen des Stiftungsrats zu prüfen.
Für Mitglieder des Stiftungsrats ist es entscheidend, sich auf einen rigorosen Ansatz und ein verlässliches Instrument stützen zu können, das diese Validierung ermöglicht und gleichzeitig die zahlreichen weiteren Parameter berücksichtigt, die bei der Wahl der Anlagestrategie relevant sind. Eine ALM-Studie sollte daher ein Syntheseinstrument enthalten, das quantitative und qualitative Aspekte integriert, um eine klare Priorisierung der in Betracht gezogenen Strategien zu ermöglichen.
Auf diese Weise kann die Pensionskasse eine solide strategische Allokation definieren und umsetzen, die ihren Zielen und Überzeugungen entspricht und gleichzeitig die Interessen der Versicherten wahrt.