

Analyses comparatives des régimes de retraite à prestations déterminées (régimes PD)
Les promoteurs de régimes PD ont amorcé le deuxième semestre de 2026 dans une situation financière plus solide qu’au début de l’année.
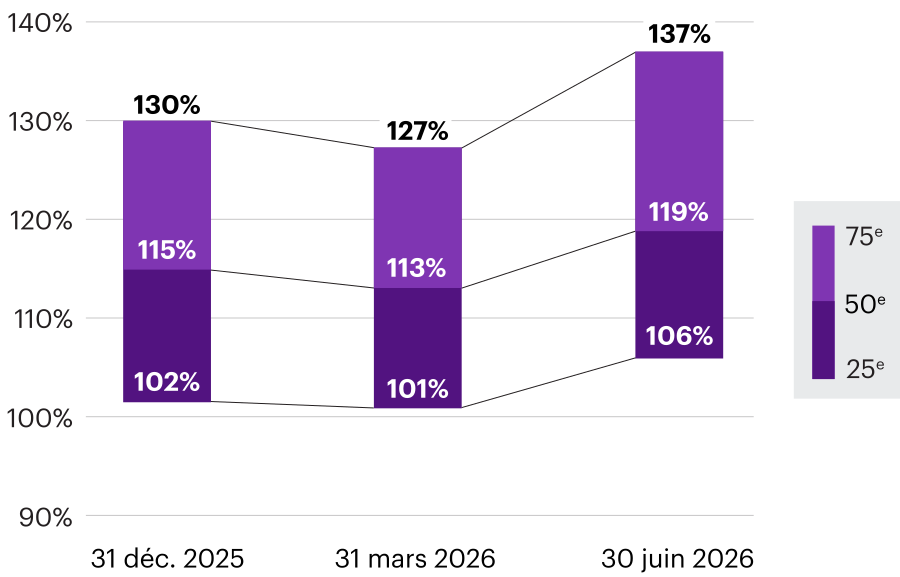
Évolution de la solvabilité des régimes en 2026
La capitalisation des régimes PD canadiens s’est nettement améliorée au cours du premier semestre de 2026, se remettant ainsi du déclin du marché observé en début d’année. Selon l’échéance des régimes et le degré de réduction du risque lié aux placements, le financement du déficit de solvabilité des régimes PD pour lesquels WTW agit à titre d’actuaire désigné au Canada a augmenté d’environ 4 % à 7 % au cours de la période. Le solide rendement des marchés boursiers a été le principal moteur de ces améliorations, tandis que les fluctuations des taux d’intérêt ont eu une incidence plus limitée, compte tenu de leur relative stabilité au cours du premier semestre. L’actuelle répartition des taux de capitalisation ne prend pas encore en compte les récents changements en matière de mortalité sur le marché canadien des régimes de retraite, comme nous le verrons dans la partie suivante.
Le net redressement de la capitalisation au premier semestre met en évidence, pour la deuxième année consécutive, la capacité de nombreux régimes PD à demeurer bien capitalisés ainsi que l’importance de la mise en place d’un cadre rigoureux de gestion des risques. Dans le cas des régimes présentant un excédent important, leurs promoteurs réévaluent de plus en plus leur stratégie d’investissement à long terme, le rôle de l’optimisation de l’excédent et le moment opportun pour d’éventuels rachats de rentes. Dans ce contexte, les achats de rentes doivent être évalués dans le cadre d’une stratégie plus vaste de financement et de gestion des excédents, plutôt que dans le cadre d’une transaction unique visant la réduction des risques.
Mise à jour des hypothèses de mortalité
Les hypothèses de mortalité constituent un élément clé des évaluations des régimes PD et de l’analyse du transfert des risques liés aux régimes de retraite. Le 11 mars 2026, l’Institut canadien des actuaires (ICA) a publié un nouveau rapport de recherche sur la mortalité des retraités canadiens, comprenant des tables de mortalité mises à jour visant à refléter les taux de mortalité des retraités canadiens ainsi que des hypothèses de mortalité distinctes pour les conjoints survivants. Ces tables, utilisées conjointement avec le rapport de recherche de l’ICA du 11 avril 2024 sur l’amélioration de la mortalité, devraient avoir une incidence sur les hypothèses utilisées pour l’évaluation et la déclaration financière des régimes de retraite canadiens au cours des prochains trimestres.
Les promoteurs de régimes devraient prendre en compte de la mesure dans laquelle les nouvelles estimations d'espérance de vie des retraités pourraient influer sur les passifs actuariels, sur les excédents actuariels et sur les stratégies de transfert des risques. Si les nouvelles données sur la mortalité sont susceptibles d’entraîner une hausse des passifs actuariels en matière de prestations de retraite, leur incidence sur le coût de souscription des rentes devrait être plus limitée :
La publication des nouvelles tables de mortalité souligne l’importance d’un rajustement des hypothèses de mortalité en fonction de chaque régime. Contrairement aux tables de 2014, lesquelles établissaient une distinction entre les populations du secteur public et celles du secteur privé, les nouvelles tables sont structurées selon le profil de mortalité. Par conséquent, les promoteurs de régimes devront choisir la table de base la plus pertinente, et celle-ci devra être rajustée en fonction des caractéristiques de leur régime. Selon nos estimations, plus de 80 % des régimes pris en charge par WTW personnaliseront leurs hypothèses de mortalité en s’appuyant sur des indicateurs socio-économiques, sur des facteurs démographiques et sur le jugement de professionnels en actuariat. En ce qui a trait aux régimes de plus grande envergure, ceux-ci intégreront également leurs propres données historiques de mortalité lorsque celles-ci sont fiables.
Marché des rentes collectives
Nous nous attendons toujours à ce que le volume total de souscriptions de rentes de cette année soit sensiblement le même qu’en 2025, soit environ 7 milliards de dollars.
Points saillants
Les écarts implicites dégagés par les rentes collectives non indexées, publiés par l’ICA, sont passés de 110 pb au-dessus des taux de rendement des obligations du gouvernement du Canada à 10 ans au 31 décembre 2025 à 120 pb au 30 juin 2026, ce qui est en phase avec la moyenne historique. Les écarts réels pratiqués par les assureurs au cours du premier semestre ont souvent été plus élevés.
Les rendements absolus des rentes sont demeurés intéressants, se maintenant juste en dessous des 5 % au cours du premier semestre. Ces niveaux restent bien supérieurs aux moyennes d’avant 2022, ce qui se traduit par des coûts absolus des rentes moins élevés par rapport aux normes historiques à long terme.
La mise à jour des hypothèses de mortalité, combinée aux taux de rendement implicites des rentes souvent supérieurs à ceux des obligations de sociétés de grande qualité (AA), a rendu plus fréquente la réalisation de gains au bilan liés à des transactions de souscription de rentes. Bien que les gains au bilan restent plus difficiles à réaliser pour les rentes indexées en raison de la prime de risque liée à l’inflation demandée par les assureurs, la mise à jour des hypothèses comptables relatives à la mortalité accroîtra les chances de réaliser de tels gains, en particulier pour les transactions de plus grande envergure.
Étant donné le niveau relativement faible du volume total des souscriptions de rentes prévues cette année, nous nous attendons à ce que la tarification demeure concurrentielle jusqu’à la fin de 2026, et ce, dans la mesure où la capacité des assureurs et les conditions générales du marché demeurent favorables.
Le taux de participation des assureurs en 2026 est demeuré élevé pour tous les types de transactions, notamment les souscriptions de rentes de plus petite taille ou plus complexes, c.-à-d. les transactions comportant une forte proportion de participants avec rente acquise différée ou des dispositions de régime compliquées.
Ces transactions, qui suscitent généralement un engagement limité de la part des assureurs, et qui étaient souvent conclues sur une base exclusive dans le passé, ont bénéficié d’une participation plus importante et plus concurrentielle au cours de l’année.
La proportion de participants avec rente acquise différée pris en compte dans les transactions de souscriptions de rentes s’est accrue, en particulier chez les souscripteurs récurrents. Par conséquent, l’épuration des données et les campagnes de versements forfaitaires, menées avant ou pendant une transaction, peuvent s’avérer de plus en plus utiles pour améliorer le profil du groupe assuré et, par conséquent, accroître la participation et réduire les primes.
Nous prévoyons une hausse des activités de souscription au cours du deuxième semestre. Les promoteurs de régimes qui se concentrent tôt sur la stratégie transactionnelle et la préparation de leurs données sont susceptibles d’être mieux placés pour susciter l’intérêt des assureurs.
Des dispositions législatives sur l’achat de rentes avec acquittement des droits pour les participants aux régimes de l’Alberta et aux régimes sous réglementation fédérale pourraient entrer en vigueur dès l’automne 2026, une fois que les règlements auront été adoptés.
L’Alberta et les organismes de réglementation fédéraux prévoient déjà certains allégements administratifs pour les rentes avec rachat des engagements, mais l’acquittement officiel des droits permettrait de réduire davantage le risque d’effet « boomerang » – c’est-à-dire le risque qu’un promoteur de régimes reste responsable des prestations assurées après la conclusion d’une transaction de souscription de rentes avec rachat des engagements.
Si elles étaient mises en place, ces modifications pourraient servir de base pour l’élaboration de nouvelles stratégies de transfert des risques pour les promoteurs de régimes ayant des participants en Alberta ou sous réglementation fédérale.
À propos de l’équipe de souscription de rentes collectives de WTW
L’équipe de souscription de rentes collectives de WTW met ses vastes connaissances et son expérience du marché canadien au service des clients de WTW pour les faire bénéficier des meilleurs résultats possibles :
1reentreprise au Canada pour une sixième année consécutive sur le volume des rentes souscrites, ce qui représente plus de 40 % du volume total des souscriptions au Canada et 80 % du volume des rentes indexées au cours des deux dernières années.
18spécialistes chevronnés forment une équipe en pleine croissance et à l’avant-garde de l’innovation.
20+milliards de dollars en transfert d’éléments de passif par les souscriptions de rentes collectives, ce qui représente le tiers du volume historique total au Canada, y compris de multiples transactions de 500 millions de dollars et plus.
500+stratégies de financement exhaustives et rigoureuses mises en œuvre par notre équipe pour les régimes de retraite.
Auteurs
Gérer les préférences
Abbonez-vous à notre bulletin pour recevoir nos plus récentes observations