Benvenuti alla nuova edizione del Willis Natural Catastrophe Review, l’approfondimento di WTW dedicato ai principali eventi catastrofali recenti e alle prospettive degli esperti sui rischi legati ai grandi pericoli naturali. In questo numero analizziamo le catastrofi che hanno segnato il dibattito globale sul rischio nel 2025, con un’attenzione particolare alla seconda metà dell’anno. Non ci limitiamo a ricostruire cosa è accaduto: indaghiamo le cause profonde, le pressioni strutturali, i segnali trascurati e le vulnerabilità sistemiche che hanno amplificato l’impatto di questi eventi. Offriamo inoltre una riflessione sull’evoluzione dei rischi catastrofali, suggerimenti per gli assicuratori che vogliono aggiornare la propria visione del rischio e un’analisi della crescente crisi di accessibilità economica che sta interessando molti mercati.
La buona sorte non sostituisce una solida strategia
Nel 2025 le catastrofi naturali hanno generato oltre 100 miliardi di dollari di perdite assicurate: è il sesto anno consecutivo sopra questa soglia. Rispetto al 2024, però, le perdite sono risultate inferiori di quasi 40 miliardi. Per questo il 2025 potrebbe sembrare, a prima vista, un anno di perdite “moderate”.
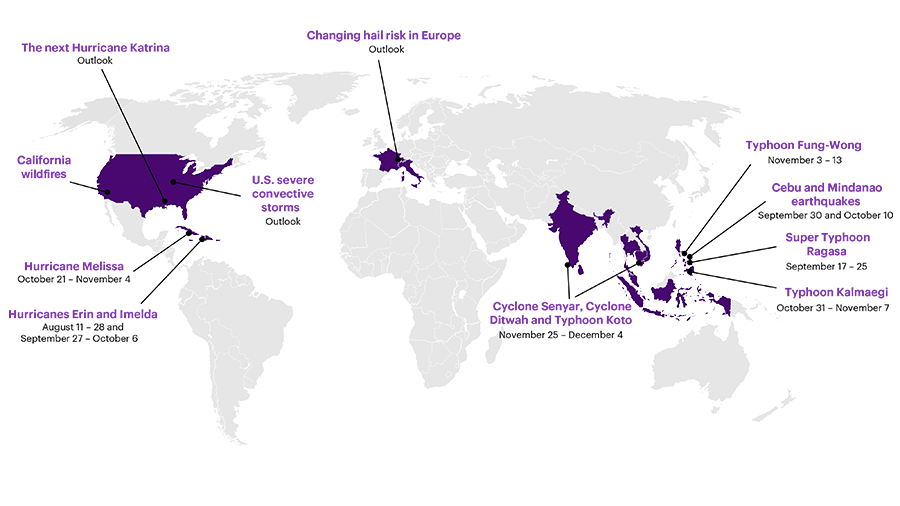
Figura 1: Mappa delle principali catastrofi naturali del 2025 incluse nel report.
Mappa delle principali catastrofi naturali del 2025 analizzate nel report, con evidenza degli eventi estremi registrati in America, Europa e Asia
Tuttavia, superare comunque i 100 miliardi di dollari – senza che nemmeno un uragano abbia colpito direttamente gli Stati Uniti – dimostra che il livello di rischio resta elevato. Come sottolinea Cameron Rye, Director of Natural Catastrophe Analytics di Willis Re, l’industria assicurativa non dovrebbe lasciarsi rassicurare da un semplice calo su base annua. I rischi fisici continuano ad aumentare con il riscaldamento globale, e prima o poi la fortuna finisce. È il momento di rafforzare i portafogli ed evitare accumuli di rischio non sostenibili.
Il cambiamento del contesto climatico sta anche ridefinendo il ruolo dei professionisti del rischio. Torolf Hamm, Global Lead for WTW’s Physical Risks and Climate Practice, spiega come una collaborazione più stretta tra risk management e team di sostenibilità possa proteggere il valore aziendale. Applicando standard riconosciuti dal mercato, le aziende possono valutare meglio i rischi fisici, rafforzare la resilienza e integrare la cultura del rischio nei processi decisionali.
Nuovi approcci contro la spirale di rischi e costi
I progressi nella modellazione delle catastrofi consentono oggi ad assicuratori e riassicuratori di comprendere l’esposizione ai rischi fisici con un livello di dettaglio senza precedenti. Tuttavia, una migliore misurazione non basta a risolvere il problema dell’accessibilità economica delle coperture.
In un articolo pubblicato su Nature (ripreso nella Sezione 2.3), Scott St. George, Head of Weather and Climate Risk del Willis Research Network, sostiene che servono soluzioni innovative per interrompere la spirale crescente di rischi e costi. Un esempio concreto arriva dalla California, dove Willis e The Nature Conservancy hanno lanciato una polizza wildfire innovativa che prevede premi e franchigie ridotti in cambio di impegni concreti nella gestione della vegetazione forestale.
Incendi: una nuova realtà
Da anni gli esperti avvertono che siccità prolungate, aggravate dal cambiamento climatico, e l’espansione delle comunità nelle aree di interfaccia urbano-forestale avrebbero reso gli incendi sempre più devastanti. Prima del 2025, in California si erano verificati otto incendi con perdite assicurate superiori a 2,8 miliardi di dollari (a valori 2024), con il Camp Fire del 2018 come evento più distruttivo (12,5 miliardi).
A gennaio 2025, gli incendi Eaton e Palisades hanno colpito duramente la contea di Los Angeles, bruciando quasi 60 miglia quadrate e distruggendo oltre 18.000 edifici. A metà gennaio 2026, le compagnie avevano già liquidato più di 22,4 miliardi di dollari in sinistri. Le perdite complessive potrebbero avvicinarsi ai 40 miliardi.
Secondo Daniel Bannister, Weather & Climate Risks Research Lead del Willis Research Network, le perdite potenziali sono aumentate drasticamente negli ultimi anni per tre motivi principali. E avverte: non possiamo basarci solo sui dati storici. Occorre aggiornare i modelli alle condizioni attuali, integrare informazioni dettagliate sugli asset e stimare in modo realistico i costi di ricostruzione.
Quando i rischi si sommano
Spesso i modelli assicurativi analizzano ogni pericolo in modo isolato. Ma la realtà può essere diversa. Le Filippine, nel 2025, sono state colpite in rapida successione da diversi tifoni e terremoti, con effetti cumulativi significativi.
James Dalziel, Earth Risk Research Lead del Willis Research Network, descrive l’impatto combinato del Super Typhoon Ragasa, di quattro forti terremoti con relative repliche e di altri due tifoni. Eventi multipli e ravvicinati possono rallentare la gestione dei sinistri, generare controversie con gli assicurati e mettere sotto pressione i sistemi di liquidazione. Allo stesso tempo, aprono spazi per soluzioni di disaster risk financing progettate per affrontare sequenze multi-evento.
Uragani: sta cambiando qualcosa?
All’inizio della stagione 2025 nell’Atlantico settentrionale, le previsioni indicavano un’attività superiore alla media, ma non ai livelli record del 2024. In effetti, il numero di tempeste tropicali nominate (tredici) e di uragani di categoria 4 o 5 (quattro) è rientrato nelle attese. Inaspettatamente, però, solo cinque tempeste hanno raggiunto lo status di uragano.
La quasi assenza di uragani “moderati” (categoria 1, 2 o 3) è stata casuale o segnala un cambiamento strutturale? Secondo James Done, Senior Fellow del Willis Research Network presso il National Center for Atmospheric Research, il progressivo riscaldamento dell’Atlantico settentrionale potrebbe favorire direttamente le tempeste più intense, riducendo lo spazio per quelle di media intensità.
Il 2025 è stato il primo anno in un decennio senza il verificarsi di uragani negli Stati Uniti, ma altre aree sono state colpite. Erin ha portato piogge intense ai Caraibi; Imelda ha causato gravi alluvioni tra la Repubblica Dominicana e Haiti; Melissa si è scatenata in Giamaica come uragano di categoria 5. Toby Jones, Catastrophe Research Analyst del Willis Research Network, sottolinea che stagioni più lunghe e intensificazioni più rapide potrebbero diventare sempre più comuni in un oceano più caldo.
Piogge estreme e alluvioni fuori mappa
In un clima più caldo, sia alluvioni che siccità tendono a intensificarsi. Nella seconda metà del 2025, precipitazioni record hanno causato inondazioni anche in aree non tradizionalmente considerate a rischio.
Hayley Fowler, docente presso la Newcastle University, e Neil Gunn, Head of Flood and Water Management Research del Willis Research Network, evidenziano in particolare il rischio di alluvioni pluviali: piogge così intense da superare la capacità dei sistemi di drenaggio urbano, provocando allagamenti lontano da fiumi e coste. Poiché molte mappe pubbliche non includono questo rischio, le aziende devono adottare una visione più ampia e rivedere le coperture assicurative di conseguenza.
Tempeste convettive: da rischio secondario a protagonista
Tornado, grandine e tempeste convettive erano tradizionalmente considerati “pericoli secondari”. Negli ultimi anni, però, le perdite associate sono cresciute fino a eguagliare o superare, in alcuni casi, quelle dei pericoli “primari”.
È solo una fase sfortunata o un cambiamento strutturale? Scott St. George ne discute con Kelsey Malloy (University of Delaware) e Cameron Rye, analizzando sia i fattori atmosferici sia quelli socio-economici che stanno aumentando il potenziale di perdita.
Anche in Europa emergono segnali di crescita del rischio grandine. Jannick Fischer e Michael Kunz (Karlsruhe Institute of Technology), insieme a Daniel Bannister, osservano che in Italia, Svizzera, Austria e Francia meridionale le condizioni atmosferiche stanno diventando più favorevoli a grandinate di grandi dimensioni. Le simulazioni suggeriscono chicchi mediamente più grandi in futuro, soprattutto nelle aree già oggi considerate “hotspot”.
Prepararsi alla prossima “Katrina”
Vent’anni dopo l’uragano Katrina, che resta la catastrofe naturale più costosa mai registrata in termini di perdite assicurate, il settore ha migliorato modelli, diversificazione geografica e stime dei costi di ricostruzione.
Ma proprio per questo è improbabile che la prossima grande catastrofe sia una semplice replica del passato. Jessica Boyd, Head of Model Research del Willis Research Network, e Daniel Bannister invitano il settore a immaginare scenari nuovi: eventi storici riproposti nelle condizioni attuali o tempeste recenti con traiettorie leggermente diverse ma impatti molto maggiori. Troppo spesso la percezione del rischio è ancorata all’ultimo grande evento vissuto. L’industria dovrebbe invece prepararsi a qualcosa di diverso, sorprendente e trasformativo quanto lo fu Katrina nel 2005.
Autore
Contatti