Richtige Kommunikation für informierte Entscheidungen und echte Wertschätzung
Die Säulen der Altersversorgung werden sich infolge des demografischen Wandels neu ausrichten müssen. Es ist absehbar, dass eine Reform der gesetzlichen Rentenversicherung mit einer Stärkung der privaten Vorsorge und der betrieblichen Altersversorgung (bAV) einhergehen wird, um den Lebensstandard im Alter zukünftig über alle Säulen abzusichern. Dies belegt auch das Zweite Betriebsrentenstärkungsgesetz[1] mit dem Ziel, dass künftig mehr Menschen von einer Betriebsrente profitieren sollen.
Eine Voraussetzung für den Erfolg dieser Neuausrichtung ist eine fundierte Information der Betroffenen über den aktuellen Stand der eigenen Versorgung sowie die zukünftige Entwicklung – und das stets angepasst an die jeweilige Lebensphase. Eine zielgerichtete und verständliche Kommunikation nimmt hierbei eine zentrale Rolle ein: Nur wer gut informiert ist, kann die richtigen Entscheidungen für die eigene Vorsorge treffen und den Wert der angebotenen Leistungen erkennen.
Hierbei ist zu berücksichtigen, dass sich Erwartungen an die Kommunikation von Vorsorgeinformationen hinsichtlich Transparenz, Aktualität, Nachvollziehbarkeit und Personalisierung in den letzten Jahren grundlegend gewandelt haben. Neue digitale Technologien wie Künstliche Intelligenz sind bereits im praktischen Einsatz und Schaffen neue Möglichkeiten, die Erwartungen an eine moderne Kommunikation zu erfüllen.
Im Folgenden gehen wir den Fragen nach, welche Informationen die Begünstigten für ihre bAV-Erfahrung benötigen, warum digitale Informationsquellen für die betriebliche Altersversorgung so wichtig sind, welche Angebote in der Praxis genutzt werden, inwiefern es alters- oder geschlechtsspezifische Unterschiede gibt und wie sich die Kommunikation in der Zukunft weiterentwickeln könnte.
Der typische Erfahrungszyklus eines bAV-Begünstigten
Jeder bAV-Begünstigte ist von verschiedenen Veränderungen im Leben betroffen, die die Möglichkeiten oder Notwendigkeiten verändern, sich mit der Vorsorgeplanung zu beschäftigen. Damit geht auch ein veränderter Informationsbedarf einher. Abhängig von der Lebensphase setzen sich Begünstigte in unterschiedlicher Intensität mit ihrer betrieblichen Altersversorgung auseinander. Für Arbeitgeber bedeutet dies, dass eine wirksame bAV-Kommunikation nicht statisch sein kann, sondern sich entlang dieser Ereignisse und Phasen orientieren muss.
In der Anwartschaftsphase steht zunächst der grundlegende Informationsbedarf im Vordergrund. Begünstigte benötigen verständliche Informationen zur Funktionsweise der bAV, zu Beiträgen, Leistungen und zur Einordnung der bAV im Gesamtkontext der Altersvorsorge. Mit zunehmender Dauer der Anwartschaft treten ereignisbezogene Informationsbedarfe hinzu, etwa bei Veränderungen des Familienstands. Themen wie Hinterbliebenenversorgung, Invalidität oder die Auswirkungen von Heirat, Scheidung oder Geburt von Kindern gewinnen an Bedeutung. Auch der Eintritt von Leistungsfällen – etwa Invalidität oder Tod – stellen zentrale Anlässe dar, bei denen eine klare, verlässliche und gut zugängliche Kommunikation besonders wichtig ist. Hervorzuheben ist dabei der Übergang in den Ruhestand: Je näher der Renteneintritt rückt, desto stärker wächst das Interesse an konkreten Leistungsinformationen, Auszahlungsoptionen und Übergangsregelungen. Ergänzend rücken zunehmend Modelle der Aktivrente[2] in den Fokus, bei denen der flexible Übergang vom Erwerbsleben in den Ruhestand unter Fortführung einer beruflichen Tätigkeit gestaltet wird.
Mit dem Eintritt in die Ruhestandsphase verschiebt sich der Fokus der bAV-Begünstigten deutlich. Im Vordergrund steht nun die ordnungsgemäße Abwicklung der zugesagten Leistungen, etwa die pünktliche und korrekte Auszahlung sowie die verlässliche Bearbeitung von Änderungsmeldungen. Gleichzeitig besteht weiterhin Informationsbedarf zur zukünftigen Entwicklung der Leistungen, beispielsweise im Hinblick auf Anpassungen, steuerliche Aspekte oder den langfristigen Verlauf der Rentenzahlungen. Eine kontinuierliche, transparente Kommunikation trägt dazu bei, Vertrauen zu schaffen und die bAV auch in dieser Phase als verlässlichen Bestandteil der finanziellen Absicherung wahrzunehmen.
Digitale Kanäle als Schlüssel für eine personalisierte Kommunikation
Viele Unternehmen setzen auf einen Mix aus analogen und digitalen Kommunikationskanälen. Dazu gehören beispielsweise Briefe, persönliche Beratung, telefonische Hotline, E-Mail, webbasierte oder mobile Lösungen. Dabei werden digitale Kanäle in Deutschland immer wichtiger. In der Vergangenheit konnte nur ein Teil der Begünstigten mit digitaler Kommunikation erreicht werden. Dies hat sich grundlegend geändert: Im Jahr 2024 nutzen rund 95 Prozent der deutschsprachigen Bevölkerung das Internet.[3] Selbst bei der Generation 70+ liegt der Anteil der Internetnutzer bei ca. 80 Prozent. Perspektivisch wird dieser Anteil weiter steigen.
Digitale Kommunikation gewinnt auch in der bAV immer mehr an Bedeutung, weil Nutzer schnelle, verständliche und personalisierte Lösungen erwarten – so wie sie es von ihrer täglichen Interaktion mit sozialen Medien oder ihrem digitalen Konsumerlebnis gewohnt sind. Diese Ansprüche setzen den Maßstab für die bAV-Kommunikation, an der sich die Arbeitgeber und Versorgungsträger orientieren müssen. „Digitale Nutzerfahrung nehmen einen immer größeren Stellenwert bei der bAV-Kommunikation ein, um die Wertigkeit der bAV zu vermitteln.“ Erklärt Maria Neuscheler, Lead Associate bei WTW.
Digitale Nutzerfahrung nehmen einen immer größeren Stellenwert bei der bAV-Kommunikation ein, um die Wertigkeit der bAV zu vermitteln.”Maria NeuschelerLead Associate bei WTW
Zudem ist die bAV sehr komplex, denn sie umfasst zahlreiche Regelungen mit Berührungspunkten zu verschiedenen anderen Rechtsgebieten und verwendet eine spezielle Fachsprache. Digitale Kommunikationslösungen eröffnen die Möglichkeit, diese Komplexität mit vertretbarem Aufwand auf die individuelle Situation des Begünstigten herunterzubrechen. Besonders Künstliche Intelligenz bietet einen vielversprechenden Weg, die komplizierten Inhalte so aufzubereiten, dass der Nutzer sie versteht und nachvollziehen kann, ohne selbst Experte auf dem Gebiet sein zu müssen.
Aktuelle Nutzung digitaler Kommunikationsangebote
Viele Unternehmen stellen digitale Angebote für ihre aktiven und ehemaligen Mitarbeitenden sowie ihre Rentner bereit. Auch wenn diese Angebote unterschiedlich sind, umfassen diese im Kern folgende Elemente: allgemeine Informationen über die Zusage, personalisierte Informationen über die Anwartschaft oder Rente, Simulation für die zukünftigen Leistungen oder Entwicklungen der Leistungen, Self-Service Elemente zu individuellen Anfragen, Anträgen oder Änderungen. „Simulationen sind eine wichtige Informationsquelle in der gesamten Anwartschaftsphase und werden schon vor dem Ruhestand genutzt.“, erklärt Julian Ruf, Lead Associate bei WTW.
Auf Basis unserer Beobachtung und unserer Verwaltungspraxis lassen sich in einem idealtypischen Lebenszyklus eines bAV-Begünstigen folgende Muster ablesen.
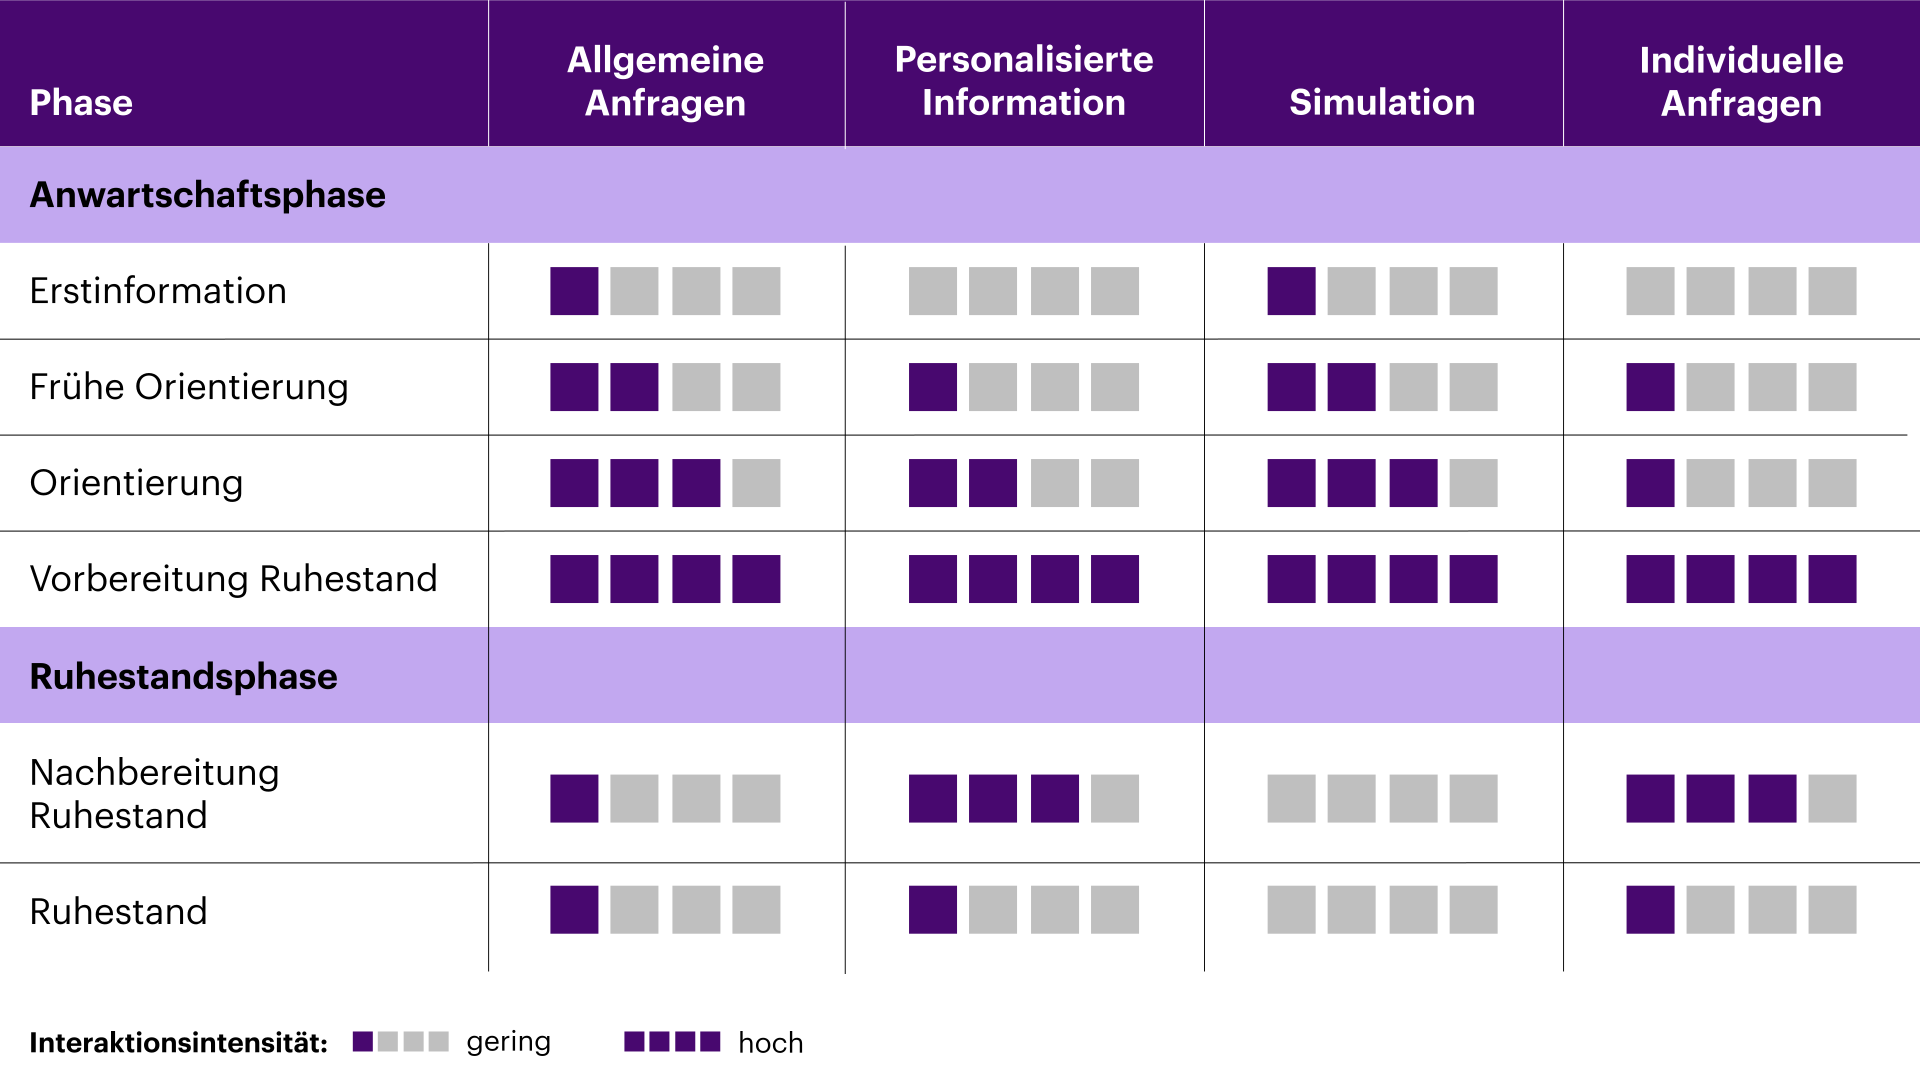
Abbildung 1: Phasen der Member Journey und Informationssuche
- Phase 1: Frühe Orientierung (Begünstigte unter 45 Jahre): Insgesamt ist das Aktivitätsniveau sehr gering. Die überwiegende Mehrheit nutzt digitale Angebote eher passiv. So werden Informationen zum Stand der Anwartschaft abgerufen. Simulationen werden nur selten genutzt. Eine intensivere Auseinandersetzung mit Details findet kaum statt. Individuelle Anfragen werden nur selten genutzt.
- Phase 2: Orientierung (Begünstigte ab 45 Jahre): Das Aktivitätsniveau erhöht sich mit den ersten konkreten Planungen für die Altersrente. Es gibt einen deutlichen Anstieg bei der Nutzung von Simulationen. Auch individuelle Informationen zu den Anwartschaften werden etwas häufiger abgerufen. Individuelle Anfragen bleiben auf einem niedrigen Niveau.
Simulation sind eine wichtige Informationsquelle in der gesamten Anwartschaftsphase und werden schon vor dem Ruhestand genutzt.”Julian RufLead Associate bei WTW
- Phase 3: Vorbereitung (Rentennahe Jahrgänge ab 55 Jahre): Das Aktivitätsniveau erreicht den Höhepunkt. Es besteht der größte Informationsbedarf, insbesondere im Hinblick auf den Übergang in die Rente, was an der Nutzung von Simulationen, am Abruf von Informationen und am Anstieg von individuellen Fragen messbar ist. Diese Phase endet mit der Abgabe des Leistungsantrags. Sofern dieser online angeboten wird, wird dieser auch genutzt.
- Phase 4: Nachbereitung (Neurentner): Die Aktivitäten in dieser Phase fokussieren sich auf die Klärung von individuellen Fragen, die im Zusammenhang mit Abrechnungsthemen und Auszahlungen stehen. Die Änderungsmeldungen im Portal werden vor allem von Menschen zwischen 60 und 69 Jahren genutzt – häufig rund um den Übergang in den Ruhestand.
- Phase 5: Beobachtung (Ältere Rentner): Das Aktivitätsniveau beschränkt sich auf das Abrufen von bereitgestellten Informationen und die Meldung von Änderung. Mit zunehmendem Alter geht die Nutzung von Änderungsmeldungen deutlich zurück: In den höheren Altersgruppen sinkt sie jeweils um etwa das Drei- bis Vierfache.
Nutzungsunterschiede bei den Geschlechtern
Bei der Nutzung von digitalen bAV-Angeboten gibt es auch geschlechterspezifische Unterschiede. Aus unseren Beobachtungen lässt sich Folgendes ableiten:
- Betrachtet man alle Altersgruppen, zeigen Männer insgesamt eine höhere Aktivität bei der Nutzung digitaler bAV-Angebote, während Frauen diese Angebote im Vergleich dazu generell seltener in Anspruch nehmen.
- Die Unterschiede in der Nutzung steigen mit dem Alter an: bei jüngeren Männern und Frauen ist der Unterschied im Nutzungsverhalten gering, bei älteren Generationen ist der Unterschied erheblich – unklar ist, inwieweit dies an generationalen Verhaltensweisen oder an sich im Zeitablauf entwickelnden Verhaltensweisen liegt.
- Die Verhaltensmuster sind von Unternehmen zu Unternehmen und in Branchen unterschiedlich ausgeprägt
- Geschlechtsspezifische Verhaltensmuster lassen sich teilweise sogar verstärkt auch bei der Nutzung der Digitalen Rentenübersicht feststellen
Diese Ergebnisse sind im Einklang mit wissenschaftlichen Ergebnissen, die geschlechterspezifische Unterschiede bei der Finanzkompetenz und bei der Einstellung zur digitalen Nutzung von Finanzdienstleistungen aufzeigen.[4] Als Gründe für die bei Frauen vorhandene relativ zu den Männern schlechtere Finanzkompetenz werden Unterschiede im Selbstvertrauen, geschlechterspezifische Sozialisation, Unterschiede in Einkommens- und Erwerbsbiografien, Zugang zur Finanzbildung und Einstellungen zu Risiko und Finanzprodukten genannt.
Rolle von Künstlicher Intelligenz
Die Nutzung digitaler Informationen verändert sich durch den zunehmenden Einsatz Künstlicher Intelligenz (KI) grundlegend. Suchmaschinen und spezialisierte Plattformen stellen Informationen immer häufiger in Form KI-gestützter Zusammenfassungen, Empfehlungen und vorstrukturierter Antworten bereit. Nutzende erhalten damit nicht mehr nur Zugriff auf Inhalte, sondern erwarten eine schnelle, verständliche und kontextbezogene Einordnung komplexer Sachverhalte. „Künstliche Intelligenz ist ein entscheidender Hebel, um die Kommunikation auf ein neues Niveau der Personalisierung zu heben.“, so Franziska Kühnemund, Senior Director bei WTW.
Künstliche Intelligenz ist ein entscheidender Hebel, um die Kommunikation auf ein neues Niveau der Personalisierung zu heben.”Franziska KühnemundManaging Director bei WTW
Diese veränderten Nutzungsmuster prägen auch die Erwartungen an andere Informationsangebote. Für die bAV bedeutet dies einen steigenden Handlungsdruck: Komplexe Vorsorgeinhalte müssen stärker personalisiert, verständlich aufbereitet und über digitale Kanäle zugänglich gemacht werden. Anbieter und Arbeitgeber stehen vor der Aufgabe, ihre Kommunikation so auszurichten, dass sie den gewachsenen Anspruch an Relevanz, Einfachheit und Nutzerorientierung erfüllt und damit Akzeptanz sowie Nutzung der bAV-Angebote fördert.
Ausblick
Der Informationsbedarf rund um die bAV wird in den kommenden Jahren weiter zunehmen und sämtliche Lebensphasen – von der ersten Anwartschaft bis zum Rentenbezug – umfassen. Die Bedeutung der bAV als eigenständige Säule der Alterssicherung wächst, weil sie helfen kann, das abnehmende Leistungsniveau der gesetzlichen Rentenversicherung auszugleichen und so den Lebensstandard im Alter zu sichern. Gleichzeitig steigt die Komplexität der Versorgungssysteme: Unternehmen setzen zunehmend auf vielfältige Durchführungswege und marktbasierte Modelle, und erwägen auch kapitalmarktorientierte Komponenten, um attraktive Vorsorgeleistungen anzubieten. Dieser Trend erfordert einen deutlich höheren Informationsbedarf bei den Begünstigten selbst. Parallel dazu steigen die Erwartungen an die Kommunikation: Informationen müssen künftig schnell, transparent und individuell zugeschnitten bereitgestellt werden, um den Nutzergewohnheiten einer zunehmend digitalen Welt gerecht zu werden. Gerade vor dem Hintergrund komplexerer Systeme und unterschiedlicher Versorgungssäulen wird diese Informationsvermittlung zu einem entscheidenden Faktor, um den Vorsorgebedarf der Menschen effektiv abzudecken.
Insbesondere bietet dies auch die Chance, gezielt Frauen besser zu erreichen und bestehende Informationslücken zu schließen. Damit kann nicht nur der „Gender Pension Gap“ verringert, sondern auch die Akzeptanz und Nutzung der bAV insgesamt gesteigert werden. Anbieter und Arbeitgeber sind gefordert, ihre Kommunikationsstrategien kontinuierlich weiterzuentwickeln und digitale Lösungen nutzerorientiert einzusetzen.
Insgesamt wird der Erfolg der bAV zunehmend davon abhängen, wie gut es gelingt, komplexe Inhalte verständlich, relevant und individuell aufzubereiten sowie über die passenden Kanäle zu vermitteln. Wer diese Entwicklung frühzeitig aufgreift, schafft Mehrwert für alle Beschäftigten und trägt dazu bei, die bAV für die Zukunft attraktiv und zugänglich zu gestalten.
Fußnote
- Bundesgesetzblatt, „Zweites Gesetz zur Stärkung der betrieblichen Altersversorgung und zur Änderung anderer Gesetze (Zweites Betriebsrentenstärkungsgesetz) Zur Textstelle
- Presse- und Informationsamt der Bundesregierung, „Mit Aktivrente bis zu 2.000 Euro monatlich steuerfrei hinzuverdienen Zur Textstelle
- Statista (2026), „Statistiken zur Internetnutzung in Deutschland” Zur Textstelle
- OECD (2024), “Finanzbildung in Deutschland: Finanzielle Resilienz und finanzielles Wohlergehen verbessern”, No. 43, OECD Publishing, Paris Zur Textstelle
Autoren