Auf einen Blick
- Die Erholung des Transaktionsmarkts und ein steigendes Dealvolumen treiben die Nachfrage nach Transaktionsversicherungen auf Rekordniveau.
- Strategische Käufer nutzen W&I-Versicherungen zunehmend als festen Bestandteil ihrer Transaktionsstrategie.
- Die Zahl der Schadenmeldungen steigt deutlich. Damit endet die Phase kontinuierlich sinkender Prämien langsam.
- Kapazitäten bleiben hoch, doch das Zeitfenster für besonders attraktive Versicherungsbedingungen wird kleiner.
Der M&A-Markt hat seine Erholung 2026 eindrucksvoll fortgesetzt. Nach einem globalen Transaktionsvolumen von knapp fünf Billionen US-Dollar im Jahr 2025 zählte der deutsche Markt im ersten Halbjahr 2026 rund 15 Prozent mehr Transaktionen als im Vorjahreszeitraum. Die Haupttreiber dafür waren Nachfolgelösungen im Mittelstand, Portfoliobereinigungen der Konzerne und wieder aktiver werdende Finanzinvestoren.
Für Unternehmen bedeutet das anspruchsvollere Prozesse: Käufer prüfen genauer, preisen Risiken härter ein und erwarten belastbare Due-Diligence-Ergebnisse. Verkäufer – gerade Familienunternehmer in Nachfolgesituationen – wollen zugleich einen möglichst haftungsfreien Ausstieg. Die Transaktionsversicherung überbrückt diesen Interessenkonflikt und entwickelt sich damit zunehmend vom reinen Absicherungsinstrument zum Deal-Enabler.
W&I-Versicherung: mehr Deckung, neue Käufergruppen
Entsprechend erreichte die Nachfrage nach Transaktionsversicherungen (zum Beispiel Warranty-and-Indemnity-Versicherungen) 2025 Rekordwerte: Weltweit wurden rund ein Drittel mehr Versicherungskapazitäten platziert als im Vorjahr. Inzwischen sind strategische Käufer die Mehrheit der Versicherungsnehmer, womit die W&I-Versicherung endgültig im Corporate-Segment angekommen ist.
Derweil entwickelt sich das Produkt auch inhaltlich weiter: Synthetische Garantien und Steuerfreistellungen, niedrigere Selbstbehalte sowie spezielle Small- und Mid-Cap-Lösungen mit reduzierten Mindestprämien erweitern den Anwendungsbereich. Steuer- und Contingent-Risk-Deckungen wachsen besonders dynamisch; in Europa haben sich die versicherten Limits für Steuerrisiken zuletzt mehr als verdoppelt.
Schäden nehmen zu, doch Kapazitäten bleiben stabil
Gleichzeitig ist ein deutlicher Anstieg der Schadenaktivität zu verzeichnen: Die Zahl der Schadenmeldungen in Europa hat sich innerhalb eines Jahres nahezu verdoppelt, wobei ein erheblicher Teil auf deutsche Transaktionen entfällt. In der Folge hat sich das Prämienniveau nach drei Jahren des Rückgangs erstmals gewendet: In Nordamerika und Asien sind die Raten bereits spürbar gestiegen, während sie in Europa und insbesondere in der DACH-Region dank des intensiven Wettbewerbs auf historisch niedrigem Niveau stabil bleiben.
Nehmen Schäden jedoch weiter zu, ist auch in Europa mit einer allmählichen Marktverhärtung zu rechnen. Prämien würden sich von ihren Tiefstständen lösen, Versicherer selektiver zeichnen und zur Underwriting-Disziplin zurückkehren. Dennoch bleiben dank neuer Anbieter ausreichend Kapazitäten verfügbar, sodass Versicherungsnehmer weiterhin von einem käuferfreundlichen Markt profitieren. Das Zeitfenster für Top-Konditionen wird sich jedoch verengen.
Handeln Sie jetzt!
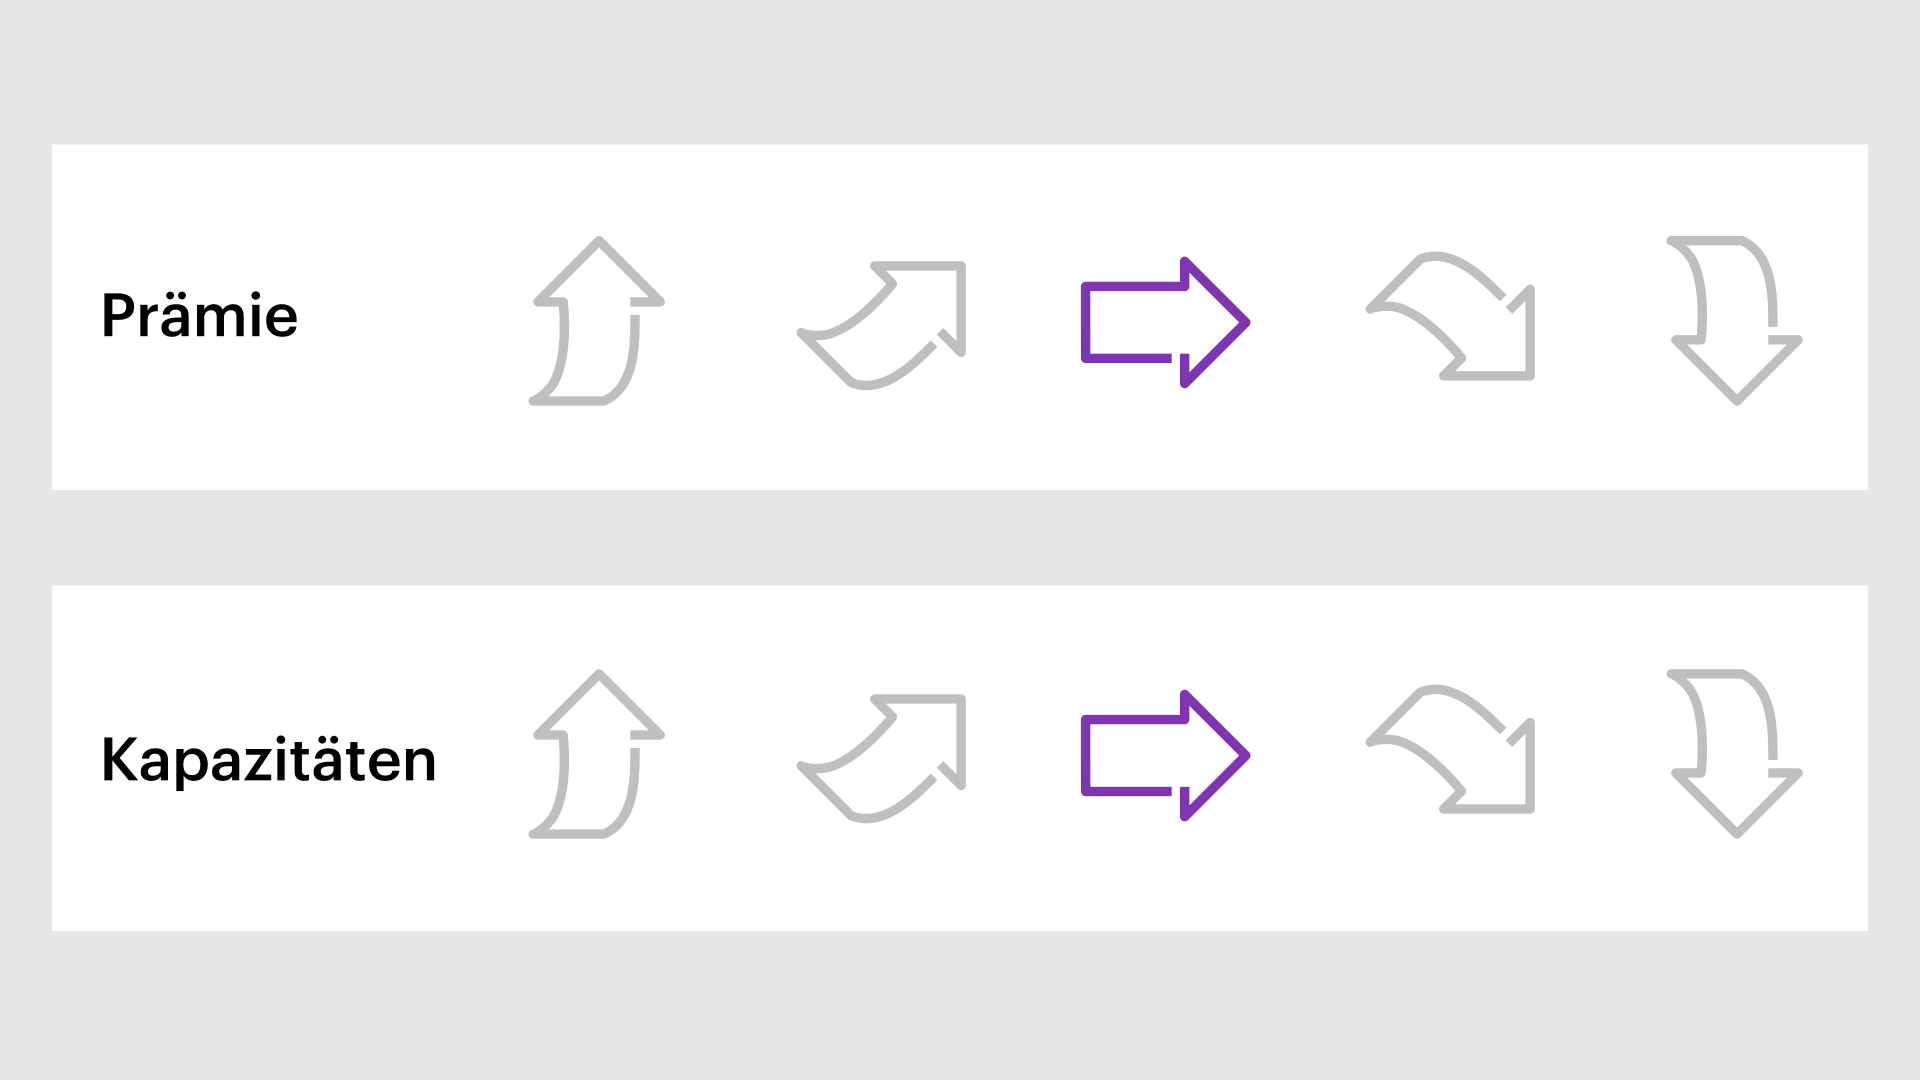
Entwicklung von Prämie und Kapazitäten in M&A
Das Zeitfenster günstiger W&I-Konditionen schließt sich – nutzen Sie es aktiv für Ihre Deals!
Risk Perspectives
MarktSpot Report Q3 2026
Ihr Ansprechpartner