

Geopolitische Spannungen, häufiger auftretende Naturkatastrophen und echnologische Umbrüche stellen Versicherer vor große Herausforderungen. Auf dem WTW Insurer Summit 2026 diskutierten erfahrene Branchenvertreterinnen darüber, wie sich Unternehmen, Makler und Versicherer auf diese Entwicklungen einstellen können. Im Mittelpunkt standen neben Underwriting und Portfoliomanagement auch die Rolle der Prävention und Lösungen für den Fachkräftemangel. Darüber unterhalten haben sich
Jutta Berger-Knickmeier, Head of Underwriting Commercial Insurance Germany, Zurich Gruppe Deutschland, Andrea Brock, Country Managerin Germany, MSIG Europe, Vera Gottwald, Head of Mid-Market, AXA Germany, Tanya Waeber, Chief Insurance Officer P&C und Vorstandsmitglied Dialog Versicherung; moderiert wurde die Runde von Lukas Nazaruk, WTW.
Lukas Nazaruk: Welche geopolitischen Entwicklungen sind derzeit eure größten Herausforderungen?
Andrea Brock: Eigentlich beschäftigen uns gar nicht so sehr die einzelnen Entwicklungen – es ist eher ihre Vielzahl! So viele Krisen und Kriege, die alle gleichzeitig ablaufen, hatten wir noch nie in der Geschichte. Es sind diese Polykrisen sowie ihre Folgen für unsere Kunden und die Kapitalmärkte, die uns Versicherer jetzt wieder neu herausfordern.
Lukas Nazaruk: Wie gelingt es euch, diese neuen Herausforderungen in eure Modelle einzuspielen?
Jutta Berger-Knickmeier: Das Stichwort ist hier: Flexibilität. Wir Versicherer schauen immer noch viel in den Rückspiegel, um Entscheidungen zu treffen – das ist auch wichtig, aber wir müssen heute weitere Einflussfaktoren hinzufügen. Dann bleiben wir auch beweglich sowohl in unseren Modellen als auch in unseren Entscheidungen. Die Zyklen der politischen und wirtschaftlichen Entwicklung werden kürzer, dadurch müssen wir flexibler bleiben und auch mehr kommunizieren.
Die Zyklen der politischen und wirtschaftlichen Entwicklung werden kürzer, dadurch müssen wir flexibler bleiben und auch mehr kommunizieren."Jutta BergerKnickmeier, Head of Underwriting Commercial Insurance Germany, Zurich Gruppe Deutschland
Lukas Nazaruk: Neben der geopolitischen Situation bleiben auch Naturkatastrophen ein wichtiges Thema. Wie nehmt ihr dieses wahr und inwiefern spielt der Klimawandel eine Rolle in euren Underwriting-Entscheidungen?
Tanya Waeber: Klima bleibt ein elementares Thema bei den Dialog Versicherung. Wir sehen, dass Schadenbilder sich verändern und dass lokale Ereignisse häufiger und drastischer auftreten. So sind Hagel und Starkregen zu den Kostentreibern in den Schadenquoten geworden. Auch hier ist Agilität gefragt: Wir müssen Modelle schneller adaptieren und dürfen uns nicht mehr nur auf historische Daten verlassen. Wichtig sind ausgefeilte NatCat-Modelle mit feingranularen Geodaten, damit wir flexibler reagieren können. Zudem wird das Thema Pflichtversicherung gegen Elementarschäden stark diskutiert. Hier sehe ich die Versicherungsindustrie in der Pflicht, ihren Beitrag zu einer Lösungsfindung zu leisten. Dennoch bleiben die hohen Schäden, weshalb wir den Fokus auch stärker auf die Prävention lenken müssen.
Auch hier ist Agilität gefragt: Wir müssen Modelle schneller adaptieren und dürfen uns nicht mehr nur auf historische Daten verlassen."Tanya WaeberChief Insurance Officer P&C und Vorstandsmitglied Dialog Versicherung
Lukas Nazaruk: Seht ihr in diesem Kontext auch einen Trend zu parametrischen Deckungen?
Andrea Brock: Durchaus, ich sehe in diesen Lösungen eine optimale Ergänzung zum klassischen Underwriting. Aber beim Austausch darüber ist noch viel Luft nach oben: Bis wohin greift das klassische Underwriting und wo fangen wir mit den Parametrischen an? Beide Bereiche haben ihre Berechtigung – unser aller Aufgabe ist es in den nächsten Jahren, die Übergänge klar zu definieren.
Lukas Nazaruk: Welche weiteren Trends seht ihr im Markt?
Vera Gottwald: Da gehe ich gerne auf die Digitalisierung näher ein: Im Retailgeschäft ist in den letzten 10 Jahren unheimlich viel passiert, insbesondere auf der Ebene der Automatisierung. Im Industriekundengeschäft benötigen wir aber nach wie vor tiefes Expertenwissen! Digitalisierung, oder vielmehr KI, wird die Experten auf vielen Ebenen unterstützen. KI wird jedoch den Menschen nicht ersetzen – eher ersetzt der Underwriter mit KI künftig den Underwriter ohne KI. Bei der Axa verfolgen wir mit der Digitalisierung drei Ziele: Erstens eine Effizienzsteigerung, indem wir Prozesse vereinfachen und den Underwritern dadurch mehr Zeit für Risikoanalysen geben. Zweitens die technische Exzellenz, mit der wir Versicherungstechnik optimieren und in der Folge mehr Kapazitäten anbieten können. Auch die Lücke in der Naturgefahrendeckung könnten wir dadurch erheblich verkleinern. Und drittens die Schaffung eines attraktiven Arbeitsumfelds, welches Underwritern alle notwendigen Instrumente für effizientes und gutes Arbeiten an die Hand gibt.
Lukas Nazaruk: Das gilt für uns Makler gleichermaßen. Eine weitere Parallele zwischen Brokern und Versicherern könnten die zunehmenden Konsolidierungstendenzen sein – wie betrachtet ihr diese Entwicklung?
Jutta Berger-Knickmeier: Die Antwort lautet „es kommt darauf an“. Bei Maklern sehen wir derzeit einen leichten Trend zurück – und ich meine auch: Kaufen nur um des Kaufens willen ist nie eine gute Idee. Natürlich müssen wir alle in einem gewissen Umfang wachsen, aber es muss in die Unternehmensstrategie passen und das Kapital muss verfügbar sein.
Andrea Brock: Ich denke schon, dass etwas Konsolidierung notwendig ist. Etwa sollten auch kleinere Versicherer noch eine relevante Größe erreichen, um die wachsenden Risiken aufzunehmen. Aber wir brauchen genauso auch einen gesunden Wettbewerb – sowohl auf Versicherer- als auch auf Maklerseite.
Lukas Nazaruk: Wie schafft man es denn, als Versicherungsunternehmen in krisenhaften Zeiten, und auch angesichts regulatorischer Hürden, stabil zu bleiben?
Andrea Brock: Zunächst versuchen auch wir, uns resilienter aufzustellen. Regulatorik ist nur ein Beispiel für die vielfältigen Herausforderungen. Bei MSIG legen wir daher derzeit Tochtergesellschaften und Bereiche zusammen, damit wir am Markt schlagkräftiger agieren können – size matters! Ein weiterer Teil der Strategie ist, das Underwriting kontinuierlich weiterzuentwickeln. Dabei müssen wir uns auf das Portfoliomanagement als Kernkompetenz konzentrieren.
Lukas Nazaruk: Wie wichtig ist Portfoliomanagement für die anderen Häuser?
Tanya Waeber: Essenziell wichtig, und so muss es auch bleiben. Wir diversifizieren dabei nicht nur im Firmensegment, sondern auch unter Hinzunahme des Retailgeschäfts.
Vera Gottwald: Auch bei uns gilt: Portfoliodiversifikation ist kein „Nice to have“, es ist die Kernkompetenz unseres Geschäfts. Wenn wir das als Versicherer nicht gut machen, geraten wir in unruhiges Fahrwasser. Wir sollten aber keine Schönwetterkapitäne für unsere Kunden sein, sondern echte Lotsen und verlässliche Partner.
Auch bei uns gilt: Portfoliodiversifikation ist kein „Nice to have“, es ist die Kernkompetenz unseres Geschäfts. Wenn wir das als Versicherer nicht gut machen, geraten wir in unruhiges Fahrwasser."Vera GottwaldHead of Mid-Market, AXA Germany
Lukas Nazaruk: Trotz Diversifikation gibt es unerwünschte Risiken im Bestand. Welche Rolle spielt für eure Häuser die Fakultative Rückversicherung? Nimmt ihre Bedeutung zu?
Jutta Berger-Knickmeier: Bei der Zurich spielt sie keine größere Rolle. Es entspricht nicht unserer Strategie, Risiken zu zedieren, die wir eigentlich gar nicht möchten. Zwar kann das Zedieren auch ein Kapitalinstrument sein, und in bestimmten Sparten ist die fakultative Rückversicherung sicherlich eine Möglichkeit, Expertise auszutauschen oder aufzubauen. Aber in der Praxis ist das Thema sehr vielschichtig, und eine starke Aufwärtsentwicklung können wir nicht erkennen.
Lukas Nazaruk: Neben Versicherung ist sicherlich die Prävention ein zunehmend wichtiger Faktor: Welche Bedeutung hat sie für euch und euren Kunden?
Andrea Brock: Hier haben wir wohl alle den größten Nachholbedarf. Wir haben in der Vergangenheit darauf geschaut, wie und zu welchem Preis wir Risiken absichern können. Erst in der letzten Hartmarktphase haben wir angefangen, deutlich mehr Gespräche über Prävention zu führen und das müssen wir ausbauen. Versicherungsunternehmen sind nicht mehr nur die Kapazitäten-Geber und Makler nicht mehr nur die reinen Vermittler. Wir müssen als Team zusammen agieren und für den Kunden künftig auch als Präventionspartner da sein.
Lukas Nazaruk: Wie spielt auch hier die Technologie eine Rolle? Was nutzt ihr konkret?
Tanya Waeber: Ein schönes Beispiel ist die Wohngebäudeversicherung: Hier kommen bereits viele Technologien zum Einsatz, die wir teilweise mit Partnern umsetzen. Konkret zum Beispiel die Sensorik für die Früherkennung von Leitungsschäden – sie wirkt sich sehr positiv sowohl auf Präventionsmöglichkeiten als auch auf Schadenhöhen aus.
Lukas Nazaruk: Unser aller Herzensthema ist sicherlich die Gewinnung von Nachwuchs für unsere Branche. Welche Richtung haben eure Unternehmen hier eingeschlagen?
Vera Gottwald: Das ist ein sehr breites Feld, aus dem ich vielleicht drei Punkte herausgreifen möchte: Ausbildung, Weiterbildung und Technologie. Wir haben in den letzten Jahren eine Ausbildungsoffensive gestartet, um junge Menschen für die Arbeit in der Versicherung zu begeistern. Für bessere Weiterbildung haben wir ein modulares Trainingscenter gemeinsam mit der Versicherungsakademie aufgebaut. Und schließlich verbessern wir uns stetig beim Thema Technologie – anstatt sich in Word- und Excel-Tabellen zu verlieren, arbeiten unsere Leute technologisch modern und effizient.
Lukas Nazaruk: Zum Schluss ein Blick auf Sie selbst als weibliche Führungskräfte in der Versicherungswirtschaft – wie haben sich die Rahmenbedingungen entwickelt und wo geht die Reise noch hin?
Andrea Brock: Mit der Gründung der Initiative Fidi (Frauen in der Industrieversicherung) haben wir vor einigen Jahren einen Nerv getroffen und freuen uns heute über mehr als 1.000 Mitglieder. Zwar haben wir damit die Grundvoraussetzung für mehr weibliche Führungskräfte in der Branche geschaffen. Aber nun müssen wir Frauen auch ermutigen, es zu wollen! Das passiert zum Beispiel durch strategisches Succession Planning, wie wir es bei MSIG derzeit umsetzen.
Mit der Gründung der Initiative Fidi (Frauen in der Industrieversicherung) haben wir vor einigen Jahren einen Nerv getroffen und freuen uns heute über mehr als 1.000 Mitglieder. Zwar haben wir damit die Grundvoraussetzung für mehr weibliche Führungskräfte in der Branche geschaffen."Andrea BrockCountry Managerin Germany, MSIG Europe
Tanya Waeber: Wichtig sind dabei auch Talentprogramme, insbesondere in komplexen Konzernen, damit wir Talente überhaupt sichtbar machen. In solch einem Rahmen trauen sich Frauen mehr, Verantwortung zu übernehmen und in Führung zu gehen.
Jutta Berger-Knickmeier: Auch eine gute Kultur und attraktive Arbeitgebermarke können Zugpferde sein. Es kommt dabei stark auf interne Kommunikation an – damit Frauen ihre Möglichkeiten erkennen. Und natürlich auch extern: wir wollen ja nicht nur diejenigen erreichen, die schon im Versicherungsumfeld sind, sondern auch die, die es noch nicht sind, neugierig machen!
Lukas Nazaruk: Ganz herzlichen Dank für eure Impulse!
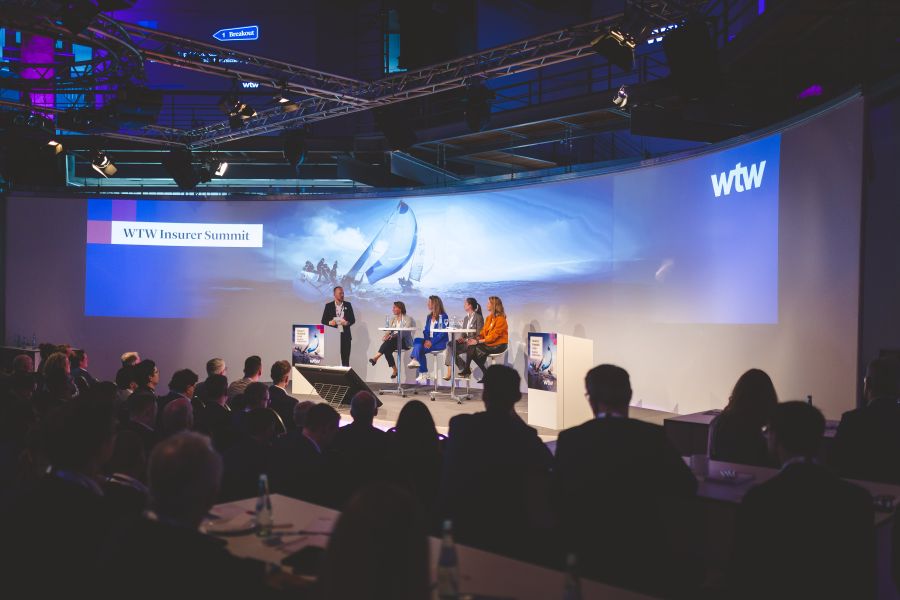
Paneldiskussion beim WTW Insurer Summit 2026
Mit dabei: Jutta Berger, Knickmeier, Head of Underwriting Commercial Insurance Germany, Zurich Gruppe Deutschland , Andrea Brock, Country Managerin Germany, MSIG Europe, Vera Gottwald, Head of Mid-Market, AXA Germany, Tanya Waeber, Chief Insurance Officer P&C und Vorstandsmitglied Dialog Versicherung; moderiert wurde die Runde von Lukas Nazaruk, WTW.