En Suisse, la prévoyance professionnelle (2e pilier) joue un rôle central dans le maintien du niveau de vie à la retraite. Pour de nombreux assurés, une part significative du revenu à la retraite dépend directement de l’épargne constituée tout au long de la vie active, à l’aide des cotisations versées et du taux d’intérêt crédité chaque année par la caisse de pension.
Selon notre dernière étude sur les sociétés du SLI, un intérêt supplémentaire de 1 % par année permet d’augmenter en moyenne entre deux et trois fois plus la rente de retraite en fonction du dernier salaire qu’une augmentation de cotisation de 1 %.
Ce taux crédité repose en majeure partie sur la performance réalisée par les caisses de pension, mais aussi sur le bon équilibre entre distribution et sécurité. Les salariés ont donc tout intérêt à ce que leur caisse de pension dispose d’une approche d’investissement efficiente, à la fois en termes de rendement et de maîtrise du risque.
De leur côté, au-delà des enjeux de longévité, les caisses de pension font face à plusieurs défis dans un environnement marqué par un taux directeur de la BNS à 0 % et des rendements à long terme en francs suisses faibles pour la dette de bonne qualité (p. ex. obligations souveraines ou obligations d’entreprises « investment grade »). Afin de maintenir leur objectif de taux crédité sur l’épargne, voire pour l’augmenter, elles doivent optimiser la prise de risque au sein de leur stratégie de placement, notamment via une allocation plus efficiente entre les différentes sources de rendement (p. ex. obligations en devises, crédit, actions, immobilier ou autres placements alternatifs), tout en veillant à respecter leur capacité de risque et à adapter leurs mécanismes de sécurité.
Cette démarche est d’autant plus exigeante que le contexte actuel demeure incertain, tant sur le plan économique, géopolitique, démographique que climatique. Il est donc essentiel pour les caisses de pension – notamment dans le cadre d’une étude ALM (analyse de la congruence entre le passif et la stratégie d’investissement) – de vérifier
- Si le niveau de risque pris est adéquat ;
- Si la performance attendue est optimale au regard du risque assumé ;
- Si la performance générée est utilisée de manière efficace.
WTW‑Risk Compass
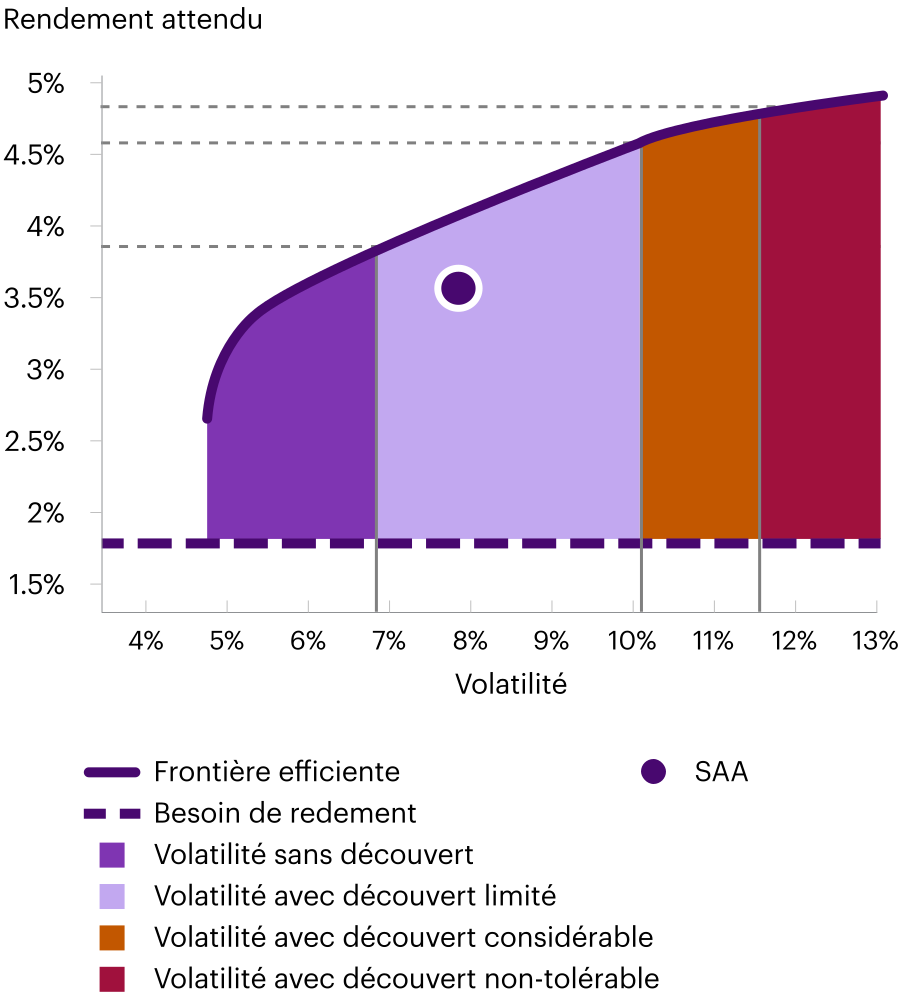
En pratique, le niveau de sous-couverture tolérable propre à chaque caisse de pension dépend notamment du besoin de rendement, des mesures supportables pour les assurés et l’employeur, ainsi que du délai maximum fixé pour revenir à l’équilibre. Comme ces facteurs sont nombreux et interconnectés, nous avons développé l’outil Risk Compass (cf. fig. 1), qui les agrège dans un indicateur unique. L’organe de décision peut ainsi définir un budget de risque en recherchant le meilleur compromis entre importance du découvert potentiel et objectif d’amélioration des prestations au travers, entre autres, du taux crédité.
Comparaison du Portfolio Quality Score
En conclusion
Aujourd’hui, la somme des avoirs du deuxième pilier a atteint, voire dépassé, les 1 200 milliards de francs. La sensibilité de l’épargne accumulée au taux d’intérêt crédité est nettement supérieure à celle des cotisations versées, ce qui renforce l’exigence d’une stratégie d’investissement efficiente.
Dans ce contexte, une étude ALM est indispensable pour évaluer le taux crédité auquel la caisse de pension peut raisonnablement s’attendre selon les différentes allocations stratégiques envisagées. Elle permet également de vérifier si la politique de distribution reste en adéquation avec les objectifs du Conseil de fondation.
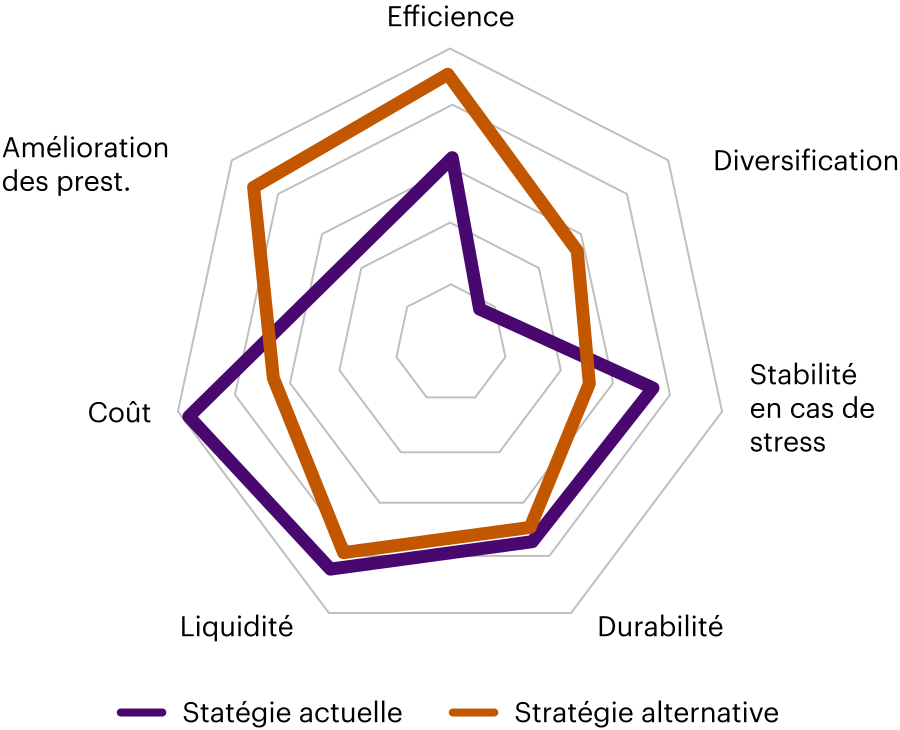
Pour un membre du Conseil de fondation, il est essentiel de pouvoir s’appuyer sur une approche rigoureuse et un outil fiable permettant cette validation, comme celle des nombreux autres paramètres à considérer dans le choix d’une stratégie d’investissement. Une étude ALM doit donc intégrer un outil de synthèse capable de prendre en compte les aspects quantitatifs aussi bien que qualitatifs, afin d’établir une hiérarchie claire entre les différentes stratégies considérées.
Ainsi, la caisse de pension pourra définir et mettre en œuvre une allocation stratégique robuste, adaptée à ses objectifs et ses convictions, tout en étant alignée avec les intérêts des assurés.